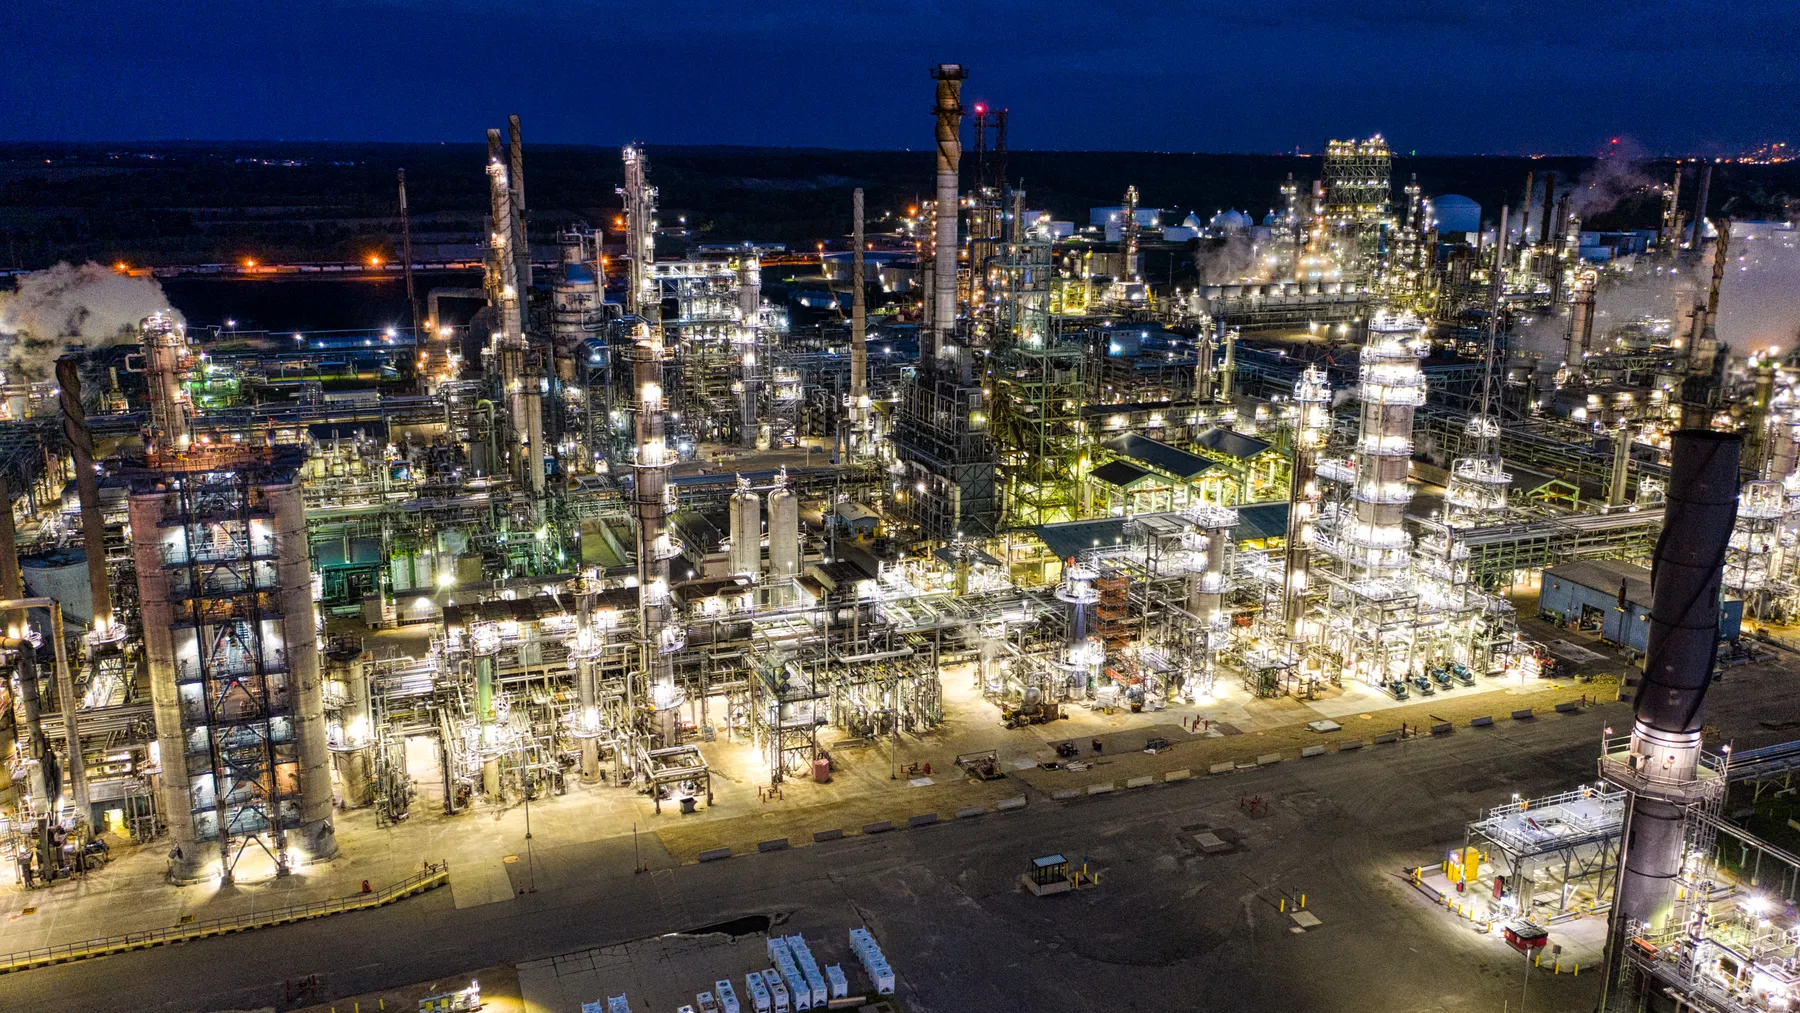
20. Oktober 2026. Der Ölpreis ist zurück über die Marke von 100 US-Dollar je Barrel. Am Dienstag überschritt die europäische Sorte Brent zeitweise sogar 111 Dollar, bevor der Preis wieder nachgab. Der entscheidende Konflikt für europäische Aktienanleger spielt sich aber nicht nur zwischen Förderstaaten und Importeuren ab. Er verläuft mitten durch die Wertschöpfungskette: Shell und TotalEnergies profitieren von extremen Raffineriemargen, während Lufthansa deutlich höhere Treibstoffkosten verkraften muss.
Die jüngsten Originalmeldungen machen den Gegensatz messbar. Shell gab für das dritte Quartal einen indikativen Raffineriemargenwert von 42 Dollar je Barrel an, verglichen mit 24 Dollar im Vorquartal. TotalEnergies meldete einen europäischen Raffineriemargenindikator von 33,2 nach 13,5 Dollar je Barrel. Lufthansa wiederum musste im zweiten Quartal rund 750 Millionen Euro zusätzliche Treibstoffkosten hinnehmen und verdiente operativ nur noch 383 Millionen Euro.
Die Geschichte ist allerdings komplizierter als die Formel „Ölkonzerne gewinnen, Airlines verlieren“. Der durchschnittliche Brent-Preis sank nach den von TotalEnergies veröffentlichten Quartalsindikatoren von 103,8 Dollar im zweiten auf 97,0 Dollar im dritten Quartal – während die Raffineriemargen gleichzeitig stark anzogen. Der Engpass liegt also zumindest teilweise nicht beim Rohöl selbst, sondern bei verarbeiteten Produkten wie Diesel und Flugtreibstoff.
Wir untersuchen, wie Ölpreis, Raffineriemarge, Kerosinpreis und Absicherungsverträge zusammenhängen, welche Unternehmen tatsächlich Cashflow erwirtschaften und warum ein außergewöhnlich gutes Raffineriequartal nicht automatisch einen dauerhaften Gewinnsprung verspricht.
Die wichtigste Erkenntnis: Ein hoher Rohölpreis und eine hohe Raffineriemarge sind verschiedene Größen. Eine Raffinerie kann bei stagnierendem oder sogar sinkendem Ölpreis besser verdienen, wenn Diesel und Kerosin knapp werden. Eine Airline spürt dagegen den tatsächlichen Preis des Flugtreibstoffs – und der kann sich stärker bewegen als Brent.
Warum Brent über 100 Dollar nicht die ganze Nachricht ist
Am 20. Oktober war der Ölmarkt von starken Preisschwankungen geprägt. In den aktuellen Marktberichten werden Unsicherheiten rund um den Nahostkonflikt, den Transport durch die Straße von Hormus, Angriffe auf Raffinerien und Veränderungen bei Sanktionen als Faktoren genannt. Solche Entwicklungen können den Weltmarkt in kurzer Zeit beeinflussen.
Für die Bewertung eines Unternehmens genügt jedoch kein einzelner Ölpreis-Screenshot. Ein Förderunternehmen verkauft im Quartal zu unterschiedlichen vertraglichen und realisierten Preisen; eine Raffinerie kauft Rohöl und verkauft mehrere Endprodukte; eine Fluggesellschaft verbraucht Kerosin, dessen Preis nicht mit dem Preis eines Barrels Rohöl identisch ist.
Hinzu kommen Transport, Lagerbestände, regional unterschiedliche Qualitäten und Wechselkurse. Ein europäischer Konzern bilanziert oft in Euro, während Energieprodukte international in US-Dollar gehandelt werden.
Die entscheidende Analyse muss deshalb die verschiedenen Preisschichten getrennt betrachten. Genau das zeigen die neuen Zahlen von Shell und TotalEnergies.
Der eigentliche Preisschock findet zwischen Rohöl und Endprodukt statt
Eine Raffinerie verarbeitet Rohöl zu Benzin, Diesel, Kerosin, Heizöl und weiteren Produkten. Ihr wirtschaftliches Ergebnis hängt vereinfacht davon ab, wie wertvoll die hergestellten Produkte im Verhältnis zum eingesetzten Rohöl sind.
Ein Marktindikator für die Raffineriemarge versucht dieses Verhältnis nach definierten Produkteigenschaften und Marktpreisen abzubilden. Er ist aber kein tatsächlich ausgewiesener Nettogewinn je verarbeitetem Barrel. Energie, Personal, Wartung, Emissionen, Standortkosten und Steuern müssen separat berücksichtigt werden.
Wenn etwa Raffinerien in einer Region zeitweise ausfallen, können fertige Produkte knapper werden, selbst wenn grundsätzlich Rohöl am Markt vorhanden ist. Dann kann der Preis von Diesel oder Kerosin stärker steigen als der Preis des Rohöls selbst.
Die aktuellen Berichte verweisen auf Ausfälle und Störungen von Raffineriekapazitäten in mehreren Regionen. TotalEnergies erklärt selbst, dass die reduzierte Verfügbarkeit von Diesel und Flugtreibstoff zu außergewöhnlich hohen europäischen Margen geführt hat.
Shell Q3 2026: Raffineriemarge steigt von 24 auf 42 Dollar
In der Trading Update Note vom 7. Oktober nennt Shell einen globalen indikativen Raffineriemargenwert von 42 Dollar pro Barrel für Q3 2026. Im zweiten Quartal waren es 24 Dollar gewesen.
Das entspricht rechnerisch einer Erhöhung um 75 Prozent. Der Wert lässt auf deutlich günstigere Marktbedingungen im Raffineriegeschäft schließen. Er lässt sich jedoch nicht eins zu eins in einen höheren Gewinn je Barrel umwandeln, weil es sich um einen unternehmensspezifischen Referenzindikator handelt.
Bemerkenswert ist zudem, dass Shell gleichzeitig eine geringere Raffinerieauslastung von 93 bis 97 Prozent erwartet, verglichen mit 102 Prozent im zweiten Quartal nach eigener Kennzahlendefinition.
Als Grund nennt der Konzern unter anderem niedrige Rheinwasserstände, die den Betrieb der Rheinland-Raffinerie beeinflussen. Die Meldung zeigt damit: Höhere Marktspreads nützen wenig, wenn einzelne Anlagen nicht die volle Menge verarbeiten können.
Warum Shells Chemiemarge gleichzeitig zurückgeht
In derselben Q3-Vorabmeldung sinkt die indikative Chemiemarge von 270 auf 208 Dollar je Tonne. Das entspricht einem rechnerischen Rückgang von ungefähr 23 Prozent.
Raffinerieprodukte und Chemikalien folgen unterschiedlichen Märkten. Ein hoher Dieselpreis bedeutet nicht, dass alle Petrochemieprodukte ebenfalls teurer werden oder einen höheren Deckungsbeitrag besitzen.
Für Shell-Aktionäre ist das wichtig: Die Sparte Chemicals and Products umfasst unterschiedliche Produkte, Auslastungen und Ergebnistreiber. Wer ausschließlich die Raffineriemarge von 42 Dollar betrachtet, kann schwächere Teile des Portfolios übersehen.
Außerdem warnt Shell ausdrücklich davor, die Indikatoren mit endgültigen Q3-Ergebnissen zu verwechseln. Die vollständigen Ergebnisse sollen erst am 29. Oktober 2026 veröffentlicht werden.
Shells Gasgeschäft: Mehr Produktionsvolumen, aber kein bereits realisierter Quartalsgewinn
Shell stellte für die Sparte Integrated Gas im dritten Quartal eine Produktion von 740.000 bis 780.000 Barrel Öläquivalent je Tag in Aussicht, gegenüber 631.000 im zweiten Quartal.
Die Erwartung berücksichtigt unter anderem den im September vollzogenen Erwerb von ARC Resources und weitere Portfolioeffekte. Darum darf man die größere Menge nicht ohne Anpassung als rein organisches Wachstum darstellen.
Auch beim Flüssigerdgasgeschäft spielt der Preis eine wichtige Rolle. Shell nennt für die LNG-Verflüssigung eine Q3-Spanne von 7,2 bis 7,6 Millionen Tonnen, etwas unter den 7,7 Millionen Tonnen in Q2.
Eine starke internationale Gasnachfrage kann die Erträge unterstützen, während veränderte Preise, Wartung und Transaktionen das konkrete Ergebnis bestimmen. Ein Produktionsindikator ist deshalb nicht mit Gewinn oder Cashflow identisch.
Shells Cashflow: Eine deutsche Emissionszahlung verzerrt das Bild
Ein weniger beachteter Punkt der Q3-Mitteilung betrifft Deutschland: Shell erwartet einen Zahlungsmittelabfluss von ungefähr 2,5 Milliarden Dollar im Zusammenhang mit dem Zeitpunkt von Zahlungen für Emissionszertifikate nach dem deutschen Brennstoffemissionshandelsgesetz (BEHG).
Diese zeitliche Zahlung kann das Quartalsbild des Cashflows beeinflussen. Sie bedeutet nicht automatisch, dass die Raffinerien plötzlich 2,5 Milliarden Dollar weniger operativen Gewinn erwirtschaften.
Darüber hinaus nennt Shell mögliche Bewegungen des Working Capital, derivative Finanzinstrumente und Auswirkungen der ARC-Transaktion auf die Nettoverschuldung.
Ein Anleger sollte deshalb den tatsächlichen Cashflow mit der Gewinn- und Verlustrechnung sowie der Bilanz vergleichen. Ein starkes Marktmargensignal kann gleichzeitig mit einem schwachen kurzfristigen Zahlungsmittelfluss auftreten.
Die Grundlagen erklärt unser Ratgeber zum Cash Conversion Cycle.
TotalEnergies: 33,2 Dollar Raffineriemarge nach 13,5 Dollar
TotalEnergies veröffentlichte am 15. Oktober die wichtigsten Indikatoren für das dritte Quartal. Der europäische Raffineriemargenindikator (European Refining Margin Marker, ERM) stieg auf 33,2 Dollar je Barrel. Im zweiten Quartal hatte er 13,5 Dollar betragen; ein Jahr zuvor lediglich 8,4 Dollar.
Die Veränderung gegenüber Q2 entspricht rechnerisch rund 146 Prozent. Damit hat sich der Marktindikator mehr als verdoppelt, obwohl der durchschnittliche Brent-Preis im selben Zeitraum von 103,8 auf 97,0 Dollar fiel.
Das ist der Kern der ungewöhnlichen Energiemarktlage im Herbst 2026: Die Knappheit der verarbeiteten Produkte kann die Wirtschaftlichkeit der Raffinerien verbessern, selbst wenn der Preis für Rohöl im Quartalsdurchschnitt niedriger liegt.
Die starken Q3-Indikatoren sind allerdings noch keine bestätigte Konzerngewinnzahl für das Quartal. TotalEnergies will seine vollständigen Q3-Zahlen ebenfalls am 29. Oktober veröffentlichen.
Warum man Shells 42 und TotalEnergies‘ 33,2 Dollar nicht gegeneinander ausspielen darf
Auf den ersten Blick könnte es so wirken, als verdiene Shell pro verarbeitetem Barrel 8,80 Dollar mehr als TotalEnergies. Diese Schlussfolgerung wäre falsch.
Shell verwendet einen globalen indikativen Raffineriemargenmaßstab, TotalEnergies einen eigenen europäischen Raffinerieindikator. Die Körbe aus Rohölen und Endprodukten, Regionen, Kostenannahmen und Definitionen unterscheiden sich.
Beide Zahlen zeigen einen starken Anstieg innerhalb des jeweiligen Unternehmensindikators. Sie eignen sich aber nicht dazu, die tatsächliche relative Profitabilität der beiden Raffineriekonzerne auf den Cent genau zu bestimmen.
Ein fairer Vergleich benötigt die gemeldeten Ergebnisse aus Refining & Chemicals, die Mengen, Auslastungen, Gewinne aus dem Handel und den jeweils notwendigen Kapitalaufwand nach einheitlicher Abgrenzung.
TotalEnergies profitiert ebenfalls vom höheren Gaspreis
Die Q3-Indikatoren zeigen für TotalEnergies einen durchschnittlichen realisierten LNG-Preis von 12,28 Dollar je Million British Thermal Units, gegenüber 10,20 Dollar in Q2. Das entspricht ungefähr 20,4 Prozent mehr.
Auch der TTF-Gaspreisindex stieg im Quartalsvergleich nach Unternehmensangaben von 15,6 auf 21,5 Dollar je MMBtu.
TotalEnergies rechnet zudem mit einer Förderung zwischen 2,45 und 2,50 Millionen Barrel Öläquivalent pro Tag. Ungefähr fünf Prozent der Gesamtförderung seien nach Unternehmenseinschätzung noch von den Folgen des Nahostkonflikts beeinträchtigt.
Auch hier treten Chancen und Risiken gleichzeitig auf: Höhere Gaspreise helfen bei verkauften Mengen, während ausgefallene Förderanlagen oder erschwerte Transporte die tatsächlich verfügbare Menge reduzieren können.
Das Paradox: Bei TotalEnergies fällt Brent, während das Raffineriegeschäft besser aussieht
Die offiziellen Quartalsindikatoren erlauben eine eigene kleine Gegenüberstellung. Brent lag im dritten Quartal im Mittel bei 97,0 Dollar nach 103,8 Dollar im zweiten Quartal – ein Rückgang um rund 6,6 Prozent.
Der europäische Raffineriemargenindikator stieg gleichzeitig um 19,7 Dollar beziehungsweise rund 146 Prozent.
| Indikator | Q2 2026 | Q3 2026 |
|---|---|---|
| Brent im Quartalsmittel | 103,8 $/b | 97,0 $/b |
| European Refining Margin Marker | 13,5 $/b | 33,2 $/b |
Quelle: TotalEnergies „Third Quarter 2026: Main Indicators“, 15.10.2026. Der ERM ist ein Modellindikator und nicht der Gewinn pro Barrel.
Damit ist die populäre Gleichung „Ölkonzerne gewinnen nur bei steigendem Ölpreis“ zu einfach. Internationale Energieunternehmen verdienen in verschiedenen Segmenten auf unterschiedliche Weise. Ein hoher Ölpreis kann dem Fördergeschäft helfen, während eine knappe Raffineriekapazität die downstream-Margen erhöht.
Eine nachhaltige Aktienanalyse muss diese Effekte getrennt prüfen, statt sämtliche Energiegewinne auf einen einzigen Ölpreis zurückzuführen.
Lufthansa: 750 Millionen Euro höhere Kerosinkosten in nur drei Monaten
Die andere Seite zeigt die Lufthansa Group. Für Q2 2026 meldete sie 11,1 Milliarden Euro Umsatz, acht Prozent mehr als im Vorjahresquartal. Das bereinigte operative Ergebnis (Adjusted EBIT) sank dennoch von 870 auf 383 Millionen Euro.
Nach Unternehmensangaben verursachten höhere Treibstoffpreise im Quartal rund 750 Millionen Euro Mehrkosten. Dazu kamen mindestens 150 Millionen Euro Belastungen durch Streiks.
Die Treibstoffkosten allein überstiegen damit den Gewinnrückgang von 487 Millionen Euro zwischen beiden Quartalen. Dieser Vergleich beweist nicht, dass alle übrigen Ergebnisposten gleich geblieben wären; er verdeutlicht jedoch die Größenordnung des externen Kostenschocks.
Die operative Marge sank von 8,4 auf 3,4 Prozent, obwohl das Unternehmen mehr Umsatz erzielte. Der Anstieg der durchschnittlichen Ticket- und Stückerlöse konnte einen Teil der Belastung abfedern, aber nicht vollständig.
Für die tiefergehende Analyse des Q2-Ergebnisses verweisen wir auf unseren bereits veröffentlichten Lufthansa-Bericht zum 750-Millionen-Euro-Kerosinschock. Hier liegt der Schwerpunkt auf dem aktuellen Preiszusammenhang zwischen Raffinerien und Airlines.
Warum Lufthansa nicht direkt vom Brent-Preis abhängig ist
Flugzeuge werden mit speziell raffiniertem Kerosin betrieben. Seine Preise hängen nicht nur vom Rohöl ab, sondern auch von der Verfügbarkeit der passenden Raffinerieprodukte, Qualitätsvorgaben, Lagerung, Transport und lokalen Lieferbedingungen.
Wenn Raffinerien oder Transportwege beeinträchtigt sind, kann Jet Fuel knapp werden, auch wenn der Rohölpreis vorübergehend fällt. Der Preisaufschlag gegenüber Rohöl – vereinfacht der Produkt- oder Crack-Spread – kann dadurch steigen.
Genau das macht den aktuellen Vergleich interessant. Starke Raffineriemargen sind für einige Mineralölkonzerne positiv, können aber gleichzeitig für Fluggesellschaften ein Symptom ihrer hohen Treibstoffbeschaffungskosten sein.
Ein höherer Raffineriemargenindikator lässt sich dennoch nicht exakt in einen bestimmten Lufthansa-Kerosinpreis umrechnen. Die Vertragsgestaltung, Transportbedingungen und Absicherung unterscheiden sich.
Was die Lufthansa-Absicherung mit Derivaten tatsächlich leisten kann
Lufthansa erklärte bereits im Frühjahr, rund 80 Prozent des Treibstoffbedarfs für 2026 über Derivate auf verschiedene Erdölprodukte abgesichert zu haben. Trotzdem rechnete der Konzern damals mit erheblicher zusätzlicher Treibstoffbelastung.
Das ist kein Widerspruch. Absicherungen können nur einen Teil des Preises, einzelne Zeiträume oder bestimmte Referenzprodukte abdecken. Zwischen dem Preis eines abgesicherten Ölprodukts und dem endgültigen Kerosinpreis kann eine Differenz bestehen, die sich stark verändert.
Eine sogenannte Basisrisikoposition entsteht etwa, wenn ein Unternehmen Rohöl- oder Gasöl-Derivate nutzt, um die Kosten eines anders bepreisten Flugtreibstoffs zu begrenzen. Der Schutz muss dann nicht punktgenau dem aktuellen Kerosinpreisanstieg entsprechen.
Außerdem müssen die zeitlichen Laufzeiten beachtet werden. Aus der früheren 80-Prozent-Angabe für 2026 darf nicht gefolgert werden, dass Lufthansa auch im Jahr 2027 zu 80 Prozent zu denselben Konditionen geschützt wäre.
2026er Lufthansa-Ausblick: Eine Spanne statt sicherer Gewinnsteigerung
Aufgrund der Preisschwankungen stellte Lufthansa nach Q2 für 2026 ein Adjusted EBIT zwischen 1,7 und 2,2 Milliarden Euro in Aussicht. Die zuvor formulierte allgemeinere Ambition wurde damit konkretisiert.
Das Management erwartet zudem einen angepassten Free Cashflow von ungefähr 0,9 Milliarden Euro, sofern sich die Planung erfüllt.
Die Spanne zeigt, wie groß die Unsicherheit in einem Geschäft mit hoher Treibstoffabhängigkeit geworden ist. Bereits der Unterschied zwischen unterem und oberem Zielwert beträgt eine halbe Milliarde Euro operativen Gewinn.
Die vollständigen Lufthansa-Q3-Zahlen sind nach dem Finanzkalender für den 3. November 2026 vorgesehen. Deshalb werden hier noch keine angeblichen Q3-Gewinne als bereits realisierte Zahlen ausgegeben.
Höhere Ticketpreise können helfen – aber nicht alles retten
Lufthansa berichtete für Q2 von starken Nachfrageimpulsen im Premiumsegment und von mehr als 13 Prozent höheren Durchschnittserlösen auf Asien-Strecken. Auch die Stückerlöse der Netzwerk-Airlines stiegen.
Preissetzungsmacht ist ein wichtiger Schutz vor steigenden Kosten. Doch die Fähigkeit, zusätzliche Kosten auf Kunden zu überwälzen, unterscheidet sich je nach Strecke, Wettbewerb, Saison und Konjunktur.
Bei Geschäftsreisenden können höherwertige Angebote und bestimmte Reisebedürfnisse die Zahlungsbereitschaft unterstützen. Im preisempfindlichen Ferienverkehr kann eine deutliche Ticketverteuerung hingegen Buchungen auf andere Ziele oder Verkehrsträger verlagern.
Hinzu kommt ein zeitlicher Effekt: Ein Teil der Tickets wird Monate vor dem Flug verkauft. Wenn der Treibstoffpreis erst später steigt, kann der Ticketpreis bereits feststehen.
Warum Kapazitätsabbau kurzfristig sinnvoll sein kann
Bereits im April kündigte Lufthansa an, bis Oktober ungefähr 20.000 Flüge aus dem Angebot zu nehmen. Dadurch sollten nach Unternehmensangaben mehr als 40.000 Tonnen Kerosin eingespart werden.
Das kann betriebswirtschaftlich sinnvoll sein, wenn bestimmte Strecken nach höheren Treibstoff-, Personal- und Infrastrukturkosten nicht mehr ausreichend profitabel sind.
Es hat jedoch eine Kehrseite: Weniger Flüge können auch Umsatz, Kundenauswahl und die Auslastung von Flughäfen beeinflussen. Eine Streichung ist kein reiner Gewinnzuwachs in Höhe der eingesparten Kerosinkosten.
Auch die Aktionäre von Flughafenbetreibern spüren die Folgen verringerter Flugpläne mittelbar. Unser VINCI-Airports-Beitrag untersucht, warum hohe Treibstoffpreise Passagiermengen verändern können, während die Betreiber selbst sehr andere Gewinnmechanismen besitzen als Airlines.
Ein Modell: 10 Millionen Barrel und 10 Dollar zusätzliche Raffineriemarge
Um die Größenordnung der Preisentwicklung zu veranschaulichen, betrachten wir ein ausdrücklich fiktives Raffineriegeschäft mit 10 Millionen verarbeiteten Barrel pro Quartal.
Wenn sich der relevante realisierbare Bruttospread unter ansonsten gleichen Bedingungen um zehn Dollar je Barrel verbessert, ergäbe sich ein theoretisch günstiger Ergebnisbeitrag vor nicht berücksichtigten Kosten von 100 Millionen Dollar.
Das ist keine Prognose für Shell oder TotalEnergies. Der reale Beitrag hängt von Produktausbeute, Auslastung, Energie, Löhnen, Wartung, Lagerbeständen und Handel ab. Außerdem sind die oben genannten 42 und 33,2 Dollar Marktindikatoren und nicht diese hypothetische tatsächlich vereinnahmte Marge.
Beispielrechnung: 10 Mio. Barrel × 10 US-Dollar Veränderung des realisierten Bruttospreads = 100 Mio. US-Dollar vor weiteren Einflüssen.
Ein zweites Modell: Die Belastung einer Airline
Nehmen wir ein fiktives Flugunternehmen, das in einem Quartal eine Million Tonnen Kerosin benötigt. Bei einem zusätzlichen effektiven Beschaffungspreis von 150 Euro pro Tonne würden 150 Millionen Euro Mehrkosten entstehen, wenn Absicherungen, geringerer Verbrauch und höhere Ticketerlöse unberücksichtigt bleiben.
Gelingt es der Airline, 90 Millionen Euro über höhere Erlöse oder andere Effizienzmaßnahmen zu kompensieren, bliebe ein vereinfachter negativer Ergebniseffekt von 60 Millionen Euro.
Die tatsächlichen Lufthansa-Mengen und Vertragskonditionen können aus diesem Beispiel nicht abgeleitet werden. Es illustriert nur, warum sowohl Preisabsicherung als auch operative Gegenmaßnahmen wichtig sind.
Eine realistische Airline-Bewertung muss zudem Leasingverbindlichkeiten, Flugzeugkäufe und Wartung berücksichtigen. Dazu haben wir einen gesonderten IFRS-16-Schuldencheck zur Lufthansa veröffentlicht.
Was passiert, wenn der Konflikt abklingt?
Im ersten Szenario normalisieren sich Lieferketten und Raffineriekapazitäten schrittweise. Dann könnten die außergewöhnlich hohen Produktmargen wieder sinken. Für Raffinerien wäre das eine Gegenbewegung, für Airlines könnte es niedrigere Beschaffungskosten bedeuten.
Im zweiten Szenario bleiben Rohöl- und Produktpreise hoch, weil Förder- und Transportstörungen anhalten. Energieunternehmen könnten von hohen Preisen profitieren, allerdings nur bei ausreichender Produktion und planbaren Investitionsbedingungen.
Im dritten Szenario entstehen gleichzeitig hohe Ölpreise und schwächere globale Nachfrage. Eine weltwirtschaftliche Abkühlung kann bei Produzenten zu fallenden Absatzmengen und bei Airlines zu weniger Buchungen führen. Dann gibt es keine einfache Gewinnergruppe.
Diese Szenarien sind redaktionelle Überlegungen, keine Vorhersagen über politische Verhandlungen, Konfliktverläufe oder exakte Ölpreise.
Eine hohe Raffineriemarge kann auch ein Warnsignal sein
Hohe Produktspreads spiegeln manchmal vor allem eine knappe Versorgung wider. Sie können die Inflation erhöhen, Transportkosten in zahlreichen Branchen belasten und die wirtschaftliche Nachfrage langfristig abschwächen.
Raffinerien verdienen in solchen Phasen möglicherweise mehr, während Teile ihrer Kunden unter Kostendruck geraten. Auf lange Sicht kann das die Nachfrage nach Treibstoffen reduzieren oder zu veränderten Technologien und Verbrauchsmustern führen.
TotalEnergies beschreibt die europäischen Raffinerien selbst als strukturell herausfordernd, obwohl die aktuelle Marktlage außergewöhnlich günstig ist. Hohe Energie- und CO₂-Kosten sowie internationaler Wettbewerb verschwinden nicht allein wegen eines guten Quartals.
Das ist für die Bewertung entscheidend: Man sollte eine außergewöhnlich hohe Marge nicht ohne Begründung auf zehn oder zwanzig Jahre fortschreiben.
Shell gegen TotalEnergies: Welche Aktie profitiert stärker?
Aus den aktuellen Q3-Vorabmeldungen allein lässt sich die Frage nicht seriös beantworten. Die Indikatoren unterscheiden sich, und die vollständigen Quartalsgewinne beider Konzerne stehen noch aus.
Für eine vergleichbare Aktienbewertung müssten die tatsächlichen Ergebnisse und freien Cashflows aus Upstream, LNG, Refining und Marketing herangezogen werden. Hinzu kommen Schulden, Investitionsprogramme, Ausschüttungen und einheitliche Annahmen über langfristige Rohstoffpreise.
Auch der gezahlte Aktienkurs ist entscheidend. Selbst eine sehr rentable Firma kann bei einer überhöhten Bewertung eine niedrige künftige Aktionärsrendite bieten.
Wer die Ausschüttungen untersuchen möchte, findet im Ratgeber zur Ausschüttungsquote sowie im Ratgeber zur Free-Cashflow-Rendite die wichtigsten Grundlagen.
Sechs Punkte, auf die Anleger Ende Oktober achten sollten
- Shell am 29. Oktober: Wie viel des indikativ stark höheren Raffineriespreads gelangt tatsächlich ins bereinigte Segmentergebnis?
- TotalEnergies am 29. Oktober: Steigt das Raffinerieergebnis auch nach dem vollständigen Betriebskosten- und Handelsmix?
- Lufthansa am 3. November: Reichen höhere Ticket- und Frachtpreise aus, um die gestiegenen Kerosinkosten abzufedern?
- Crack-Spreads statt nur Brent: Wie entwickeln sich die konkreten Preise für Diesel und Flugtreibstoff relativ zum Rohöl?
- Cashflow und Working Capital: Wie stark verzerren Lagerbewertung, Derivate und Zahlungen für Emissionszertifikate die Quartalszahlen?
- Kapitalallokation: Wie setzen Ölkonzerne mögliche außergewöhnliche Zusatzerträge ein – für Schulden, Investitionen oder Aktionäre?
KI-Rechercheauftrag: Ölpreis und Aktien nicht verwechseln
Recherche-Prompt
„Untersuche Shell, TotalEnergies und Lufthansa mit den Q3-2026-Trading-Updates und den zuletzt veröffentlichten vollständigen Finanzberichten. Erfasse bei Shell und TotalEnergies die jeweils unternehmenseigenen Raffineriemargenindikatoren, die tatsächliche Produktion, die später endgültig ausgewiesenen Segmentergebnisse und den freien Cashflow. Setze die unterschiedlichen Margenmethoden nicht gleich. Trenne bei Lufthansa Brent, Kerosin, Crack-Spread und den durch Derivate tatsächlich abgesicherten Teil des Bedarfs. Verknüpfe die Mehrkosten aus Q2 mit realen Ergebnissen und prüfe bei den nächsten Berichten die Aktualisierung. Kennzeichne Modellrechnungen ausdrücklich, verwende datierte Ölpreise und erfinde keine noch unveröffentlichten Q3-Gewinne.“
BUCHTIPP · WERBUNG
Derselbe Energiepreisschock kann drei Aktien völlig unterschiedlich treffen.
In meinem Buch Aktienanalyse mit KI zeige ich, wie sich operative Kennzahlen, Quartalsberichte, Cashflow und langfristige Bewertungen anhand belastbarer Quellen untersuchen lassen. Entscheidend ist, hinter die einzelne Schlagzeile zu schauen und zu verstehen, womit ein Unternehmen tatsächlich Geld verdient.
Fazit: Wer Rohöl mit Kerosin gleichsetzt, übersieht den wichtigsten Unterschied
Die Preise am Energiemarkt sind im Oktober 2026 außerordentlich volatil. Shell und TotalEnergies profitieren nach ihren Vorabmeldungen von sehr hohen Raffineriemargen, auch weil die Versorgung mit verarbeiteten Kraftstoffen knapper geworden ist. Lufthansa dagegen muss deutlich höhere Treibstoffkosten verkraften und versucht, diese über Ticketpreise, Streckennetz und Kostendisziplin zu begrenzen.
Das Beispiel zeigt, warum man nicht einfach „Ölpreis hoch, Ölaktien gut, Airlineaktien schlecht“ sagen sollte. Das Ausmaß der Effekte hängt von Unternehmensmix, Verträgen, Produktion, Verbrauch, Kapitalkosten und vom Zeitpunkt der Abrechnung ab.
Für Anleger zählt letztlich nicht, welcher Konzern vom gegenwärtigen Preis am lautesten profitiert, sondern welcher daraus nach Investitionen, Finanzierung und Steuern dauerhaft verfügbaren Cashflow für seine Aktionäre machen kann.
Redaktionsstand: 20. Oktober 2026. Shells und TotalEnergies‘ Q3-Angaben sind Indikatoren bzw. Trading-Updates, keine bereits endgültigen Quartalsgewinne. Bei Lufthansa werden die letzten tatsächlich veröffentlichten Q2-Zahlen verwendet. Keine individuelle Anlageempfehlung.
Originalquellen und Methodik
- Shell plc – Trading Update zum dritten Quartal, 7. Oktober 2026: indikative Raffinerie- und Chemiemargen, Auslastungen, Cashflow-Faktoren sowie Veröffentlichungstermin am 29. Oktober.
- Shell – SEC 6-K zur Q3-2026-Trading-Update-Note: identische Originalangaben in regulatorischer Veröffentlichung.
- TotalEnergies – Q3 2026 Main Indicators, 15. Oktober 2026: Brent, Erdgas, LNG und European Refining Margin Marker sowie Ausblick.
- TotalEnergies – Erklärung zu europäischen Raffineriemargen: Struktur, Kosten und zyklische Risiken.
- Lufthansa Group – Q2 2026, 4. August: rund 750 Mio. Euro höhere Fuel-Kosten, Adjusted EBIT 383 Mio. Euro und Jahresausblick.
- Lufthansa Group – Q1-Bericht 2026: zuvor kommunizierte Kraftstoffabsicherung und Kostenbelastung.
- Lufthansa Group – Netzoptimierung vom 21. April 2026: 20.000 gestrichene Flüge und erwartete Treibstoffeinsparung.
- Wall Street Journal – Ölpreisbewegungen vom 20. Oktober 2026: aktuelle Brent- und WTI-Volatilität.
Eigene Rechnungen auf Grundlage veröffentlichter Indikatoren: Shell-Margenanstieg 42/24−1 =75 %. TotalEnergies-ERM 33,2/13,5−1≈145,9 %. Brent-Quartalsmittel 97,0/103,8−1≈−6,6 %. LNG-Verkaufspreis 12,28/10,20−1≈+20,4 %. Fiktiver Spread-Effekt 10 Mio. Barrel ×10 Dollar=100 Mio. US-Dollar vor weiteren Kosten; fiktiver Airline-Effekt 1 Mio. Tonnen ×150 Euro=150 Mio. Euro vor Absicherungen und Gegenmaßnahmen. Keine dieser Modellrechnungen stellt reale Unternehmensgewinne dar.