Kopenhagen, 7. November 2026. Für die größte Containerreederei Dänemarks wird ein Problem der Weltwirtschaft gerade zum Gewinnmotor. A.P. Møller–Mærsk meldete für das dritte Quartal 18,1 Milliarden US-Dollar Umsatz – 27 Prozent mehr als im Vorjahresquartal. Das operative Ergebnis vor Zinsen und Steuern (EBIT) stieg von 1,3 auf 3,3 Milliarden Dollar. Dabei beförderte die Seefrachtsparte nicht mehr Container. Ihr beladenes Transportvolumen sank nach Konzernangaben sogar leicht um 0,8 Prozent.
Die überraschende Antwort steckt im Preis für knappen Schiffsraum: Die tatsächlich erzielten durchschnittlichen Frachtraten der Sparte Ocean stiegen gegenüber dem Vorjahresquartal um 46 Prozent. Taifune in Asien, überfüllte Häfen und die weiterhin blockierte Straße von Hormus erschwerten die Fahrpläne. Schiffe verbrachten mehr Zeit außerhalb der produktiven Fahrt und Maersk konnte pro transportiertem Standardcontainer deutlich mehr einnehmen.
Der Konzern erhöhte deshalb am 5. November seine Prognose für das bereinigte Jahres-EBIT auf 8,0 bis 8,5 Milliarden Dollar. Noch im August hatte das Ziel nur 4,5 bis 6,5 Milliarden gelautet. Das wirft zwei miteinander verbundene Fragen auf: Wie viel dieses Gewinnsprungs ist das Ergebnis echter Nachfrage – und wie viel davon ist eine zeitweilige Knappheitsprämie aus Störungen des Welthandels? Und was passiert mit dem Wert der Maersk-Aktie, wenn sich die Staus auflösen und Transportkapazität zurückkehrt?
Die dritte Quartalsrechnung: Operatives Ergebnis steigt schneller als Umsatz
Der Gruppenumsatz erhöhte sich von rund 14,2 Milliarden auf 18,1 Milliarden Dollar. Der Bruttosprung von ungefähr 3,9 Milliarden Dollar trifft auf ein Geschäftsmodell, in dem ein beträchtlicher Teil der Kosten für Schiffe, Personal, Container, Häfen und Netze schon existiert. Wenn die Preisgestaltung steigt, müssen nicht im gleichen Umfang neue Schiffe gekauft werden, um höhere Einnahmen zu erzielen. Dieser operative Hebel erklärt die deutlich stärkere Ergebnisentwicklung.
Das EBITDA stieg von 2,7 auf 4,7 Milliarden Dollar; das EBIT von 1,3 auf 3,3 Milliarden. Die Konzern-EBIT-Marge erreichte 18,1 Prozent. Ein solcher Anstieg bedeutet aber nicht automatisch, dass Maersk strukturell jedes Jahr 18 Prozent EBIT-Marge erzielen kann. Frachtraten gelten als zyklisch: In Phasen überschüssiger Kapazität können sie rasch fallen. Im dritten Quartal half ausgerechnet ein komplizierteres, weniger zuverlässiges Netzwerk, mehr pro transportiertem Container zu verdienen.
| Kennzahl | Q3 2025 | Q3 2026 |
|---|---|---|
| Konzernumsatz | 14,2 Mrd. $ | 18,1 Mrd. $ |
| EBITDA | 2,7 Mrd. $ | 4,7 Mrd. $ |
| EBIT | 1,3 Mrd. $ | 3,3 Mrd. $ |
| Free Cashflow | 771 Mio. $ | 2.389 Mio. $ |
Quellen: Maersk Q3-Mitteilung vom 5.11.2026 und Investorpräsentation. Gerundete Konzernwerte für Umsatz/EBITDA/EBIT; Free Cashflow aus der detaillierten Kapitalflussüberleitung.
Die echte Überraschung: Weniger Container, fast fünfmal so viel Ocean-EBIT
Die Seefrachtsparte Ocean transportierte im Quartal 3,37 Millionen FFE (Forty-foot Equivalent Units, Einheiten von jeweils 40 Fuß), 0,8 Prozent weniger als ein Jahr zuvor. Gleichzeitig stieg die durchschnittliche realisierte Frachtrate auf 3.287 Dollar je FFE, ein Plus von 46 Prozent gegenüber dem Vorjahresquartal. Das Segment-EBIT verbesserte sich von 567 Millionen auf 2.591 Millionen Dollar. Der Gewinnanstieg ist damit wesentlich eine Preisgeschichte und kein Boom zusätzlicher Mengen.
Die Seefrachtbranche wirkt im Aufschwung deshalb paradox. Wenn weniger Container transportiert werden, kann die Reederei trotzdem erheblich profitabler sein, solange der Preis pro Container ausreichend steigt. Die eigentliche Kapazitätsfrage lautet nicht nur, wie viele Schiffe es gibt, sondern wie viel nutzbare Transportleistung nach Wartezeiten, Umwegen und Hafenabfertigung verbleibt. Genau dort führte das schwierige Quartal zu vorübergehender Knappheit.
Die zwei 46-Prozent-Werte darf man nicht verwechseln
In der Pressemitteilung stehen zwei unterschiedliche Aussagen, die auf den ersten Blick gleich aussehen. Der Shanghai Containerised Freight Index (SCFI), ein Maß für Spotraten, stieg im Durchschnitt des dritten Quartals um 46 Prozent gegenüber dem zweiten Quartal. Die tatsächlich von Maersk im Ocean-Geschäft erzielte durchschnittliche beladene Frachtrate stieg dagegen um 46 Prozent gegenüber dem dritten Quartal 2025. Das sind verschiedene Vergleichszeiträume und unterschiedliche Messkonzepte.
Ein Spotindex ist nicht der realisierte Konzernpreis. Reedereien haben längerfristige Kontrakte, verschiedene Fahrtgebiete, Zuschläge und eine Mischung von Kundengruppen. Nicht jeder Container wurde deshalb plötzlich um exakt 46 Prozent teurer, nur weil der Marktindex diesen Sprung anzeigt. Für eine Unternehmensbewertung muss der tatsächlich verbuchte Ertrag pro transportierter Einheit herangezogen werden, nicht unkritisch jede Bewegung eines Spotindex.
Was passiert, wenn ein Schiff in einer Warteschlange liegt?
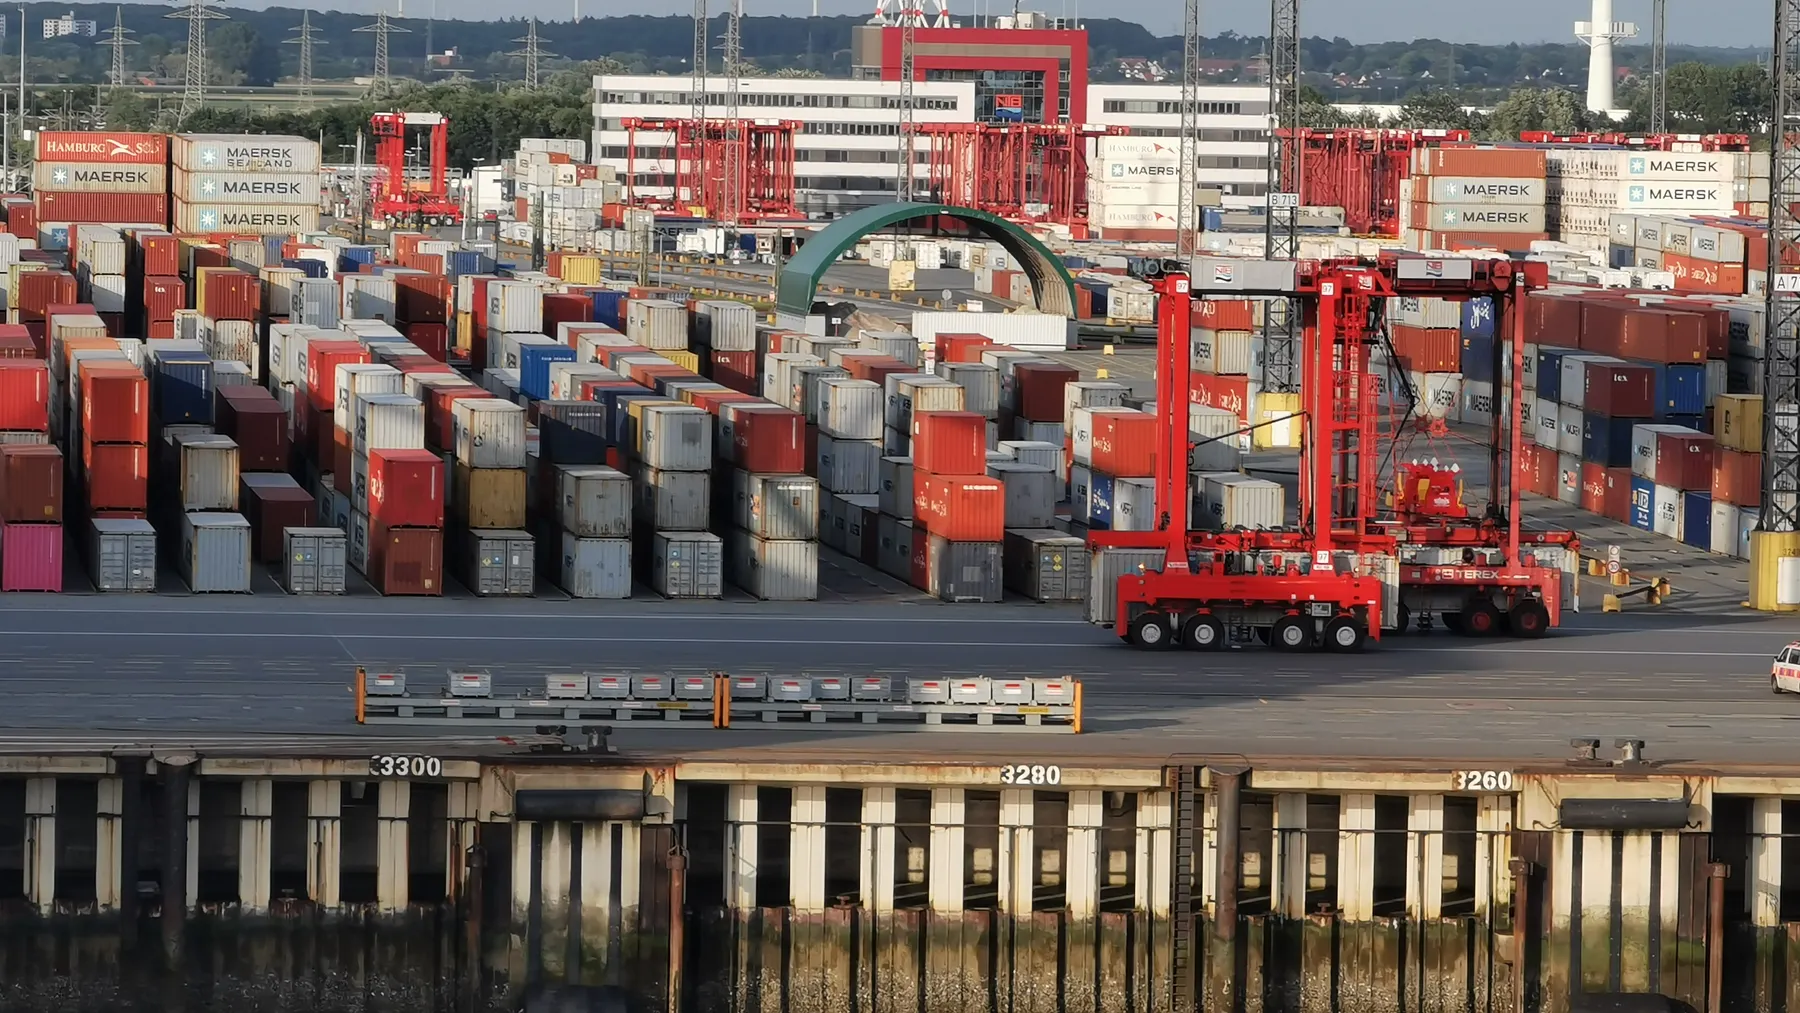
Maersk berichtet, dass die durchschnittlichen weltweiten Hafenwartezeiten zeitweise 16,6 Stunden erreichten – den höchsten Stand seit Januar 2023. Verantwortlich waren unter anderem schwere Taifune in Asien, Störungen in mehreren Häfen und Routenprobleme. Ein Schiff, das wartet, kann währenddessen weniger Abfahrten pro Jahr leisten. Gleiches gilt für einen Container, der an einem überlasteten Hafen länger gebunden bleibt.
Wenn die Nachfrage nach Transport dennoch stabil bleibt, werden im Netz weniger freie Plätze angeboten. Das kann den Preis erhöhen. Die Reederei muss zugleich mehr für Treibstoff, Handling und Umwege zahlen. Für ihre Kunden dagegen können höhere Raten und unsichere Liefertermine die Beschaffung verteuern. Aus dem Gewinnsprung ergibt sich keine automatische rechtliche oder moralische Verfehlung. Die Zahlen zeigen einen klassischen Knappheitsmechanismus mit Gewinnern und Verlierern.
96 Prozent Schiffsauslastung bedeuten wenig Puffer
Maersk nennt für Ocean eine Schiffsauslastung von 96 Prozent und erklärt, dass dieses hohe Niveau bereits drei Quartale gehalten wurde. Bei einer so starken Nutzung kann zusätzliche Nachfrage oder ein länger dauernder Hafenstau nur begrenzt durch kurzfristig freie Stellplätze aufgenommen werden. Der Konzern profitiert von einem angespannten Netz, solange die Kunden auf Transport angewiesen sind.
Allerdings ist eine Auslastung von 96 Prozent nicht gleichbedeutend mit 96 Prozent Gewinnmarge. Sie sagt auch wenig darüber, wie sich unterschiedliche Routen und Richtungstransporte verteilen. Leerrückfahrten und ungleichmäßige Handelsströme können die Effizienz mindern. Eine dauerhafte Maximalauslastung ist zudem mit operativen Risiken verbunden: Schon kleinere zusätzliche Störungen können Fahrpläne erheblich verschlechtern.
Die Straße von Hormus macht die Gewinnstory politisch
Die Unternehmensmeldung verweist ausdrücklich auf die anhaltende Sperrung der Straße von Hormus. Der dadurch erschwerte Schiffsverkehr führte unter anderem zu zusätzlichen Netzwerk- und Containerhandlingkosten. Gleichzeitig stärkt ein geringeres kurzfristiges Angebot an Transportkapazität die Preisposition der verbleibenden Verbindungen. Diese beiden Effekte wirken in entgegengesetzter Richtung auf die Ergebnisrechnung.
Der Einfluss geopolitischer Störungen ist daher nicht einfach „Krieg gleich mehr Gewinn“. Höhere Versicherungs-, Treibstoff- und Transportkosten belasten die Reederei; unter Umständen sinken auch die transportierten Mengen oder Kunden verschieben Bestellungen. Entscheidend ist, ob die zusätzlich erzielten Frachtraten die steigenden Kosten übertreffen. 2026 gelang dies im Ocean-Segment deutlich. Eine Prognose des weiteren militärischen oder diplomatischen Verlaufs lässt sich aus den Quartalszahlen nicht ableiten.
Rückkehr zum Suezkanal kann helfen – und gleichzeitig Preise drücken
Maersk beschreibt in der Investorpräsentation eine teilweise Rückkehr zur Suezroute und erwartet, dass weitere Normalisierung bestimmte Engpässe reduzieren kann. Kürzere oder zuverlässigere Routen sparen unter Umständen Treibstoff und Kapazität. Doch genau dieser positive Effekt für Kunden und die Effizienz der Schiffsnetze kann den Preisdruck auf Reedereien erhöhen, wenn wieder mehr nutzbarer Frachtraum verfügbar wird.
Es handelt sich um einen klassischen Zielkonflikt. Für die operative Qualität ist ein planbares Netzwerk besser. Für den kurzfristigen Preis je Container kann die Auflösung der Knappheit dagegen Gegenwind bedeuten. Das Fachmedium Lloyd’s List berichtete Anfang November, dass die Frachtraten bereits Anzeichen einer Abschwächung zeigen. Die Q3-Marge sollte deshalb nicht ungeprüft als neue Normalrendite für 2027 übernommen werden.
Die Treibstoffkosten steigen – aber nicht so schnell wie die Frachtraten
Der durchschnittliche Bunkerpreis lag im Ocean-Geschäft laut Zwischenbericht rund 49 Prozent über dem Vorjahresquartal. Gleichzeitig wurde der Treibstoffverbrauch um 6,3 Prozent gesenkt, unter anderem durch Routen- und Betriebsanpassungen. Die übrigen Netzkosten ohne Bunker erhöhten sich um zwölf Prozent, Containerhandlingkosten um 9,3 Prozent. Das ist ein erheblicher Kostenschub.
Der Gewinnsprung lässt sich deshalb nicht mit sinkenden Betriebskosten allein erklären. Der Preis je transportierter Einheit stieg zeitweise stärker als die Kosten. Die Einheitkosten bei konstanten Energiekosten erhöhten sich sogar um 4,8 Prozent. Je länger Störungen und höhere Preise gleichzeitig bestehen, desto komplizierter wird das Bild. Der eigene Flottenbetrieb muss effizient sein, aber die Nachhaltigkeit der Ergebnisverbesserung hängt in außergewöhnlichem Maß vom externen Frachtratenumfeld ab.
Wie 100 Dollar weniger Frachtrate den Jahresgewinn treffen könnten
Maersk selbst nennt eine Sensitivität, die das Preisrisiko quantifizierbar macht. Bei sonst unveränderten Bedingungen verändert eine um 100 Dollar je FFE andere Containerfrachtrate das erwartete EBIT des Gesamtjahres 2026 um ungefähr 300 Millionen Dollar. Die Kennzahl stammt aus der offiziellen Prognosetabelle und ist ausdrücklich eine ceteris-paribus-Betrachtung – alle anderen Faktoren werden als unverändert angenommen.
Als reine Illustration könnte eine Veränderung um 500 Dollar je FFE bei linearer Anwendung einer Größenordnung von 1,5 Milliarden Dollar EBIT entsprechen. Diese Hochrechnung ist keine zusätzliche Unternehmensprognose, weil sich Volumen, Zuschläge, Kosten und Verträge bei größeren Marktverschiebungen ebenfalls ändern können. Sie verdeutlicht dennoch, warum selbst ein hoher Auftrags- und Umsatzbestand der Reederei keinen konstanten Gewinn garantiert. Die Aktie hat eine ausgeprägte Preissensitivität.
| Änderung einer Annahme | Effekt auf EBIT |
|---|---|
| Frachtrate ±100 $ je FFE | ±300 Mio. $ |
| Frachtvolumen ±100.000 FFE | ±20 Mio. $ |
| Bunkerpreis ±100 $ je Tonne (nach erwarteter Absicherung) | ±100 Mio. $ |
Quelle: Maersk, Prognose- und Sensitivitätstabelle vom 5.11.2026. Die Vorzeichen zeigen Richtungsänderungen, keine garantierte lineare Wirkung bei extremen Marktbewegungen.
Die Prognose wurde nicht einmal, sondern mehrfach angehoben
Im Mai 2026 lag das bereinigte EBITDA-Jahresziel noch bei 4,5 bis 7,0 Milliarden Dollar. Im Juni folgte eine Anhebung auf 8,0 bis 10,0 Milliarden; im August auf 10,5 bis 12,5 Milliarden. Jetzt erwartet Maersk 14,0 bis 14,5 Milliarden Dollar. Für das bereinigte EBIT lautet die aktuelle Spanne 8,0 bis 8,5 Milliarden, nach 4,5 bis 6,5 Milliarden im August.
Diese Entwicklung ist nicht automatisch ein Zeichen, dass das Management früher falsche Zahlen veröffentlicht hätte. Frachtraten und Transportstörungen können sich innerhalb weniger Wochen gravierend verändern. Gleichzeitig zeigt die Folge der Prognosekorrekturen, wie schwierig es ist, eine stark zyklische Reederei aus vergangenen Jahreszahlen zu modellieren. Wer die aktuelle EBITDA-Spanne für ein dauerhaftes Mittel durch den nächsten Konjunkturzyklus hält, geht ein erhebliches Risiko ein.
Der Free Cashflow ist ebenfalls außergewöhnlich stark
Für Q3 meldet Maersk 2,389 Milliarden Dollar Free Cashflow, nach 771 Millionen im Vorjahr. Der Wert liegt damit ungefähr beim 3,1-Fachen des Vergleichsquartals. Aus 4,710 Milliarden Dollar EBITDA wurden 4,364 Milliarden operativer Cashflow, bevor der Konzern verschiedene Investitions- und Leasingzahlungen berücksichtigt. Der Cashflow ist ein wichtiger Gegenbeleg zu der Behauptung, der Gewinn existiere nur als buchhalterischer Effekt.
Trotzdem erklärt sich das Quartal nicht als vollständig in Geld umgesetzter EBIT-Gewinn. Das Working Capital belastete den Cashflow um 394 Millionen Dollar. Das passt zum hohen Seefrachtpreis: Höhere Rechnungen können zunächst höhere Forderungen erzeugen, bevor Kunden zahlen. Gleichzeitig flossen rund 1,163 Milliarden Dollar für Bruttoinvestitionen sowie 888 Millionen Dollar für Leasingraten ab. Entscheidend ist also die gesamte Cashflow-Brücke, nicht allein die beeindruckende EBITDA-Zahl.
Die Cashflow-Brücke enthält auch langfristige Verpflichtungen
Die Quartalsüberleitung lässt sich nachvollziehen: 4,710 Milliarden Dollar EBITDA, plus 207 Millionen nicht zahlungswirksame Anpassungen, minus 394 Millionen Working-Capital-Veränderung und minus 159 Millionen gezahlte Steuern führen zu 4,364 Milliarden operativem Cashflow. Danach folgen unter anderem Brutto-Capex von 1,163 Milliarden Dollar und 888 Millionen Leasingraten. Weitere kleinere Posten führen auf den ausgewiesenen Free Cashflow von 2,389 Milliarden Dollar.
Aus dieser Rechnung wird sichtbar, warum die klassische Faustregel „EBITDA gleich frei verfügbares Geld“ bei einer Reederei besonders gefährlich ist. Schiffe und Terminalanlagen benötigen hohe Investitionen. Ein großer Teil der Flotte wird über Leasingmodelle bewirtschaftet, bei denen das Bezahlen von Raten ebenfalls Liquidität bindet. Eine gute Einjahresrendite muss daher stets im Verhältnis zur Erneuerung und Finanzierung der Anlagen betrachtet werden.
20,6 Milliarden Dollar Liquidität – die Schuldenseite zählt mit
Die Investorpräsentation nennt 20,632 Milliarden Dollar an Zahlungsmitteln, kurzfristigen Einlagen und Wertpapieren. Gleichzeitig betragen die Brutto-Finanzverbindlichkeiten nach ausgewiesener Definition 17,419 Milliarden Dollar, davon 12,583 Milliarden Leasingverbindlichkeiten. Daraus ergibt sich eine Netto-Cashposition von rund 3,213 Milliarden Dollar beziehungsweise eine negative Nettofinanzschuld in der Berichtsnotation.
Maersk ist damit nicht automatisch „schuldenfrei“, obwohl liquide Mittel die auf dieser Basis erfassten Bruttoverbindlichkeiten übersteigen. Der wirtschaftliche Wert des Leasingzugangs und die Qualität der Assets sind relevant. Zudem benötigt das Unternehmen Kapital für die Flottenerneuerung und Terminals. Der Vergleich mit unserem IFRS-16-Leasingcheck bei DHL und Lufthansa zeigt, warum operative Cashflows und vertragliche Leasingzahlungen gemeinsam betrachtet werden sollten.
Die Logistik wächst, ist aber weit weniger profitabel als die Seefracht
Logistics & Services steigerte seinen Umsatz laut Konzernmeldung um 13 Prozent. Die EBIT-Marge wuchs von 5,5 auf 5,8 Prozent. Damit entwickelt sich das Geschäft positiv, liegt jedoch deutlich unter den 20,6 Prozent EBIT-Marge der Seefrachtsparte Ocean im dritten Quartal. Das ist wichtig, weil Maersk sich langfristig nicht allein als Reederei, sondern als integrierten Logistikanbieter positioniert.
Landtransport, Lagerung, Luftfracht und Logistikberatung können Kundenbindungen über die reine Seereise hinaus verlängern. Doch auch diese Dienstleistungen benötigen Personal, IT, Lager und Partnernetzwerke. Hohe Ocean-Raten lassen die gesamte Gruppe im aktuellen Quartal besonders profitabel erscheinen. Wenn die Raten sinken, kann Logistics & Services die Schwankungen möglicherweise teilweise abfedern, aber die wesentlich niedrigere Marge begrenzt den unmittelbaren Ausgleich.
Terminals: Ein anderes, infrastrukturlastiges Gewinnmodell
Die Hafen- und Terminalaktivitäten meldeten Rekordumsatz und ein Volumenwachstum von 2,6 Prozent. Die Auslastung lag bei 85 Prozent, nach 90 Prozent im Vorjahresvergleich. Eine niedrigere Auslastung klingt zunächst negativ, kann aber auch mit neu in Betrieb genommenen Anlagen und zusätzlicher Kapazität zusammenhängen. Maersk berichtet zudem von hohen Ergebnissen und Investitionen für weitere Standorte.
Ein wichtiger Bilanzvergleich betrifft 2025. Die Terminal-EBIT-Marge lag 2026 nach Bereinigung um einen vorjährigen Effekt aus der Umkehr einer Wertminderung bei 32,5 Prozent gegenüber einer entsprechend bereinigten Marge von 32,0 Prozent. Das ist eine andere Aussage als ein pauschaler Vergleich aller unbereinigten ausgewiesenen Margen. Die Qualität des Terminalgeschäfts hängt langfristig an Umschlagmenge, Konzessionsverträgen und investiertem Kapital – nicht allein an einer guten Auslastungszahl in der Sommersaison.
Neue Häfen in Brasilien und Bangladesch brauchen Jahre zur Rendite
Im September nahm APM Terminals Suape im brasilianischen Pernambuco den Betrieb auf. Die neue Anlage fügt dem gesamten Suape-Hafenkomplex zunächst bis zu 400.000 TEU jährliche Handlingkapazität hinzu. In Chattogram, Bangladesch, begann im August der Bau eines weiteren Terminals mit geplanter Jahreskapazität von 900.000 TEU. Das sind potenzielle Kapazitätswerte, keine im Q3 bereits tatsächlich zusätzlich umgeschlagenen Container.
Solche Terminals können langfristige, wiederkehrende Einnahmen schaffen, erfordern aber hohe Vorleistungen und regulatorische Vereinbarungen. Nicht jede zusätzliche TEU-Kapazität erzeugt automatisch zusätzlichen Umsatz. Sie muss von Schifffahrtslinien und Kunden genutzt werden. Für den Konzern ergibt sich ein anderer Kapitalzyklus als beim kurzfristigen Sprung der Frachtraten: Der Nutzen der Terminalinvestitionen hängt über viele Jahre an Auslastung, Preisen und Infrastrukturqualität.
26 neue Schiffe: Flottenerneuerung ist nicht automatisch Netto-Kapazitätswachstum
Maersk bestellte 26 dual-fuel-fähige Containerschiffe mit je etwa 18.600 TEU Kapazität. Die Lieferung ist für 2029 und 2030 vorgesehen. Multipliziert ergibt dies eine nominelle Gesamtkapazität von 483.600 TEU. Die Zahl ist nicht gleichbedeutend mit 483.600 TEU zusätzlichen Kapazitäten der Weltflotte, denn die Neubauten sind Teil eines Flottenerneuerungsprogramms und können ältere Einheiten ersetzen.
Die Investitionen sollen den längerfristigen Betrieb und den Übergang zu alternativen Kraftstoffen unterstützen. Gleichzeitig werden sie in einem Markt bestellt, in dem die kurzfristige Profitabilität aktuell sehr hoch ist. Der Zeitpunkt der Auslieferung kann mit einem völlig anderen Frachtratenumfeld zusammenfallen. Eine seriöse Bilanzbewertung muss daher prüfen, wie die neuen Schiffe finanziert werden, welche bestehenden Kapazitäten ausgemustert werden und mit welchem Umsatz sie nach 2029 tatsächlich rechnen können.
Wer trägt die gesamtwirtschaftlichen Kosten höherer Frachtraten?
Höhere Containerpreise sind für den Reedereikonzern zunächst zusätzliche Erlöse. Für importierende Unternehmen sind sie Transportkosten. Abhängig von Wettbewerb und Lieferverträgen können diese Kosten teilweise in Endpreise eingehen, Margen schmälern oder Entscheidungen zur Beschaffung verändern. Bei stark ausgelasteten Häfen kommen unsichere Liefertermine hinzu; Unternehmen müssen mehr Lagerbestände vorhalten oder ihre Lieferketten umstellen.
Ein rein positiver Blick auf die Maersk-Aktie ignoriert daher den Kreislauf: Dieselbe Knappheit, die kurzfristig das EBIT anhebt, kann bei längerem Verlauf die Nachfrage nach Waren und Transport abschwächen. Investitionen in Elektrifizierung und KI-Infrastruktur stützen derzeit laut CEO Vincent Clerc bestimmte industrielle Transporte. Aber auch diese Nachfrage ist nicht immun gegen Finanzierungskosten, politische Restriktionen oder spätere Projektverschiebungen.
Was der Aktienkurs nicht schon aus dem Quartal verrät
Ein Unternehmen mit einem schnell gestiegenen Jahresgewinn erscheint bei unverändertem Kurs anhand des laufenden KGV möglicherweise günstiger. Doch gerade bei zyklischen Schifffahrtswerten kann ein niedriges Kurs-Gewinn-Verhältnis am Hochpunkt der Gewinne irreführend sein. Fällt die Frachtrate später, sinkt der Gewinn, während die feste Kapitalbasis fortbesteht. Ein Anleger sollte nicht den stärksten Quartalsgewinn einfach mal vier nehmen und als langfristiges Ergebnis definieren.
Für die Bewertung gehören daher mindestens drei Szenarien nebeneinander: ein normalisiertes Frachtratenumfeld ohne außergewöhnliche Staus, ein länger anhaltender Engpass und eine Phase deutlichen Kapazitätsüberschusses. Die potenziellen Cashflows der Terminalaktivitäten und der Logistiksparte können separat beurteilt werden. Auch unser älterer Bericht über Hapag-Lloyd und die Folgen gestörter Seerouten erklärt, warum die Gewinne der Reedereien in unterschiedlichen Marktphasen stark schwanken.
Ein Beispiel zeigt die Größenordnung – kein Kursziel
Nimmt man rein hypothetisch ein auf Dauer erzielbares Konzern-EBIT von fünf Milliarden Dollar an, ergäbe ein frei gewählter Unternehmenswertmultiplikator von sieben einen Enterprise Value von 35 Milliarden Dollar. Bei einem ebenfalls hypothetischen EBIT von acht Milliarden und demselben Faktor wären es 56 Milliarden. Weder die fünf beziehungsweise acht Milliarden noch der Faktor sieben sind ein aus dem Markt abgelesener fairer Wert. Die Rechnung illustriert allein die Bedeutung normalisierter Gewinne.
Zum Eigenkapitalwert gehören zusätzlich Leasing- und Finanzierungsposten, Nettoliquidität, nicht beherrschende Anteile sowie die Frage, welche Investitionen notwendig sind. Ein Vergleich mit der aktuellen Marktkapitalisierung müsste den Börsenkurs und die ausstehenden Aktien zum Bewertungsstichtag verwenden. Ein vermeintliches Schnäppchen aus einer einzigen hohen EBIT-Zahl wäre ohne diese Überleitung nicht seriös.
Der positive Fall: Die Knappheit dauert länger als erwartet
Im optimistischen Szenario bleiben weltweite Warentransporte robust, während die Nutzkapazität der Reedereien durch Häfen und Routen länger angespannt ist. Maersk kann hohe Raten über mehrere Kontraktzyklen vereinnahmen, den vorhandenen Schiffspool stark auslasten und die Logistiksparte parallel ausbauen. Die guten Cashflows geben dem Unternehmen Spielraum für Flottenerneuerung, neue Terminals und Rückkäufe.
Damit wäre der jetzige Ergebnisanstieg nicht vollständig ein Einmaleffekt, sondern könnte über längere Zeit reale Liquidität liefern. Die Bedingung bleibt aber eine gute Balance zwischen Preisen und Kosten. Der Konzern benötigt weiter eine zuverlässige Flotte, sichere Routen und Kunden, die die höheren Transportrechnungen bezahlen können. Eine dauerhafte Maximalrendite nur wegen geopolitischer Verwerfungen ist keine belastbare Basisannahme.
Der negative Fall: Normalisierung trifft die Frachtraten schneller als die Kosten
Im ungünstigen Szenario lösen sich die Staus, Suez-Routen verkürzen Transportzeiten und zusätzliche Kapazität erscheint im Markt. Die Frachtraten könnten dann sinken, bevor die Fixkosten der Flotte ausreichend angepasst sind. Die im Q3 ungewöhnlich starke EBIT-Marge der Seefrachtsparte würde sich normalisieren. Das ist besonders relevant, weil die tatsächlich transportierten Mengen zuletzt nicht gewachsen sind.
Die neuen Schiffe und Terminalinvestitionen erhöhen den längerfristigen Kapitalbedarf, während höhere Frachtraten nicht unbedingt bestehen bleiben. Maersk könnte weiterhin ein wirtschaftlich solides Logistikunternehmen sein und dennoch deutlich weniger EBIT ausweisen als in diesem außergewöhnlichen Quartal. Für Aktionäre wäre dann entscheidend, ob bei durchschnittlichen Raten noch ausreichend Free Cashflow nach Investitionen und Leasingraten entsteht.
Die nächsten vier Kontrollgrößen
Erstens ist die tatsächlich realisierte Ocean-Frachtrate je FFE wichtiger als ein einzelner Spotindex. Zweitens sollte die Auslastung zusammen mit Wartezeiten und der Zahl der transportierten Einheiten verfolgt werden. Drittens müssen EBIT-Marge und Free Cashflow nach den tatsächlichen Flotten- und Terminalinvestitionen beurteilt werden. Viertens zählt, wie schnell Logistics & Services und Terminals unabhängiger von außergewöhnlich hohen Seefrachtraten wachsen.
Auch die neue Prognose von 8,0 bis 8,5 Milliarden Dollar bereinigtem Jahres-EBIT bleibt an veränderte Marktbedingungen geknüpft. Für 2027 existiert aus dieser Q3-Mitteilung noch kein gleich verbindlicher Ergebniskorridor. Eine Aktie kann im November 2026 von hohen aktuellen Preisen profitieren und gleichzeitig unter den Folgen einer späteren Marktberuhigung leiden.
Fazit: Maersks Milliardengewinn ist echt – aber seine Grundlage kann sich ändern
Die Quartalsergebnisse zeigen reale operative Stärke: 96 Prozent Schiffsauslastung, deutlich höhere realisierte Frachtraten und einen Free Cashflow von 2,389 Milliarden Dollar. Trotzdem ist die auffälligste Zahl nicht das Umsatzwachstum um 27 Prozent. Es ist der leichte Rückgang der transportierten Container trotz der starken Ergebnisexplosion. Die Preissetzung in einem blockierten und überlasteten Welthandelsnetz macht den Unterschied.
Für die Aktie zählt, wie viel Gewinn Maersk verdient, wenn der weltweite Seeverkehr wieder normaler funktioniert. Der Konzern besitzt gute Logistik- und Terminalanlagen, aber die Seefrachtsparte bleibt ein hochzyklisches Geschäft. Genau deshalb können überfüllte Häfen kurzfristig Milliarden ermöglichen und langfristig zur größten Gefahr für eine zu optimistische Gewinnbewertung werden.
Redaktionelle Transparenz: Stand 7. November 2026. Auswertung öffentlich zugänglicher Quartalszahlen, Investorinformationen und Branchenberichterstattung; keine eigenen Interviews, keine internen Daten, keine Behauptung illegaler Preisabsprachen. Szenario-Rechnungen sind ausdrücklich keine Kursziele oder Anlageberatung.
Quellen und Methodik
- Maersk, Quartalsergebnisse und Jahresprognose, 5.11.2026 – Gruppen- und Segmentzahlen, Staus, Preise, Kosten, Jahresausblick.
- Maersk, Investorpräsentation Q3 2026 – Preis je FFE, Volumen, EBIT-Marge, Cashflow-Brücke, Nettoliquidität.
- A.P. Møller–Mærsk, formelle Prognoseanhebung, 5.11.2026 – bereinigtes EBIT und EBITDA, Free-Cashflow-Ziel.
- Lloyd’s List, 5.11.2026 – externe Brancheneinordnung und Hinweise auf nachlassende Frachtraten.
Eigene Rechnungen: EBIT Ocean 2.591−567 = 2.024 Mio. $ Verbesserung; 2.389/771≈3,10 als Q3-FCF-Faktor; alle nicht zum Bericht gehörenden hypothetischen Bewertungsmultiplikatoren und großen Frachtraten-Szenarien sind ausdrücklich gekennzeichnet. Jahresprognosen nutzen bereinigtes EBIT, Q3-Segmentwerte die veröffentlichte EBIT-Definition. SCFI-46-Prozent-Vergleich gegenüber Q2 und realisierter Ratenvergleich gegenüber Q3-Vorjahr sind getrennt.