Washington/Frankfurt, 7. November 2026. Noch vor zwei Jahren drehte sich am Aktienmarkt fast jede geldpolitische Debatte um die Frage, wann die amerikanische Notenbank die Zinsen wieder senkt. Anfang November 2026 diskutieren Händler das Gegenteil. Nach überraschend starken Arbeitsmarktzahlen am Freitag preisten US-Zinsfutures laut Reuters beziehungsweise LSEG eine Wahrscheinlichkeit von ungefähr 75 Prozent für eine Zinserhöhung im Dezember ein. Kurz vor dem Bericht lag die Schätzung bei etwa 72 Prozent. Das ist ein Marktpreis mit zahlreichen Modellannahmen, keine Zusage der Federal Reserve und keine amtliche Abstimmungsprognose.
Der offizielle Fed-Leitzinskorridor liegt derzeit bei 3,75 bis 4,00 Prozent. Am 28. Oktober beließ das Federal Open Market Committee (FOMC) ihn dort. Die Entscheidung fiel jedoch mit zehn zu zwei Stimmen: Lisa Cook und Beth Hammack wollten die Zinsen schon im Oktober um 0,25 Prozentpunkte anheben. Dieser ungewöhnlich klare Gegensatz zeigt, wie schwierig der Ausgleich zwischen Inflation und Beschäftigung mittlerweile ist. Die Verbraucherpreise lagen im September 3,7 Prozent über dem Vorjahresniveau, die bevorzugte PCE-Inflation der Fed bei 3,6 Prozent – deutlich über dem langfristigen Zwei-Prozent-Ziel.
Der nächste reguläre Zinsentscheid ist für 9. Dezember 2026 vorgesehen, am Ende einer zweitägigen Sitzung ab 8. Dezember. Er wird zusammen mit neuen Wirtschaftsprojektionen veröffentlicht. Für Anleger stellt sich damit nicht nur die Frage „Erhöht die Fed um 25 Basispunkte?“, sondern auch: Was muss passieren, damit eine Zinserhöhung bereits vollständig eingepreist ist – und welche Überraschung würde Aktien, Anleihen, Dollar und Gold tatsächlich bewegen?
Die bislang letzte Entscheidung: Leitzins unverändert, aber zwei Gegenstimmen
Im offiziellen Beschluss vom 28. Oktober erklärte das FOMC, dass es die Zielspanne für die Federal Funds Rate bei 3,75 bis 4,00 Prozent belässt. Das Komitee beschrieb die Wirtschaft als kräftig wachsend, den privaten Konsum als widerstandsfähig und die Inflation als weiterhin erhöht. Die Geldpolitik solle die Rückkehr zum Zwei-Prozent-Inflationsziel ermöglichen, ohne das gesetzliche Beschäftigungsmandat aus den Augen zu verlieren.
Zwei Mitglieder des stimmberechtigten Gremiums wollten unmittelbar einen Schritt von 25 Basispunkten nach oben. Ein Beschluss mit zehn zu zwei Stimmen ist aber keine zweigeteilte Zinspolitik: Der gültige Korridor ist der von der Mehrheit verabschiedete. Die Minderheitenpositionen zeigen einen dokumentierten geldpolitischen Dissens, nicht zwei gleichzeitig für unterschiedliche Banken geltende offizielle Leitzinsen. Für Dezember können sich Einschätzungen zudem mit neuen Daten verändern.
Das Entscheidungsfenster am 8. und 9. Dezember
Laut offiziellem Sitzungskalender der Federal Reserve findet das nächste reguläre FOMC-Treffen am Dienstag, 8. Dezember, und Mittwoch, 9. Dezember 2026 statt. Die geldpolitische Entscheidung wird gewöhnlich am zweiten Tag um 14 Uhr US-Ostküstenzeit veröffentlicht. Das entspricht im Dezember 20 Uhr deutscher Zeit. Anschließend ist die Pressekonferenz vorgesehen. Der Sitzungskalender weist dieses Treffen als Termin mit neuer Summary of Economic Projections aus.
Die neuen Projektionen sind besonders wichtig, weil sie die Einschätzungen einzelner FOMC-Teilnehmer zu Wachstum, Arbeitslosenquote, Inflation und einem angemessenen Zinsverlauf zusammenfassen. Der Dezember-Dot-Plot ist am 7. November aber noch nicht veröffentlicht. Wer heute behauptet, zu wissen, welche Punkte darin stehen werden, gibt keine gemessene Information wieder, sondern eine Prognose.
| Situation | Fed-Funds-Zielkorridor |
|---|---|
| Seit 28. Oktober beschlossen | 3,75–4,00 % |
| Dezember-Szenario: +25 Basispunkte | 4,00–4,25 % |
| Dezember-Szenario: unverändert | 3,75–4,00 % |
| Dezember-Szenario: −25 Basispunkte | 3,50–3,75 % |
Quelle für den Ist-Zustand: Federal Reserve, 28.10.2026. Die übrigen drei Zeilen sind mathematisch mögliche Handlungsszenarien und keine bereits beschlossenen Entscheidungen oder gleich wahrscheinlichen Marktprognosen.
Die 75 Prozent Marktchance: Was genau gehandelt wird
Am Freitag, dem 6. November, meldete Reuters nach den US-Arbeitsmarktzahlen, die Zinsfutures preisten laut LSEG eine rund 75-prozentige Chance auf eine Zinserhöhung im Dezember ein. Vor dem Bericht lag die Quote bei rund 72 Prozent. Das ist ein zeitgebundener Wert aus der Preisbildung von Terminkontrakten. Er kann sich mit jedem neuen Inflationsbericht, jeder Notenbankrede und jeder Veränderung am Geldmarkt ändern.
Eine solche implizite Wahrscheinlichkeit ist nicht identisch mit einer repräsentativen Umfrage aller Fed-Mitglieder. Sie hängt davon ab, welche möglichen Entscheidungen der Markt in den Terminpreisen berücksichtigt und wie der erwartete monatliche durchschnittliche Federal-Funds-Satz in die Kontrakte eingeht. Risikoprämien und technische Marktfaktoren spielen ebenfalls eine Rolle. Die eingepreisten 75 Prozent sagen daher nicht, dass die Federal Reserve bereits in drei von vier vertraulichen Sitzungsentwürfen für eine Erhöhung gestimmt hätte.
Warum eine wahrscheinliche Zinserhöhung keine positive Dollar-Überraschung sein muss
Wenn die überwiegende Mehrheit der Marktteilnehmer bereits mit einer Zinserhöhung um 25 Basispunkte rechnet, ist ein Teil ihrer Wirkung heute in Anleihe- und Devisenkursen enthalten. Eine tatsächlich im Dezember beschlossene Anhebung könnte deswegen weniger Marktbewegung auslösen als eine überraschende Entscheidung, den Zins unverändert zu lassen. Ausschlaggebend sind die Differenz zur zuvor gehandelten Erwartung und die Signale für weitere Sitzungen.
Dies ist ein Kernprinzip der Finanzmärkte: Kurse reagieren auf neue Informationen relativ zum bereits Erwarteten. Derselbe Zinsschritt kann in einer Phase ohne eingepreiste Straffung Schockwellen auslösen und in einer Phase mit hoher Marktwahrscheinlichkeit kaum überraschen. Deshalb wäre die Schlagzeile „Fed erhöht, Dollar muss steigen“ zu einfach. Marktteilnehmer könnten längst auf den Beschluss positioniert sein oder die begleitenden Prognosen weniger restriktiv verstehen.
Der überraschend starke Arbeitsmarkt hat die Erwartungen verschoben
Das Bureau of Labor Statistics veröffentlichte am 6. November die Zahlen für Oktober: Die Beschäftigung außerhalb der Landwirtschaft nahm um 165.000 Stellen zu. Reuters-Ökonomen hatten ungefähr 65.000 erwartet; die positive Überraschung betrug somit rund 100.000 Stellen. Der Septemberwert wurde auf 60.000 nach oben revidiert, nachdem zuvor 29.000 berichtet worden waren. Die Arbeitslosenquote sank von 4,2 auf 4,1 Prozent.
Die Fed hat einen doppelten gesetzlichen Auftrag: Preisstabilität und möglichst hohe nachhaltige Beschäftigung. Ein Arbeitsmarkt, der besser läuft als erwartet, nimmt dem Komitee kurzfristig einen Teil des Drucks, mit niedrigen Zinsen zusätzliche Stellen zu unterstützen. Gleichzeitig kann er anzeigen, dass die Wirtschaft höhere Finanzierungskosten verkraftet. Allerdings sind einzelne Monatszahlen revisionsanfällig und keine vollständige Beschreibung von Löhnen, Erwerbsbeteiligung oder Konjunktur.
165.000 Stellen sind keine garantierte Beschäftigungsdynamik für 2027
Die Arbeitsmarktstatistik setzt sich aus verschiedenen Umfragen zusammen. Der Wert der neu geschaffenen Stellen stammt aus der Erhebung bei Arbeitgebern; die Arbeitslosenquote wird auf einer anderen Befragungsbasis gemessen. Eine höhere Zahl von Beschäftigten und eine geringere Arbeitslosenquote können in derselben Veröffentlichung beobachtet werden, müssen aber nicht mechanisch miteinander identisch sein.
Die Revision von September von 29.000 auf 60.000 zeigt zudem, dass frühere Monatswerte später angepasst werden. Die Fed wird deshalb nicht allein den Oktoberwert heranziehen. Entscheidend bleibt, ob sich über mehrere Monate ein stabiler Arbeitsmarkt zeigt, wie sich Löhne und Produktivität entwickeln und ob die Nachfrage nach Arbeitskräften eine weiterhin erhöhte Inflation fördert. Aus einer Überraschung um 100.000 Stellen folgt kein automatisch korrekter Zinsschritt.
Die Inflation liegt über Ziel: Zwei Messreihen, zwei Ergebnisse
Die Verbraucherpreisstatistik des Bureau of Labor Statistics weist für September 2026 eine jährliche CPI-Inflation von 3,7 Prozent aus; der Kernindex ohne Energie und Lebensmittel stieg um 2,6 Prozent. Der vom Bureau of Economic Analysis veröffentlichte PCE-Preisindex legte im selben Monat gegenüber dem Vorjahr um 3,6 Prozent zu, der PCE-Kernindex um 3,1 Prozent. Keine dieser vier Zahlen ist erfunden oder eine alternative Schreibweise derselben Kennzahl.
Unterschiede ergeben sich aus Erhebungsmethodik, Warenkorb, Gewichtung und Behandlung einzelner Ausgaben. Die Federal Reserve orientiert ihr längerfristiges Zwei-Prozent-Inflationsziel am PCE-Preisindex. In der Presse werden dagegen häufig die leichter zugänglichen CPI-Zahlen als „US-Inflation“ verwendet. Wer die beiden Maße ohne Hinweis kombiniert, kann überzeichnen, wie schnell der Preisauftrieb zurückgeht.
| Preisindex | 12-Monats-Veränderung |
|---|---|
| CPI, gesamt | 3,7 % |
| CPI, Kern | 2,6 % |
| PCE, gesamt | 3,6 % |
| PCE, Kern | 3,1 % |
Quellen: Bureau of Labor Statistics, September-CPI veröffentlicht am 14.10.2026; Bureau of Economic Analysis, September-PCE veröffentlicht am 29.10.2026. Alle Jahresraten beziehen sich auf denselben September, verwenden aber verschiedene Indizes.
Der nächste Inflationsbericht könnte die 75 Prozent rasch verändern
Am Dienstag, 10. November 2026 soll das BLS die Verbraucherpreise für Oktober veröffentlichen. Das ist eine in der Zukunft liegende Veröffentlichung; am Samstag, dem 7. November, existiert daraus noch kein offizielles Ergebnis. Fällt die Zahl deutlich höher aus als von Marktteilnehmern erwartet, könnte eine Dezember-Zinserhöhung stärker eingepreist werden. Eine deutlich niedrigere Zahl könnte die Wahrscheinlichkeit reduzieren.
Am 25. November folgt planmäßig der nächste PCE-Bericht mit den Oktoberwerten. Auch er kann die Zinsmeinung ändern, ebenso wie später verfügbare Beschäftigungszahlen und neue Notenbankäußerungen. Wer schon jetzt exakte November- oder Oktober-Inflationszahlen für diese noch nicht veröffentlichten Berichte als Tatsache ausgibt, verwechselt Prognosen mit amtlichen Statistiken.
Der September-Dot-Plot war hawkisher geworden
Die im September veröffentlichten Wirtschaftsprojektionen der Federal Reserve enthalten als mittleren Wert einen für Ende 2026 als angemessen betrachteten Federal-Funds-Zinssatz von 4,1 Prozent. Im Juni hatten die entsprechenden mittleren Projektionen noch 3,8 Prozent betragen. Für Ende 2027 lag der Median im September ebenfalls bei 4,1 Prozent, gegenüber 3,6 Prozent im Juni. Damit waren die Teilnehmer im September deutlich zurückhaltender hinsichtlich baldiger Zinssenkungen geworden.
Der Wert von 4,1 Prozent ist gerundet und bezeichnet den Median individueller Projektionen für einen mittleren Zielzinssatz beziehungsweise ein Punktziel, nicht eine aktuell beschlossene Zielspanne. Er passt näherungsweise zu einem hypothetischen Leitzinskorridor von 4,00 bis 4,25 Prozent. Die Projektionen sind Stand September und wurden weder durch die Oktoberentscheidung noch durch die November-Arbeitsmarktdaten rückwirkend aktualisiert.
Warum der Dot-Plot keine geheime Zinszusage ist
Jeder teilnehmende Notenbanker trägt einen Zinspfad ein, den er für angemessen hält, wenn sich Wirtschaft und Inflation entsprechend seiner Annahmen entwickeln. Der Median zeigt den mittleren Punkt dieser Einschätzungen, nicht die künftige verbindliche Entscheidung des FOMC. Auch Teilnehmer ohne aktuelle Stimmrechte können Projektionen einreichen. Zudem können große Ereignisse zwischen September und Dezember die Einschätzungen verändern.
Ein Dot-Plot ist deshalb nützlich, weil er die Bandbreite des internen geldpolitischen Denkens sichtbar macht. Er ist aber kein gerichtsfester Fahrplan und sollte nicht wie eine vertragliche Verpflichtung gelesen werden. Wichtig ist außerdem, ob die neue Dezember-Projektion für 2027 und 2028 ihre Form verändert. Eine Zinserhöhung im Dezember kann mit einer vorsichtigeren späteren Prognose verbunden sein – und umgekehrt.
Die September-Prognosen für Inflation und Wachstum
Die September-Summary-of-Economic-Projections erwartete im Median ein reales US-Wachstum von 2,3 Prozent für 2026 und 2,4 Prozent für 2027. Für die PCE-Inflation lag die mittlere Prognose bei 3,7 Prozent im Jahr 2026 und 2,3 Prozent 2027. Für die Kern-PCE-Inflation wurden 3,4 beziehungsweise 2,5 Prozent genannt. Die Arbeitslosenquote sollte in beiden Jahren ungefähr 4,1 Prozent betragen.
Das ist eine Kombination aus relativ solidem Wachstum und einer Inflation, die erst mit Verzögerung in Richtung zwei Prozent zurückkehren sollte. Sie erklärt, warum die Fed nicht allein aus Angst vor einer Rezession möglichst schnell die Zinsen senken wollte. Gleichzeitig sind es zum Zeitpunkt des September-Treffens erstellte Prognosen, nicht schon gemessene Jahreswerte. Im Dezember kann das Komitee andere Pfade für Inflation, Wachstum und Zinsentwicklung vorlegen.
Was am Markt bereits eingepreist sein könnte
Die Zweijahresrendite amerikanischer Staatsanleihen lag am 6. November nach der offiziellen Treasury-Kurve bei 4,51 Prozent. Der Fed-Korridor lag bei 3,75 bis 4,00 Prozent. Der Unterschied zeigt, dass der Kapitalmarkt kurz- bis mittelfristige Zinsen und Laufzeitprämien in einem anderen Niveau bewertet als den unmittelbar gültigen Übernachtzins. Er lässt sich jedoch nicht exakt als Zahl der vom Markt erwarteten 25-Basispunkte-Schritte interpretieren.
Die Zwei-Jahres-Rendite aggregiert Erwartungen über einen deutlich längeren Zeitraum als die Dezember-Sitzung. Auch wenn der Markt für Dezember einen Schritt favorisiert, können anschließend Senkungen, weitere Erhöhungen oder Pausen eingepreist sein. Wer sich auf nur eine Differenz konzentriert, übersieht den gesamten künftigen Zinspfad und den Umstand, dass eine Anleihe zusätzlich Term- und Liquiditätsprämien besitzt.
Wie die Fed den tatsächlichen Übernachtzins steuert
Die Federal Funds Rate ist ein amerikanischer Übernacht-Geldmarktzins. Die Fed setzt eine Zielspanne, innerhalb derer sich der tatsächliche effektive Satz bewegen soll. In der Umsetzungsanweisung vom 28. Oktober wurde die Verzinsung von Reserveguthaben der Banken bei 3,90 Prozent belassen. Der effektive Federal-Funds-Satz lag nach der zuletzt verfügbaren H.15-Veröffentlichung am 5. November bei 3,88 Prozent.
Weitere operative Instrumente sind der Satz für die ständige Overnight-Repo-Fazilität von 4,00 Prozent und die Overnight-Reverse-Repo-Fazilität von 3,75 Prozent. Diese Zinsen helfen, Geldmarktpreise innerhalb des gewünschten Rahmens zu halten. Eine Änderung des Zielkorridors ist deshalb mehr als eine Schlagzeile: Die Fed muss ihre operativen Instrumente so einstellen, dass sich der kurzfristige Geldmarkt tatsächlich entsprechend verändert.
Warum ein Fed-Schritt nicht direkt auf den Hypothekenzins durchschlägt
Ein 25-Basispunkte-Schritt des Overnight-Zinses verändert nicht automatisch einen dreißigjährigen amerikanischen Hypothekenzins um ebenfalls genau 25 Basispunkte. Die langen Darlehen hängen stärker an Staatsanleihe- und Hypothekenanleiherenditen, Kreditaufschlägen, Refinanzierungs- und Vorfälligkeitsrisiken. Sie können vor der Fed-Entscheidung steigen oder fallen, wenn der Markt seine Erwartungen neu bewertet.
Die zuletzt veröffentlichte Freddie-Mac-Wochenmessung vom 5. November zeigte einen Durchschnitt von 7,18 Prozent für dreißigjährige US-Festzinshypotheken, obwohl die Fed Ende Oktober nicht erhöht hatte. Der Satz lag unter der Vorwoche, aber über dem Vorjahreswert von 6,22 Prozent. Das illustriert, warum ein Pausenbeschluss nicht mit sofort sinkenden Immobilienkreditkosten gleichzusetzen ist.
Der Mechanismus für Technologieaktien
Viele Technologieunternehmen investieren heute in Rechenzentren, Softwareentwicklung oder Cloudinfrastruktur und erwarten einen Teil ihrer Erträge erst in späteren Jahren. Höhere erwartete Zinsen können ihre Finanzierung verteuern und den Barwert zukünftiger Gewinne reduzieren. Das ist ein möglicher Grund dafür, dass Technologieaktien empfindlich auf neue Fed-Erwartungen reagieren. Der starke Nasdaq-Ausverkauf vom 5. November fiel zeitlich mit einer Neubewertung von KI-Investitionen und Zinsrisiken zusammen.
Ein höherer Leitzins bedeutet aber nicht zwangsläufig fallende Aktienkurse. Wenn die Fed wegen starkem Wachstum erhöht und Unternehmen gleichzeitig mehr Gewinn erzielen, können diese positiven Ertragsaussichten einen Teil des Bewertungsdrucks ausgleichen. Entscheidend ist, ob die Nachrichten die Erwartungen stärker nach oben oder nach unten verändern – nicht nur die Richtung des offiziellen Zinsbeschlusses.
Der Dollar: Höhere US-Zinsen können Kapital anziehen
Steigt die in Dollar verfügbare Verzinsung im Vergleich zu Euro-Anlagen, wird die US-Währung für bestimmte internationale Anleger relativ attraktiver. Das kann den Dollar stützen, sofern andere Erwartungen gleich bleiben. Ebenso wichtig sind jedoch Kapitalströme, Wirtschaftsaussichten und bereits im Wechselkurs enthaltene Zinserwartungen. Eine Fed-Erhöhung garantiert deshalb keine bestimmte Euro-Dollar-Bewegung.
Für deutsche Anleger hat diese Wechselkursseite einen realen Einfluss. Ein in Dollar gehandelter US-Aktienfonds oder eine US-Staatsanleihe kann bei einem schwächeren Euro zusätzliche Euro-Rendite erzielen. Ein stärkerer Euro wirkt in die andere Richtung. Wer die Anleiherenditen isoliert in Dollar vergleicht, muss die Absicherungskosten beziehungsweise das offene Wechselkursrisiko berücksichtigen. Die Grundlagen zu Anleihen, Kupon und Duration helfen, Kurs- und Währungseffekte auseinanderzuhalten.
Gold und Bitcoin reagieren nicht wie eine einzige Anlageklasse
Gold und Bitcoin zahlen keine Kupons wie eine Staatsanleihe. Höhere reale Renditen können sie daher unter Druck setzen, weil die entgangene Verzinsung relativ wichtiger wird. Bei Gold kommen jedoch offizielle Zentralbankkäufe, Schmucknachfrage und physische Marktstrukturen hinzu; bei Bitcoin die Protokollknappheit, Spot-ETF-Flüsse und der gehebelte Kryptohandel. Beide Preise können kurzfristig steigen oder fallen, obwohl die Fed dieselbe Maßnahme durchführt.
Unsere Goldmarktanalyse zur Zentralbanknachfrage und der Bitcoin-ETF-Abflussbericht zeigen, wie unterschiedlich die Käuferstrukturen sind. Für Dezember ist daher nicht ein pauschales „Fed erhöht, alle alternativen Anlagen fallen“ belastbar, sondern die Prüfung von Realzinsen, Dollar und den jeweils eigenen Kapitalströmen.
Warum die Politik nicht einfach die Dezemberentscheidung festlegt
Politische Diskussionen können Erwartungen über Zölle, Staatsausgaben, Energiepreise und die Nachfrage der Wirtschaft beeinflussen. Die Fed hat jedoch einen gesetzlichen geldpolitischen Auftrag und entscheidet im FOMC-Verfahren über ihre Instrumente. Das Ergebnis der US-Zwischenwahlen Anfang November bestimmt den nächsten Leitzins daher nicht automatisch. Auch unterschiedliche öffentliche Wünsche von Politikern sind keine bereits gefassten Beschlüsse des Ausschusses.
Die tatsächliche Oktoberabstimmung und die offizielle Begründung sind deshalb die verlässlichsten Ausgangspunkte. Sie dokumentieren, dass die Mehrheit die vorhandenen Zinsen zunächst für angemessen hielt, während zwei Mitglieder sofort mehr Straffung verlangten. Was die einzelnen Stimmen nach den November-Daten vertreten werden, ist vor der nächsten Sitzung nicht sicher. Eine saubere Recherche trennt öffentliche geldpolitische Statements, Marktprognosen und formelle Beschlüsse.
Das Szenario einer Erhöhung um 25 Basispunkte
Im gegenwärtig vom Terminmarkt favorisierten Szenario steigt die Zielspanne am 9. Dezember von 3,75–4,00 auf 4,00–4,25 Prozent. Für eine deutlich sichtbare zusätzliche Straffung am Kapitalmarkt müsste die Fed außerdem zeigen, dass sie auch die folgenden Monate restriktiver einschätzt als zuvor erwartet. Andernfalls könnte der eigentliche Schritt weitgehend eingepreist und die Reaktion in Aktien oder Anleihen begrenzt sein.
Die Verlautbarung und der neue Dot-Plot wären daher mindestens so wichtig wie die Zahl „25“. Rechnet der Markt bereits mit weiteren Schritten Anfang 2027, würde ein Hinweis auf baldige Pause anders wirken als eine Bestätigung einer länger anhaltenden Serie. Aus dem Oktober-Beschluss lässt sich keine Garantie für eine bestimmte Abfolge künftiger Sitzungen ableiten.
Das Szenario einer erneuten Pause
Bleibt die Fed erneut bei 3,75–4,00 Prozent, könnte das die Händler überraschen, wenn die zuvor eingepreiste Erhöhungswahrscheinlichkeit hoch bleibt. Eine Pause könnte auf neue Inflationsdaten, vorsichtigere Wachstumseinschätzungen oder den Wunsch zurückgehen, die Wirkung früherer Schritte noch länger zu beobachten. Sie wäre aber nicht automatisch ein Signal, dass die Fed unmittelbar zu Zinssenkungen übergeht.
Die begleitenden Aussagen könnten sogar relativ restriktiv ausfallen: Das Komitee könnte die Zinsen vorerst halten und gleichzeitig eine Erhöhung im Januar 2027 offenlassen. Auch andere Szenarien sind möglich. Anleger sollten daher die tatsächlichen veröffentlichten Worte und die Projektionen lesen, anstatt allein die Veränderung des oberen Korridorrands zu interpretieren.
Das weniger wahrscheinliche Szenario einer überraschenden Senkung
Eine Zinssenkung um 25 Basispunkte würde die Zielspanne auf 3,50 bis 3,75 Prozent bringen. Angesichts der zuletzt erhöhten Inflation und des starken Oktober-Arbeitsmarkts ist das nach den am 6. November beobachteten Futurespreisen kein favorisiertes Szenario. Dennoch könnte ein schwerer unerwarteter Konjunktur- oder Finanzmarktschock die Abwägung verändern. Das macht eine Senkung als theoretische Möglichkeit erwähnenswert.
Die Marktreaktion wäre keineswegs automatisch positiv. Eine überraschende Senkung könnte Aktien stützen, wenn sie einen weniger restriktiven Ausblick signalisiert. Falls sie dagegen aus akutem Stress oder einer stark verschlechterten Wirtschaftslage resultiert, könnten Anleger trotz niedrigerer Zinsen risikoreiche Positionen verkaufen. Auch hier entscheidet die Begründung stärker als das isolierte Vorzeichen der Zinsänderung.
Die Dezemberprojektionen könnten wichtiger sein als der einzelne Zinsschritt
Im September lag der Median des für Ende 2027 als angemessen gesehenen Leitzinses bei 4,1 Prozent. Wird dieser Wert im Dezember deutlich angehoben, könnten Anleihe- und Devisenmärkte einen längeren Zeitraum hoher Zinsen einpreisen. Fällt er hingegen, wäre das eher ein Hinweis auf spätere Lockerungsmöglichkeiten. Gleichzeitig muss die Fed mit neuen Einschätzungen zu Wachstum, Inflation und Arbeitslosigkeit erklären, welche wirtschaftlichen Bedingungen dieser Verlauf voraussetzt.
Die Projektionen sind keine Verpflichtung. Historische Prognosefehler können groß sein, und mehrere Komiteemitglieder können voneinander stark abweichende Punktwerte einreichen. Eine seriöse Bewertung vergleicht deshalb sowohl den Median als auch die Bandbreite und das jeweilige Veröffentlichungsdatum. Der September-Wert wird im November nicht automatisch durch eine Handelserwartung von 75 Prozent ersetzt.
Ein illustratives Beispiel zeigt, wie die Überraschung entsteht
Angenommen, Anleger erwarteten vereinfacht mit 75 Prozent Wahrscheinlichkeit eine Erhöhung um genau 25 Basispunkte und mit 25 Prozent eine Pause. Der isolierte, so gewichtete erwartete unmittelbare Zinsschritt wäre dann 18,75 Basispunkte. Er ist weder eine amtliche Prognose noch die tatsächlich exakt aus Futures beobachtete implizite Veränderung, denn reale Futurespreise beziehen sich auf Monatsdurchschnitte und können Risikoprämien sowie mehr als zwei Handlungsoptionen enthalten.
Das Modell erklärt das Überraschungsprinzip: Bei einem tatsächlichen Schritt von 25 Basispunkten liegt die isolierte Abweichung vom vereinfachten Erwartungswert nur bei 6,25 Basispunkten, bei einer Pause hingegen bei minus 18,75. Ein unterstelltes Zweiermodell würde also eine Pause als größere negative Überraschung für den kurzfristigen Zins ausweisen. Auf Aktienkurse lässt sich dieses Verhältnis wegen anderer Informationen und Risikoprämien nicht direkt übertragen.
Vereinfachte Wahrscheinlichkeit für +25 Basispunkte · 75 %
Vereinfachte Restwahrscheinlichkeit einer Pause · 25 %
Beispiel basiert auf der Reuters/LSEG-Momentaufnahme vom 6.11.2026. Die Grafik reduziert ein komplexes Futurespreissystem auf zwei Handlungsoptionen und ist keine FOMC-interne Umfrage. Andere mögliche Entscheidungen, Risikoprämien und Folgesitzungen sind hier bewusst ausgeklammert.
Wie sich die Entscheidungen in der Anleihekurve fortpflanzen
Für kurz laufende Anleihen ist der erwartete Zinsverlauf der nächsten Monate besonders wichtig. Längerfristige Papiere enthalten hingegen auch Erwartungen zu Inflation, Wachstum und Laufzeitprämien vieler Jahre. Wenn die Fed überraschend erhöht, könnten Zweijahresrenditen stärker reagieren als Dreißigjahresrenditen. Der Markt könnte aber ebenso höhere langfristige Inflation oder mehr Staatsanleiheangebot einpreisen und dadurch die lange Seite stärker bewegen.
Der aktuelle US-Treasury-Check zur Renditekurve und Duration zeigt die Mechanik. Ein steigender Zinssatz macht festverzinsliche Bestandsanleihen bei sonst gleichen Bedingungen weniger wert, während neue Käufer eine höhere Anfangsrendite erhalten können. Die Fed-Entscheidung und die Kursentwicklung eines einzelnen Bondfonds dürfen deshalb nicht als identische Größe betrachtet werden.
Die Veröffentlichung um 20 Uhr ist nicht der einzige relevante Zeitpunkt
Die Erklärung des FOMC erscheint gewöhnlich um 14 Uhr US-Ostküstenzeit. Deutsche Anleger können deshalb um etwa 20 Uhr mit stärkerer Volatilität in US-Aktien, Anleihen, Währungen und Futures rechnen. In der anschließenden Pressekonferenz kann sich die Interpretation ändern, wenn das Management der Notenbank unerwartete Hinweise auf den Zinsweg gibt. Die Dynamik der ersten Minuten kann vom endgültigen Handelsschluss deutlich abweichen.
Auch die Tage davor sind relevant. Die Termine für die nächsten US-Inflationsdaten und wirtschaftlichen Berichte stehen öffentlich fest, aber ihre Ergebnisse nicht. Ein in den Markt schon eingepreistes Ereignis kann bereits Wochen vor dem Beschluss Preise bewegen. Eine Anlageentscheidung ausschließlich auf Basis der Richtung eines am Abend veröffentlichten Viertelprozentpunkts ignoriert daher einen Großteil der Informationsverarbeitung.
Die fünf wichtigsten Fragen für Anleger
Erstens: Geht die gemessene PCE-Inflation wirklich in Richtung zwei Prozent, oder verlangsamt sich ihr Rückgang? Zweitens: Bleiben Beschäftigung und Löhne stark genug, damit die Fed weitere Straffung ohne deutlichen Wirtschaftseinbruch vertreten kann? Drittens: Wie haben sich vor der Sitzung die Futureswahrscheinlichkeiten verändert? Viertens: Wo liegt der neue Dezember-Median für den Zins Ende 2027? Fünftens: Wie reagieren reale Renditen, der Dollar und die Aktienrisikoprämien auf die tatsächliche Überraschung?
Diese Fragen helfen, aus einem Schlagwort wie „Fed-Zinsschock“ eine überprüfbare Analyse zu machen. Ein einzelner Zinsbeschluss erklärt nicht ohne weiteres die gesamte Marktentwicklung des folgenden Jahres. Zusätzlich hängen Gewinne, Verbrauch, Kreditkosten und Kapitalströme an vielen anderen wirtschaftlichen und politischen Bedingungen.
Was man am 7. November noch nicht wissen kann
Am Datenstand dieses Artikels ist weder der Oktober-CPI-Bericht vom 10. November noch der Oktober-PCE-Bericht vom 25. November veröffentlicht. Auch der Dezember-Dot-Plot und der Beschluss selbst liegen in der Zukunft. Deshalb nennen wir keine erfundenen Dezember-Abstimmungsergebnisse und keine angeblich bereits beschlossenen zukünftigen Zielzinssätze. Die am 6. November beobachteten 75 Prozent sind eine Momentaufnahme des Terminmarkts.
Der Unterschied zwischen bekannten und unbekannten Größen ist für Finanzinformationen grundlegend. Eine veröffentlichte FOMC-Stellungnahme kann zitiert werden, eine Händlerprognose muss als Prognose gekennzeichnet sein und die aus beiden abgeleitete Szenariorechnung braucht ihre eigenen Annahmen. Wer das trennt, ist weniger anfällig für scheinbar präzise, aber unhaltbare Börsenprognosen.
Fazit: Die Fed muss liefern, was der Markt bereits erwartet
Die Federal Reserve hat den Korridor am 28. Oktober bei 3,75 bis 4,00 Prozent belassen, doch zwei Mitglieder verlangten bereits eine Erhöhung. Der neue Arbeitsmarktbericht mit 165.000 zusätzlichen Stellen und einer Arbeitslosenquote von 4,1 Prozent stärkte am Freitag die Erwartungen einer Dezember-Straffung. LSEG-Futurespreise deuteten kurz danach auf etwa 75 Prozent Chance einer Erhöhung. Die PCE-Inflation von 3,6 Prozent liegt gleichzeitig deutlich über dem Zwei-Prozent-Ziel.
Die entscheidende Marktfrage am 9. Dezember ist deshalb nicht nur, ob der Leitzins um 25 Basispunkte steigt. Sie lautet, wie stark der tatsächliche Beschluss und der neue Zinsausblick von dem abweichen, was die Börse bereits bezahlt hat. Für die langfristige Bewertung von Aktien, Anleihen und Währungen sind diese Überraschungen und der erwartete Zinspfad oft wichtiger als die einzelne Schlagzeile „erhöht“ oder „pausiert“.
Transparenz: Datenstand 7.11.2026, letzte vollständig verfügbare US-Handelssitzung 6.11.2026. Offizielle Fed-, BLS- und BEA-Dokumente werden von den zeitlich gebundenen Reuters/LSEG-Markterwartungen getrennt. Chancenberechnungen und Szenarien sind keine Gewissheiten, keine persönlichen Anlageempfehlungen und keine behaupteten vertraulichen Informationen.
Quellen und Methodik
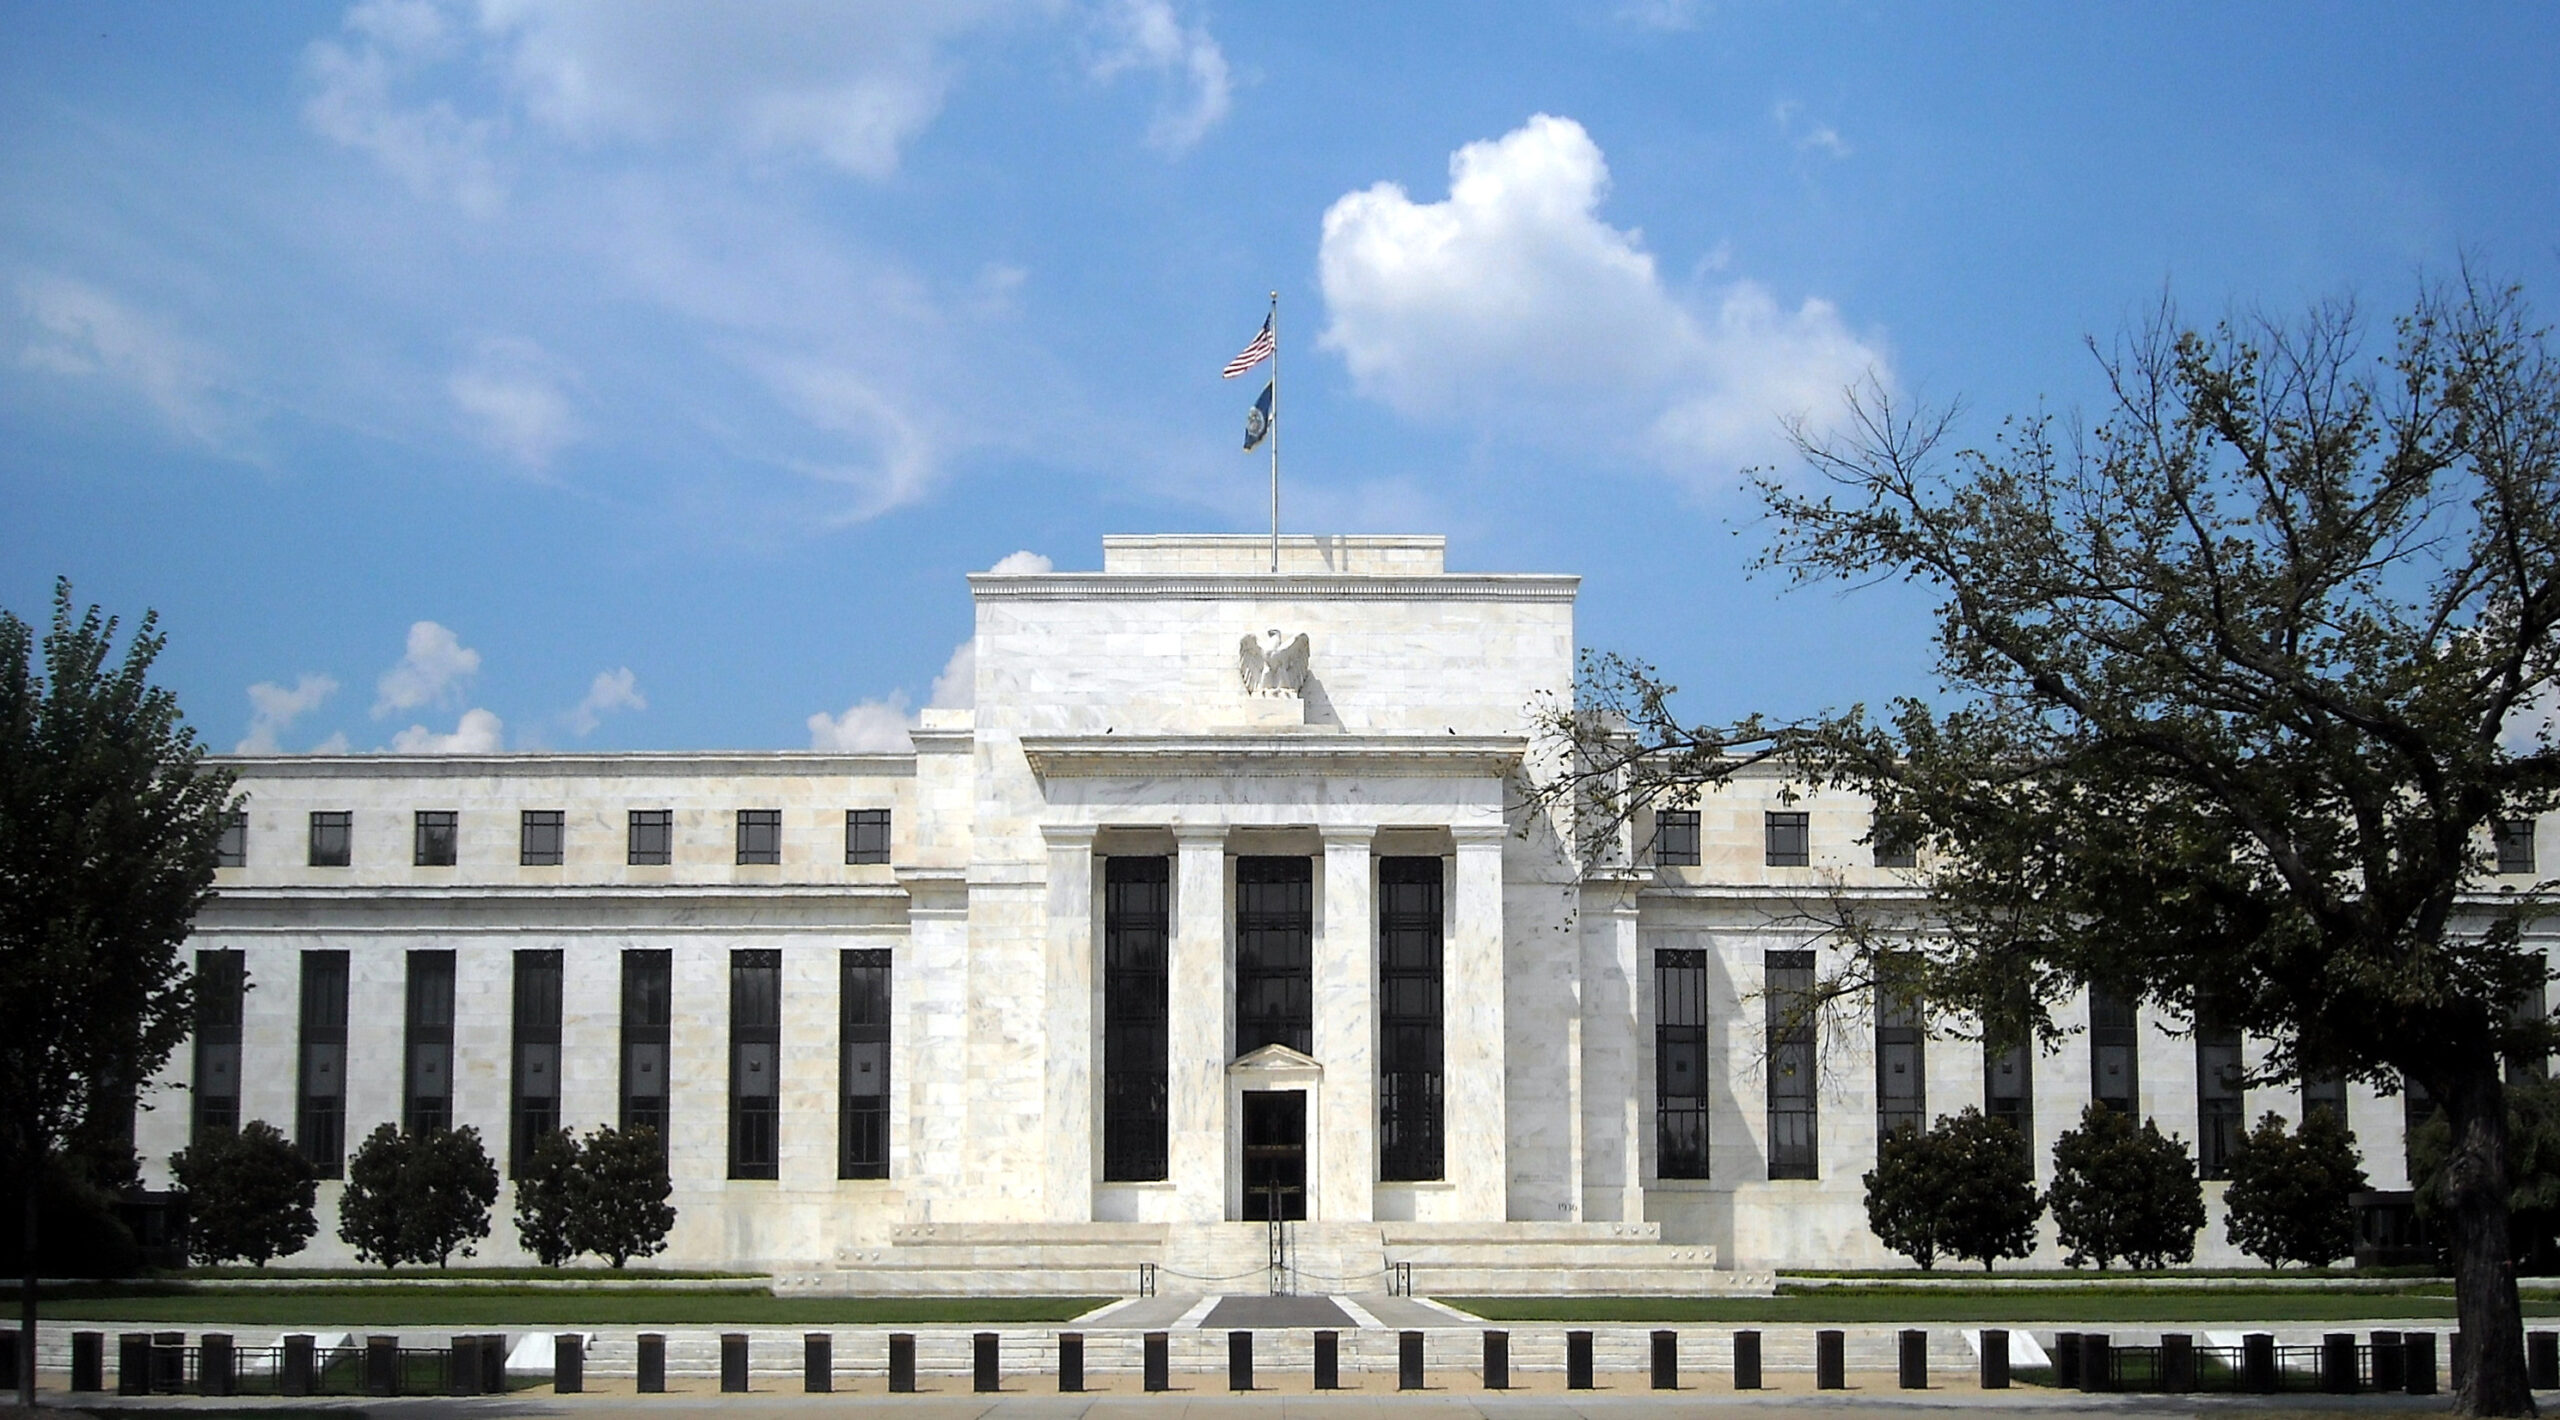
Beitragsbild: Marriner S. Eccles Federal Reserve Board Building, Archivaufnahme von AgnosticPreachersKid (13.08.2008), via Wikimedia Commons, CC BY-SA 3.0. Datei historisch korrigiert/beschnitten, hier technisch skaliert; keine Aufnahme einer Sitzung von 2026.
- Federal Reserve: FOMC-Beschluss vom 28.10.2026 – Zinskorridor, 10:2-Abstimmung und abweichende Stimmen für +25 Basispunkte.
- Fed: Implementation Note vom 28.10.2026 – Verzinsung der Reserven und operative Geldmarktinstrumente.
- Federal Reserve: FOMC-Sitzungskalender – Treffen 8.–9. Dezember 2026 und Wirtschaftsprojektionen.
- Fed: Summary of Economic Projections vom 16.09.2026 – Median für Fed Funds, Inflation, Arbeitslosigkeit und Wachstum 2026–2029.
- Bureau of Labor Statistics: Arbeitsmarkt Oktober, 6.11.2026 – +165.000 Beschäftigung und 4,1 % Arbeitslosenquote.
- BLS: September-CPI und Oktober-Veröffentlichungstermin – Verbraucherpreisindex und Kernindex.
- Bureau of Economic Analysis: September-PCE, 29.10.2026 – Preisentwicklung 3,6 % und Kern-PCE 3,1 %.
- Reuters: Fed-Futures und Treasury-Markt nach dem Jobbericht, 6.11.2026 – etwa 75 % Dezember-Erhöhungschance laut LSEG.
- Freddie Mac: US-Hypothekenzinsen vom 5.11.2026 – Dreißigjahresdarlehen mit durchschnittlich 7,18 %.
Eigene Rechnungen: Bei +25 Basispunkten wird aus 3,75–4,00 % der hypothetische Korridor 4,00–4,25 %; bei −25 Basispunkten 3,50–3,75 %. Im vereinfachten Modell 0,75×25 Basispunkte + 0,25×0 = 18,75 Basispunkte erwarteter unmittelbarer Schritt; dies ist ausdrücklich keine vollständige Futurespreis-Modellierung. Die September-SEP-Zinssätze sind Medianwerte individueller Projektionen und nicht als heutige Marktpreise oder verbindliche Fed-Beschlüsse ausgewiesen. 10. und 25. November sowie 8.–9. Dezember sind künftige Termine, keine bereits veröffentlichten Ergebnisse.