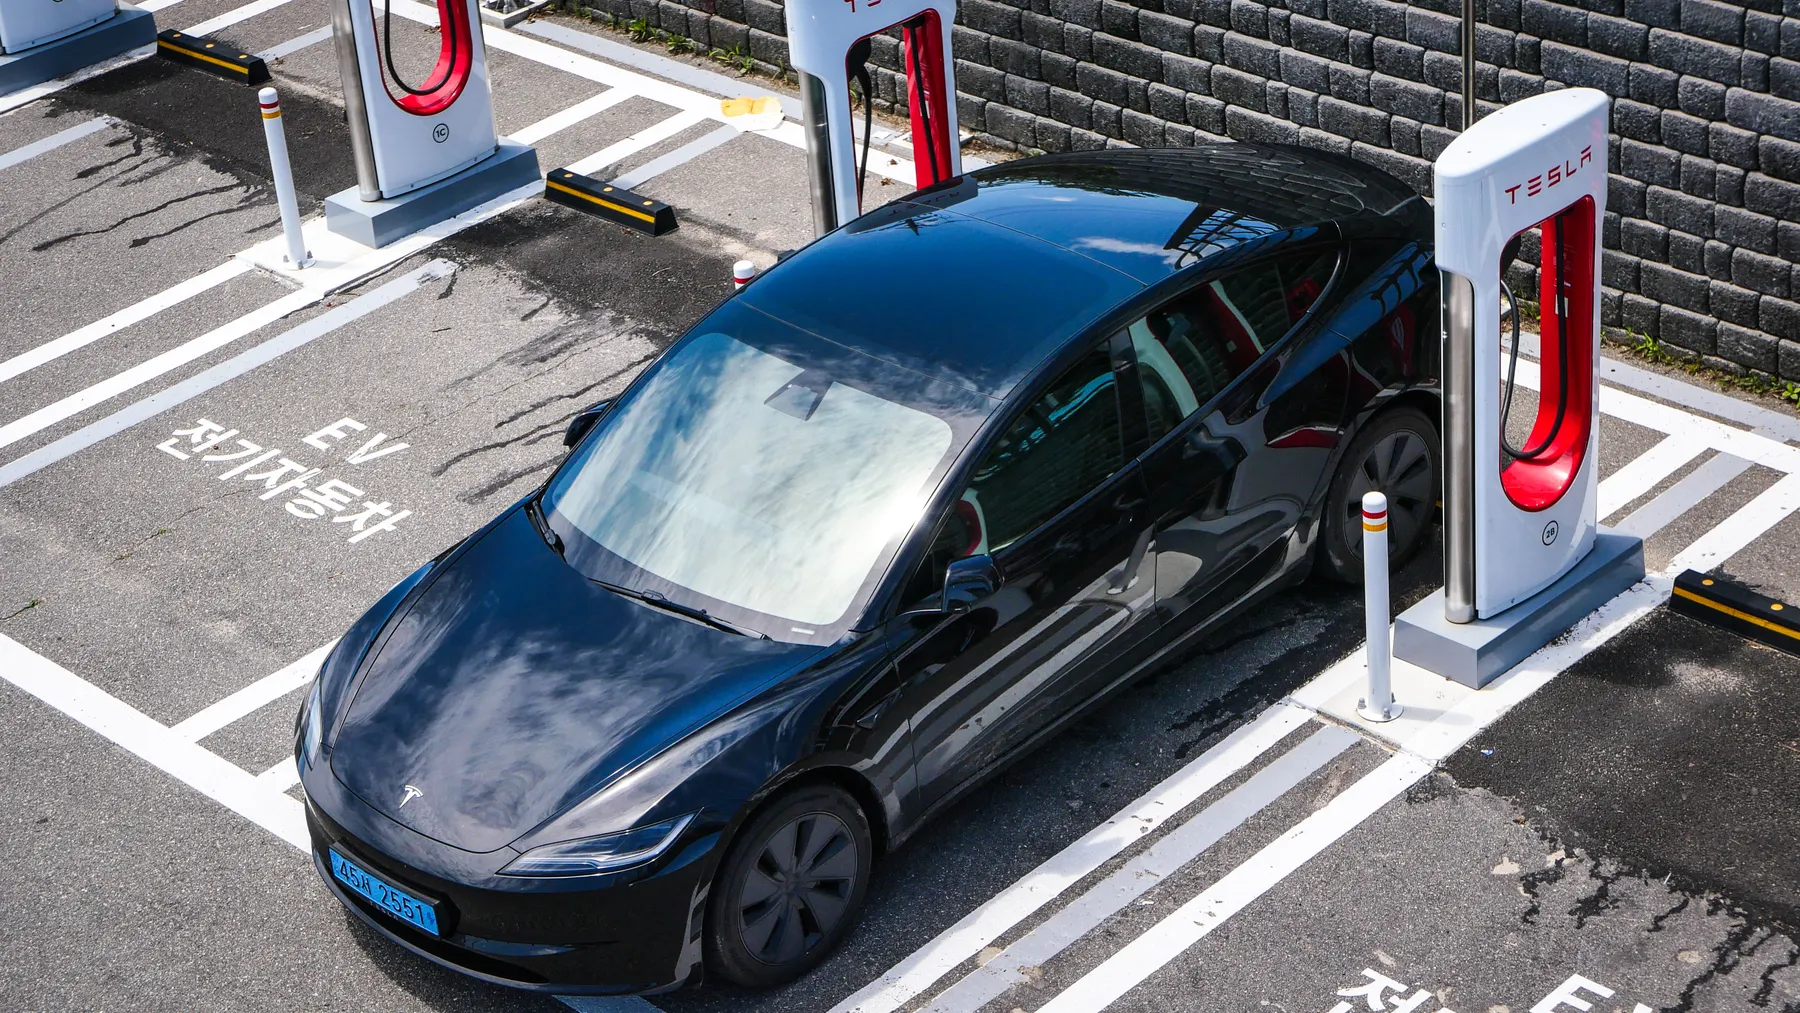
Austin, 22. Oktober 2026. Tesla liefert im dritten Quartal 486.532 Elektroautos aus, verbessert die Bruttomarge und erweitert seinen Robotaxi-Pilotbetrieb. Trotzdem sinkt der operative Gewinn gegenüber Vorjahr um 56 Prozent auf nur noch 718 Millionen Dollar. Der Nettogewinn für Tesla-Aktionäre fällt um 43 Prozent auf 787 Millionen Dollar. Die gestern veröffentlichten Quartalszahlen zeigen damit eine überraschend deutliche Lücke zwischen technologischem Fortschritt und dem bisher nachgewiesenen finanziellen Ergebnis.
Der Konzern erwirtschaftete 28,046 Milliarden US-Dollar Umsatz und damit praktisch genauso viel wie ein Jahr zuvor. Das Autogeschäft schrumpfte um drei Prozent, das Energiegeschäft sogar um 16 Prozent. Dagegen legten Dienstleistungen und andere Geschäfte um 33 Prozent zu. Die Gesamterlöse verbergen also drei unterschiedliche Entwicklungen.
Am Finanzmarkt sorgte vor allem der Cashflow für eine Überraschung: Tesla meldete 1,531 Milliarden Dollar Free Cashflow, obwohl eine von Tesla zusammengetragene Analystenstichprobe im Durchschnitt ungefähr 4,5 Milliarden Dollar negativen FCF erwartet hatte. Ein beachtlicher Prognoseunterschied – aber kein Beweis, dass die Investitionsphase beendet wäre. Im Vorjahresquartal lag der FCF schließlich bei 3,990 Milliarden Dollar, also 62 Prozent höher.
Für Anleger stellt sich die Frage: Reichen die Erträge aus Autos, Energiespeichern und Software aus, um den Aufbau eines Robotaxi- und KI-Unternehmens zu finanzieren? Oder bezahlt Tesla zurzeit einen sehr hohen Preis, während die nachweisbar profitablen neuen Geschäftsmodelle erst entstehen?
Die überraschende Kernaussage: Teslas GAAP-Bruttomarge steigt von 18,0 auf 19,6 Prozent, während die operative Marge von 5,8 auf 2,6 Prozent sinkt. Das eigentliche Problem ist nicht einfach die Herstellmarge der verkauften Fahrzeuge. Die Betriebs-, Forschungs- und Entwicklungskosten wachsen viel schneller als der Umsatz.
Tesla Q3 2026: Alle wichtigen Geschäftszahlen
| Kennzahl | Q3 2025 | Q3 2026 |
|---|---|---|
| Umsatz | 28,095 Mrd. $ | 28,046 Mrd. $ |
| Bruttoergebnis | 5,054 Mrd. $ | 5,494 Mrd. $ |
| Bruttomarge GAAP | 18,0 % | 19,6 % |
| Operatives Ergebnis | 1.624 Mio. $ | 718 Mio. $ |
| GAAP-Nettogewinn für Aktionäre | 1.373 Mio. $ | 787 Mio. $ |
| GAAP-EPS verwässert | 0,39 $ | 0,22 $ |
| Free Cashflow | 3.990 Mio. $ | 1.531 Mio. $ |
Quelle: Tesla, Third Quarter 2026 Update/SEC Exhibit 99.1, Finanzübersicht Seite 4. Bei „Nettogewinn“ ist der GAAP-Anteil der Stammaktionäre gemeint.
Das Zahlenbild ist gemischt. Das Bruttoergebnis steigt um neun Prozent auf 5,494 Milliarden Dollar. Doch höhere Betriebsausgaben verhindern, dass dieser Fortschritt in einen höheren operativen Konzerngewinn übergeht.
Der verwässerte bereinigte Gewinn je Aktie beträgt 0,48 Dollar, verglichen mit 0,50 Dollar im Vorjahr. Der Unterschied zum GAAP-EPS von 0,22 Dollar ist beträchtlich. Er ergibt sich aus mehreren Überleitungspositionen, darunter aktienbasierte Vergütung, Bewertungen von Beteiligungen und digitalen Vermögenswerten sowie bestimmte Steuereffekte.
Die zentrale Rechnung: Die Bruttomarge steigt und das EBIT fällt
Teslas Bruttoergebnis verbessert sich von 5,054 auf 5,494 Milliarden Dollar, eine Steigerung von rund 440 Millionen. Gleichzeitig wachsen die betrieblichen Aufwendungen von 3,430 auf 4,776 Milliarden Dollar, also um 1,346 Milliarden.
Der zusätzliche Betriebsaufwand übersteigt die Verbesserung im Bruttoergebnis somit um 906 Millionen Dollar. Entsprechend sinkt das operative Ergebnis von 1,624 Milliarden auf 718 Millionen Dollar – ebenfalls eine Differenz von 906 Millionen.
Warum fällt der operative Gewinn um 906 Mio. Dollar?
+440 Mio. $ höherer Bruttogewinn − 1.346 Mio. $ mehr Betriebskosten = −906 Mio. $ EBIT-Veränderung
Eigene Differenzrechnung auf Basis der offiziell ausgewiesenen gerundeten Quartalswerte.
Diese Überleitung macht die Ergebnisentwicklung greifbar. Tesla erzielt pro Umsatzdollar vor betrieblichen Aufwendungen wieder etwas mehr, investiert aber einen erheblich größeren Betrag in Forschung, Softwareentwicklung, Personal, Produktionseinrichtungen und andere Zukunftsprojekte.
Ein solches Vorgehen kann langfristig sinnvoll sein, wenn neue Produkte später hohe Gewinne erzeugen. Kurzfristig sinkt die nach GAAP ausgewiesene operative Rentabilität jedoch klar.
Auto, Energie und Dienstleistungen: Drei unterschiedliche Geschäftsgeschichten
Teslas Konzernumsatz besteht aus drei großen Bereichen. Die Automotive-Umsätze betragen 20,560 Milliarden Dollar, drei Prozent weniger als ein Jahr zuvor. Im Bereich Energieerzeugung und -speicherung sinken die Erlöse auf 2,881 Milliarden Dollar, ein Rückgang um 16 Prozent.
Die Sparte Services and Other wächst dagegen um 33 Prozent auf 4,605 Milliarden Dollar. Darunter fallen unter anderem Dienstleistungen rund um Fahrzeuge, Laden und weitere Angebote.
| Bereich | Umsatz | YoY |
|---|---|---|
| Automotive | 20,560 Mrd. $ | −3 % |
| Energy Generation & Storage | 2,881 Mrd. $ | −16 % |
| Services & Other | 4,605 Mrd. $ | +33 % |
Die drei Werte addieren sich zu den gesamten 28,046 Mrd. US-Dollar Q3-Umsatz.
Ein bloßer Blick auf den nahezu unveränderten Konzernumsatz verdeckt diese Unterschiede. Es ist keineswegs sicher, dass alle drei Bereiche dieselbe Gewinnmarge oder denselben Investitionsbedarf besitzen.
Warum fast 487.000 ausgelieferte Autos nicht für Umsatzwachstum reichen
Tesla produzierte im dritten Quartal 464.391 Fahrzeuge und lieferte 486.532 Fahrzeuge an Endkunden aus. Davon entfielen 478.237 auf Model 3 und Model Y, die übrigen 8.295 auf andere Modelle.
Im Vorjahresquartal hatte Tesla 497.099 Fahrzeuge ausgeliefert. Das entspricht einem Rückgang um rund 2,1 Prozent. Gleichzeitig liegt der nun gemeldete Automotive-Umsatz ebenfalls unter dem Vorjahresquartal.
Die Stückzahl beeinflusst die Umsätze, aber nicht allein: Rabatte, verschiedene Modelle, Leasingbilanzierung, Softwareeinnahmen und der Anteil wertvollerer Ausstattungen wirken auf den Erlös pro Fahrzeug.
Man sollte daher nicht einfach die kompletten Automotive-Umsätze durch die Auslieferungen teilen und das Ergebnis als tatsächlichen Verkaufspreis jedes Tesla-Modells bezeichnen. Der Automotive-Bereich enthält neben dem reinen Fahrzeugkauf zusätzliche Positionen.
Warum Produktion und Auslieferung unterschiedlich hoch sein können
Die Auslieferungen lagen im dritten Quartal über der Produktion. Das kann durch den Abbau fertiger Fahrzeugbestände, Transportbewegungen und zeitliche Abgrenzungen entstehen.
Ein höherer Absatz als die laufende Produktion kann kurzfristig helfen, im Lager gebundenes Kapital freizusetzen. Gleichzeitig lässt sich aus der Differenz allein keine exakte Bilanzposition oder Inventarabnahme in Dollar ableiten.
Fahrzeuge haben unterschiedliche Herstellkosten, und zwischen Produktion, Transport und tatsächlicher Übergabe können Wochen liegen. Deshalb benötigt man die Bilanz und das Working Capital, um die genaue Cashflow-Wirkung zu beurteilen.
Die Differenz von 22.141 Fahrzeugen ist somit ein interessanter Indikator, kein direkter Unternehmensgewinn.
Elektroautos in den USA: Weniger Förderung und mehr Preisdruck
In den Vereinigten Staaten wurde der bundesweite Käufer-Steuervorteil für Elektroautos Ende September 2025 beendet. Solche Förderänderungen können die Vergleichsbasis des Vorjahres und die Kaufentscheidungen im Folgejahr beeinflussen.
Im EV-Markt konkurrieren Tesla und traditionelle Hersteller um Kunden, die neben Reichweite und Ladegeschwindigkeit auch Leasingangebote und Fahrzeugpreise betrachten. Günstige Alternativen können Rabatte erforderlich machen.
Eine gute Bruttomarge trotz Rabattaktionen bedeutet nicht zwingend, dass die Nachfrage in jedem Modell stark ist. Verbesserte Fertigung, sinkende Materialkosten, ein günstiger Mix und softwarebezogene Erlöse können gleichzeitig die Marge stützen.
Auch General Motors hat jüngst starke Gewinne mit traditionellen Fahrzeugen gemeldet und seine Elektroauto-Strategie angepasst. Unser GM-Plus-Bericht untersucht die unterschiedlichen Geschäftsrisiken.
Full Self-Driving: Über 75 Prozent der neuen nordamerikanischen Auslieferungen
Tesla meldet für das dritte Quartal, dass mehr als 75 Prozent der neuen Fahrzeugauslieferungen in Nordamerika ein FSD-Abonnement enthalten. Im Vorquartal hatte Tesla noch eine Quote oberhalb von 55 Prozent kommuniziert.
Das ist ein starkes Signal für die Verbreitung der Software. Es ist jedoch wichtig, die exakte Definition zu beachten: Es handelt sich um den sogenannten Attach Rate bei neuen Fahrzeugen in Nordamerika, nicht um die globale Quote aller Tesla-Besitzer und auch nicht automatisch um eine dauerhafte Langfristkundenbindung.
Die gemeldete Software trägt offiziell den Zusatz „Supervised“. Sie erfordert aktive Aufmerksamkeit und Aufsicht durch den Fahrer. Eine hohe FSD-Aboquote beweist deshalb nicht, dass drei Viertel der verkauften Autos vollständig autonom im öffentlichen Straßenverkehr fahren können.
Was verdient Tesla eigentlich pro FSD-Kunde?
Ein Softwareabo kann auf den ersten Blick attraktiv sein, weil nach der Entwicklung zusätzliche Kunden möglicherweise mit geringeren direkten Kosten bedient werden können als bei der Herstellung eines neuen Fahrzeugs.
Doch Tesla nennt im aktuellen Q3-Finanzbericht keinen vollständig separat ausgewiesenen Nettogewinn pro FSD-Abonnement. Entwicklung, neuronale Netze, Server, Datenverarbeitung, Versicherungsrisiken und Vertrieb können die wirtschaftliche Rechnung beeinflussen.
Aus der 75-Prozent-Quote kann daher keine seriöse jährliche FSD-EPS-Prognose abgeleitet werden. Dazu fehlen die tatsächlichen langfristigen Zahlungsdauern, die durchschnittlichen Erlöse je Kunde und die umfassenden zugehörigen Betriebskosten.
Ein steigender Attach Rate ist wirtschaftlich interessant; eine hohe nachgewiesene Kapitalrendite des Gesamtprojekts ist etwas anderes.
Cybercab ist in Austin gestartet – aber in welchem Maßstab?
Im Q3-Update berichtet Tesla, dass am 3. September 2026 erste Cybercab-Fahrzeuge in die Robotaxi-Flotte in Austin aufgenommen wurden. Der Konzern nennt außerdem für den Robotaxi-Dienst insgesamt fast zwei Millionen kumulierte unüberwachte Fahrmeilen bis Quartalsende.
Wichtig ist die zweite Abgrenzung: Die fast zwei Millionen Meilen werden für den Robotaxi-Service insgesamt angegeben und dürfen nicht ohne weitere Daten ausschließlich den neu eingesetzten Cybercabs zugeordnet werden.
Eine achtfache Steigerung der kumulativen unüberwachten Meilen gegenüber dem Vorquartal ist ein betrieblicher Fortschritt. Sie beweist noch nicht, dass Robotaxis landesweit in großen Flotten arbeiten, hohe Auslastung erreichen oder bereits dauerhaft profitabel sind.
Die tatsächlichen Ride-Umsätze, die Kosten der einzelnen Fahrzeuge, die Versicherung, Reinigung, Wartung, Teleoperation sowie Genehmigungen müssen dafür getrennt analysiert werden.
Warum Robotaxi-Meilen keine Robotaxi-Gewinne sind
Die Wirtschaftlichkeit eines autonomen Taxis hängt von deutlich mehr Kennzahlen ab als nur der gefahrenen Strecke. Entscheidend sind etwa bezahlte Fahrten, Umsatz pro Meile, Leerfahrten, Versicherungs- und Reinigungskosten und der Kauf- beziehungsweise Abschreibungsbetrag je Fahrzeug.
Eine fiktive Beispielrechnung: Ein Fahrzeug erbringt im Jahr 50.000 bezahlte Meilen zu durchschnittlich zwei Dollar Erlös je Meile. Das ergäbe 100.000 Dollar Bruttofahrterlös.
Wenn Betrieb, Versicherung, Reinigung, Wartung, Energie, Plattform und Kapitalkosten insgesamt 80.000 Dollar kosten, blieben 20.000 Dollar vor zusätzlichen allgemeinen Aufwendungen.
Die Zahlen sind vollständig hypothetisch, nicht von Tesla gemeldet und keine Robotaxi-Preisprognose. Sie zeigen nur, welche Art Daten nötig wäre, um aus technischen Meilen einen überprüfbaren Gewinn zu berechnen.
Das Energie-Paradox: Mehr Gigawattstunden, weniger Umsatz
Tesla setzte im dritten Quartal 13,7 Gigawattstunden (GWh) Energiespeicherprodukte ab beziehungsweise nahm sie in die eigene Deployment-Kennzahl auf. Ein Jahr zuvor waren es 12,5 GWh.
Das Volumen stieg damit um rund 9,6 Prozent. Trotzdem verringerte sich der Energieumsatz von 3,415 auf 2,881 Milliarden Dollar, ein Rückgang um rund 15,6 Prozent.
Der Gegensatz ist bemerkenswert. Mehr gelieferte oder installierte Megawattstunden führen nicht zwangsläufig im selben Verhältnis zu höherem Umsatz. Preisentwicklung, Produktmix, Abnahmezeitpunkt, Projekte, Vertragskonditionen und der separate Beitrag des Solargeschäfts können eine Rolle spielen.
Wichtig: Tesla definiert Energie-Deployments teilweise auch über den Zeitpunkt von Hardwarelieferungen, während bestimmte Installationen und Projektabrechnungen anders erfolgen. Ein simpler Quotient Umsatz/GWh bildet deshalb keinen verifizierten Durchschnittspreis aller verkauften Megapacks oder Powerwalls ab.
KI-Rechenzentren als neue Nachfragequelle für Batteriespeicher
Tesla argumentiert, dass der Ausbau von KI-Rechenzentren und der steigende Strombedarf zu höherer Nachfrage nach großformatigen Energiespeichern führen könnten. Batteriespeicher können Netzschwankungen ausgleichen und die Verfügbarkeit elektrischer Energie unterstützen.
Im Q3-Update meldet das Unternehmen eine nach seiner Einschätzung bisher höchste Auftragsrate und einen hohen Auftragsbestand im Energiespeichergeschäft. Außerdem hat die Megafactory Texas die Produktion aufgenommen; Tesla nennt eine geplante Kapazität von 50 GWh.
Diese geplante Fabrikkapazität ist keine bereits verkaufte oder gewinnbringend ausgelieferte Jahresmenge. Lieferketten, tatsächliche Nachfrage, Auslastung und Kapitalkosten müssen berücksichtigt werden.
In unserem Artikel zu Nvidia, Micron und Intel untersuchen wir die Rechenzentrumsinvestitionen aus Sicht der Chiphersteller. Das mögliche Speicherwachstum ist eine angrenzende, aber wirtschaftlich eigenständige Ebene.
Kann das Energiegeschäft Teslas Autoprobleme kompensieren?
Im Q3 lag der Energieumsatz von 2,881 Milliarden Dollar bei rund 10,3 Prozent des Konzernumsatzes. Selbst bei hohen Wachstumsraten bleibt der Bereich damit gegenwärtig deutlich kleiner als der Fahrzeugsektor.
Ein Blick auf die Erlösraten zeigt zudem, warum man den Speicherboom nicht einfach als garantiertes Gegengewicht behandeln darf. In diesem Quartal sank der Energieumsatz stärker als die Autoumsätze, obwohl physisch mehr Speicherleistung ausgeliefert wurde.
Der langfristige Beitrag hängt von der später erzielbaren Marge und dem erforderlichen Kapital für Batteriezellen, Fabriken und Lieferverpflichtungen ab.
Ein Markt mit großem Wachstum kann vorübergehend niedrigere Verkaufspreise hervorbringen, wenn neue Anbieter in die Produktion drängen. Entscheidend für die Tesla-Aktie bleibt daher der Gewinn aus jeder zusätzlich investierten Kapitaleinheit.
Was sagt die Gewinnmarge wirklich?
Die gesamte GAAP-Bruttomarge stieg auf 19,6 Prozent, nach 18,0 Prozent im Vorjahresquartal. Das bedeutet, dass der Konzern nach den unmittelbar zugeordneten Umsatzkosten eine höhere Bruttorendite auf den Gesamtumsatz erzielt.
Die Bruttomarge ist aber nicht gleichbedeutend mit der operativen Marge. Betriebsaufwendungen für Forschung, Entwicklung und Verwaltung werden erst danach erfasst. Sie stiegen im Jahresvergleich um 39 Prozent auf 4,776 Milliarden Dollar.
Damit fällt die operative Marge auf 2,6 Prozent. Das ist ein wesentlich niedrigeres Rentabilitätsniveau als die Bruttomarge und zeigt die aktuelle Belastung durch die strategische Neuorientierung.
Ohne ein Segmentmodell wäre es falsch, den gesamten Bruttogewinn als Gewinn allein aus Automobilverkäufen zu bezeichnen.
Adjusted EPS 0,48 Dollar: Warum das kein Gewinn von 1,70 Milliarden nach GAAP ist
Das GAAP-Ergebnis für Tesla-Aktionäre beträgt 787 Millionen Dollar beziehungsweise 0,22 Dollar je verwässerte Aktie.
Der Konzern veröffentlicht daneben einen bereinigten Nettogewinn von 1,697 Milliarden Dollar und ein bereinigtes EPS von 0,48 Dollar. Die Non-GAAP-Definition berücksichtigt unter anderem aktienbasierte Vergütung, Bewertungsänderungen digitaler Vermögenswerte und der SpaceX-Beteiligung sowie bestimmte Steuereffekte.
Diese Posten zu trennen kann helfen, operative Trends zu verstehen. Aktienbasierte Vergütung ist aus Eigentümersicht aber nicht automatisch kostenfrei; wirtschaftliche Verwässerung und alternative Barauszahlungen können relevant sein.
Beide Gewinnbegriffe sollten deshalb transparent nebeneinanderstehen. Es wäre irreführend, ausschließlich den höheren bereinigten Wert als tatsächlich nach US-GAAP verdienten Gewinn zu bezeichnen.
Der Cashflow überrascht die Analysten – der Vergleich mit 2025 bleibt schwach
Tesla erwirtschaftete im dritten Quartal 6,263 Milliarden Dollar operativen Cashflow. Nach Sachinvestitionen von 4,732 Milliarden Dollar bleiben 1,531 Milliarden Dollar Free Cashflow.
Die von Tesla vorab veröffentlichte eigene Konsenssammlung vom 19. Oktober enthielt dagegen eine durchschnittliche Analystenschätzung von rund minus 4,506 Milliarden Dollar FCF. Die tatsächliche Zahl lag also rechnerisch um ungefähr sechs Milliarden Dollar höher als diese Stichprobe erwartet hatte.
Das ist ein deutliches positives Überraschungsmoment. Allerdings gibt Tesla ausdrücklich an, diese Analystenschätzungen nicht zu bestätigen oder zu übernehmen; sie sind keine offizielle Unternehmensprognose.
Und auf Vorjahresbasis fällt der FCF dennoch von 3,990 auf 1,531 Milliarden Dollar, also rund 62 Prozent. „Besser als erwartet“ und „schlechter als vor einem Jahr“ können gleichzeitig zutreffen.
4,732 Milliarden Dollar Capex: Weniger als erwartet, mehr als im Vorjahr
Die Sachinvestitionen des dritten Quartals stiegen von 2,248 auf 4,732 Milliarden Dollar und damit um 110 Prozent. Gegenüber dem zweiten Quartal 2026 mit 5,789 Milliarden lagen sie hingegen niedriger.
Das Ergebnis erklärt teilweise, warum der Cashflow deutlich positiver ausfiel als von vielen Analysten angenommen. Wer im Konsens deutlich höhere Investitionszahlungen erwartet, unterschätzt möglicherweise den kurzfristig verbleibenden Zahlungsmittelbetrag.
Für das Gesamtjahr 2026 wurde im Earnings Call nach aktueller Berichterstattung ein reduzierter Investitionsrahmen von ungefähr 20 Milliarden Dollar statt zuvor mehr als 25 Milliarden diskutiert. Diese Größenordnung ist ein Managementausblick, keine bereits bezahlte Gesamtsumme.
Wichtig bleibt die Frage, ob niedrigere aktuelle Ausgaben Effizienzgewinne widerspiegeln oder lediglich Investitionen in folgende Jahre verschieben. Ohne die genaue Projektplanung ist das nicht zu entscheiden.
Der Wechsel von Q2 zu Q3 zeigt die Volatilität des Cashflows
Im zweiten Quartal 2026 verzeichnete Tesla einen negativen Free Cashflow von 1,092 Milliarden Dollar. Im dritten Quartal wird daraus plus 1,531 Milliarden.
Die Verbesserung zwischen beiden Perioden beträgt damit 2,623 Milliarden Dollar. Solche Veränderungen können von Fahrzeugbeständen, Auslieferungszeitpunkten, Anzahlungen, Investitionszahlungen und sonstigem Working Capital beeinflusst sein.
Ein Quartal mit besserem FCF ist daher ein wichtiges Signal, aber keine belastbare Garantie, dass künftig jedes Quartal positiv sein wird.
Für eine Aktienbewertung ist ein normalisierter jährlicher Eigentümer-Cashflow erforderlich, der sowohl notwendige Ersatzinvestitionen als auch den wirtschaftlichen Erfolg der neuen Technologien berücksichtigt.
45,447 Milliarden Dollar Liquidität: Wie viel Handlungsspielraum bleibt?
Ende September verfügte Tesla über 45,447 Milliarden Dollar Barmittel, Zahlungsmitteläquivalente und kurzfristige Anlagen. Gegenüber Ende Juni waren das ungefähr 1,923 Milliarden Dollar mehr.
Die hohe Liquidität erleichtert die Finanzierung großer Technologieprojekte. Allerdings darf dieser Betrag nicht ohne Prüfung von Schulden, vertraglichen Verpflichtungen und künftigen Kapitalausgaben als vollständig überschüssiges Eigenkapital betrachtet werden.
Zusätzlich schloss Tesla im September Kreditfazilitäten über zusammen ungefähr 30 Milliarden Dollar ab. Solche Kreditrahmen sind Finanzierungsmöglichkeiten, nicht automatisch bereits erhaltene oder ausgegebene Mittel. Nach der damaligen regulatorischen Mitteilung bestanden bei Vereinbarung keine ausstehenden Ziehungen.
Ausstehende Kreditlinien verbessern die finanzielle Flexibilität, ersetzen aber nicht langfristig die Notwendigkeit rentabler Investitionen.
Ist Tesla heute Autohersteller oder KI-Konzern?
Die Umsatzaufteilung liefert eine klare Antwort für die Gegenwart: Mit gut 20,5 Milliarden Dollar Quartalsumsatz bleibt das Automotive-Geschäft der größte Einzelbereich.
Robotaxi, Autonomie, Software, KI-Rechenzentren und Robotik sind strategisch wichtig, aber Tesla legt für mehrere dieser Zukunftsprojekte noch keine vollständigen eigenen Quartals-Gewinn-und-Cashflow-Rechnungen offen.
Das bedeutet nicht, dass sie keinen Wert besitzen. Ihr potenzieller Wert basiert jedoch in erheblichem Maße auf künftigen erwarteten Umsätzen und Rentabilität, nicht auf bereits in Q3 nachgewiesenen Milliardenüberschüssen.
Für den Börsenkurs kann diese zukünftige Option sehr relevant sein. Wer Tesla mit einer traditionellen Autoaktie vergleicht, sollte deshalb die optionalen Geschäftsfelder ausdrücklich modellieren – und ihren Wert nicht als bereits sicheren Gewinn behandeln.
Die SpaceX-Frage: Diskussion ist keine beschlossene Fusion
Aktuelle Berichte aus dem Earnings Call beschäftigen sich außerdem mit einer möglichen engeren gesellschaftsrechtlichen Verbindung zwischen Tesla und SpaceX. Beide Unternehmen haben demnach Möglichkeiten prüfen lassen, unter anderem im Rahmen eigener Gremien.
Eine Untersuchung oder Diskussion ist jedoch kein beschlossener Zusammenschluss. Die Bewertung, Governance, Interessenkonflikte, Finanzierung und die Zustimmung der zuständigen Gremien und Aktionäre wären getrennt zu prüfen.
Das ist besonders wichtig, weil die Unternehmen über ihren CEO sowie Geschäftsbeziehungen bereits verbunden sind. Teslas Q2-SEC-Bericht enthält beispielsweise Informationen zu einer Beteiligung an SpaceX und Transaktionen mit verbundenen Unternehmen.
Eine mögliche Fusion darf nicht in den Q3-Finanzzahlen als bereits vollzogen dargestellt werden. Sie sollte derzeit als Szenario mit erheblichen offenen Fragen gelten.
Wie man eine Robotaxi-Bewertung nicht berechnen sollte
Ein häufiger Bewertungsfehler wäre: Man nimmt die Zahl aller weltweit verkauften Teslas, unterstellt ihnen autonomen Taxi-Betrieb und multipliziert sie mit einem fiktiven Tagesgewinn. Anschließend wird der Gesamtbetrag als quasi sicherer Jahresgewinn präsentiert.
In der Realität unterscheiden sich regulatorische Zulassung, Hardwarefähigkeit, Eigentümerzustimmung, Fahrzeugnutzung und die Wirtschaftlichkeit des Betriebs nach Stadt und Land.
Die im September gestarteten Cybercab-Fahrten in Austin sind ein wichtiger Entwicklungsschritt. Sie belegen aber noch keinen weltweiten profitablen Robotaxi-Service.
Deshalb sollten Aktienmodelle eine konservative Variante mit verzögerter Markteinführung ebenso enthalten wie ein erfolgreiches Szenario mit steigender Auslastung und tragfähigen Betriebskosten.
Wie wichtig sind die Dienstleistungen für die Zukunft?
Services and Other wächst mit 33 Prozent schneller als Automotive und Energy. Zum Bereich gehören jedoch mehrere unterschiedliche Dienstleistungen, deren Profitabilität erheblich voneinander abweichen kann.
Das Wachstum kann die Kundenbindung stärken, beispielsweise wenn ein Tesla-Besitzer das Supercharger-Netz, Software und weitere Dienste verwendet.
Es ist aber nicht zulässig, die gesamten 4,605 Milliarden Dollar Services-Umsatz ausschließlich als hochmargige Software-Abonnementerlöse auszuweisen. Darin stecken weitere operative Leistungen mit unterschiedlichen Kostenstrukturen.
Eine saubere Aktienanalyse berücksichtigt daher die tatsächlichen Segmentdefinitionen und vermeidet ein vereinfachtes „Serviceumsatz × Softwaremarge“-Modell.
Was Teslas Bruttomarge nicht verrät
Eine Bruttomarge von 19,6 Prozent zeigt einen positiven Abstand zwischen Erlösen und direkt zugeordneten Umsatzkosten. Sie enthält aber keinen vollständigen Hinweis darauf, wie viel vom Gewinn an die Aktionäre ausgeschüttet werden könnte.
Entwicklungskosten, künftige Anlaufverluste und Kapitalbindung in Fertigungsstätten stehen häufig außerhalb dieser Kennzahl.
Vor allem bei einem Unternehmen, das gleichzeitig neue Autos, Robotaxis, Batteriespeicher, Halbleiterprojekte und Roboter entwickeln möchte, ist die operative Gesamtmarge wesentlich aussagekräftiger als eine isolierte positive Bruttomargenmeldung.
Wer die Bewertung nur anhand der Bruttomarge rechtfertigt, übersieht leicht die enorme Bedeutung des Entwicklungs- und Investitionsaufwands.
Eine Beispielrechnung: Was wären zehn Dollar mehr Gewinn pro Autoverkauf?
Wir nehmen für eine ausdrücklich hypothetische Rechnung rund 486.500 Fahrzeuge als Bezugsgröße und unterstellen eine Verbesserung des operativen Ergebnisbeitrags um 1.000 Dollar je Auto.
Unter ansonsten gleichen Bedingungen würde das ungefähr 486,5 Millionen Dollar zusätzlichen Quartalsgewinn vor weiteren Effekten erzeugen.
Dieser Wert ist keine Tesla-Prognose. Er zeigt aber, wie stark geringe Veränderungen des tatsächlich erwirtschafteten Deckungsbeitrags pro Auto bei Hunderttausenden Verkäufen wirken können.
Die Rechnung ist wegen Software, Leasing und anderer Umsätze zudem keine exakte Ableitung aus dem Automotive-Segment, sondern lediglich ein Größenordnungsmodell.
Was Tesla nach Q3 2026 für 2027 beweisen muss
Der langfristige Investmentfall hängt von mehreren offenen Punkten ab: Stabilisierung der Fahrzeugmargen bei hohem Wettbewerb, profitables Wachstum des Energiegeschäfts, tatsächliche Kundenbindung bei FSD und ein wirtschaftlich tragfähiger Robotaxi-Betrieb.
Ein großer Vorteil wäre, wenn wiederkehrende Dienstleistungen einen wachsenden Teil der Betriebskosten decken könnten. Gleichzeitig müssen die enormen Ausgaben für KI-Infrastruktur langfristig genügend zusätzlichen Ertrag erzeugen.
Mit wachsender technischer Komplexität entstehen zusätzliche Risiken bei Versicherung, Regulierung, Cybersecurity, Produktzuverlässigkeit und Finanzierung.
Es wäre nicht verantwortungsvoll, die erwartete Skalierung eines neuen Robotaxi-Service ohne verifizierte tatsächliche Umsatz- und Kostendaten als bereits gesicherte Milliardenprofitabilität anzusetzen.
Drei Szenarien für Tesla im kommenden Jahr
Vorsichtig: Preiswettbewerb und höhere Entwicklungskosten halten den operativen Gewinn unter Druck. Der Ausbau autonomer Dienste benötigt weitere Genehmigungen und Kapital. Batteriespeicher verkaufen sich zwar in großen Mengen, aber zu niedrigen effektiven Preisen.
Basis: Tesla stabilisiert den Fahrzeugabsatz, hält die Bruttomarge ungefähr im Bereich der jüngsten Quartale und steigert die Software-Nutzung. Energiespeicherprojekte wachsen mit schwankender Umsatzrealisierung. Robotaxi erweitert schrittweise seine Flotte, ohne kurzfristig den Konzerngewinn dominieren zu müssen.
Positiv: FSD und Robotaxi erreichen eine wirtschaftlich verlässliche Auslastung, zusätzliche Softwarezahlungen steigen und die Energieproduktion wird besser ausgelastet. Der operative Gewinn und der Free Cashflow wachsen schneller als die nötigen Entwicklungs- und Kapitalausgaben.
Diese Szenarien sind eigene redaktionelle Hypothesen und keine offiziellen Tesla-Kursziele oder garantierten Ergebnisentwicklungen.
Sechs Zahlen, die Anleger künftig verfolgen sollten
- Autogeschäft: Steigen die Nettoerlöse pro Fahrzeug nachhaltig, ohne dass der Absatz weiter schrumpft?
- Operative Marge: Kann Tesla von 2,6 Prozent wieder auf eine deutlich höhere Profitabilität kommen?
- FSD: Wie viele der neuen Abonnements bleiben langfristig aktiv, und was verdient Tesla netto damit?
- Robotaxi: Wie viele bezahlte Fahrten, welche tatsächlichen Kosten und welchen Free Cashflow liefert der Dienst?
- Energie: Warum steigen Deployments, während der Umsatz fällt, und erholen sich Marge sowie Erlöse je Projekt?
- Capex: Wie viel des operativen Cashflows bleibt nach notwendigen Sachinvestitionen langfristig wirklich übrig?
Recherche-Prompt: Die Tesla-Aktie anhand der Q3-Zahlen untersuchen
Originalzahlen statt Robotaxi-Versprechen
„Analysiere Teslas Third Quarter 2026 Update vom 21. Oktober und den SEC-8-K-Anhang. Vergleiche Q3 2026 mit Q3 2025 bei Automotive-, Energie- und Serviceumsatz, Bruttomarge, operativer Marge, GAAP- und Non-GAAP-EPS. Rekonstruiere den Rückgang des operativen Ergebnisses durch höhere Betriebskosten. Trenne die 486.532 ausgelieferten Fahrzeuge von der Umsatzentwicklung, die 13,7 GWh Speicher-Deployments von den zeitlich erfassten Energieumsätzen und den FSD-Attach-Rate von mehr als 75 Prozent in Nordamerika von autonomer Fahrt ohne Fahreraufsicht. Prüfe die Cybercab-Pilotflotte in Austin mit korrekter Zuordnung der unüberwachten Meilen zum gesamten Robotaxi-Service. Berechne CFO minus Capex und vergleiche tatsächlichen FCF mit dem vorab veröffentlichten Analystenkonsens, aber behaupte keine jährliche Robotaxi-Profitabilität ohne gesonderte Originaldaten. Berücksichtige mögliche Tesla-SpaceX-Transaktionen nur als nicht beschlossene Optionen und verlange verifizierte Kurse sowie realistische Kapitalkosten für jede Bewertung.“
BUCHTIPP · WERBUNG
Technologische Vision und Aktionärsrendite sind zwei verschiedene Dinge.
In meinem Buch Aktienanalyse mit KI zeige ich, wie Unternehmensberichte, operative Margen, kapitalintensive Wachstumsprojekte und der wirkliche Free Cashflow untersucht werden. Gerade bei Tesla muss man heute erwirtschaftete Ergebnisse von wirtschaftlichen Möglichkeiten der nächsten Jahre unterscheiden.
Fazit: Robotaxi-Fortschritte und schwache Gewinne können gleichzeitig wahr sein
Das Tesla-Quartal ist weder eine einfache Erfolgsmeldung noch ein Beweis, dass die neue Strategie scheitert. Die Bruttomarge verbessert sich und Cybercab ist in Austin erstmals Teil der Robotaxi-Flotte. FSD-Abonnements erreichen im nordamerikanischen Neuwagengeschäft eine hohe Durchdringung.
Dennoch stagnieren die Konzernumsätze, das operative Ergebnis bricht um mehr als die Hälfte ein und der Free Cashflow liegt deutlich unter Vorjahr. Beim Energiegeschäft zeigt sich sogar steigende physische Absatzmenge bei sinkenden Umsätzen.
Für die Aktie zählt nicht nur, ob Teslas Technologien funktionieren, sondern ob ihre künftigen Erlöse nach Entwicklung, notwendiger Hardware, Finanzierung und Betriebskosten ausreichend hohe freie Cashflows für die Eigentümer erzeugen. Erst diese Zahlen entscheiden, wie viel Wert der heutige Robotaxi- und KI-Ausbau tatsächlich schafft.
Redaktionsstand: 22. Oktober 2026. Quelle sind die Q3-Zahlen und Managementangaben vom 21. Oktober sowie die amtliche Auslieferungsmitteilung vom 2. Oktober. Analystenerwartungen und alle fiktiven Modellrechnungen sind getrennt ausgewiesen. Keine individuelle Anlageberatung.
Primärquellen, Marktberichte und Rechenmethodik
- Tesla – Third Quarter 2026 Update, SEC Exhibit 99.1, veröffentlicht am 21.10.2026: vollständige Q3-Finanzübersicht, Betriebs- und Geschäftsangaben.
- Tesla Investor Relations – Q3 Results Notice, 21.10.2026: offizielle Bekanntgabe und Earnings Call.
- Tesla – Q3 Production, Deliveries and Deployments, 02.10.2026: Auslieferungen, Produktion und Speicher-Deployments.
- Tesla – Q3 2025 Production and Deliveries, SEC: vergleichbare Vorjahresmengen von 497.099 Fahrzeugen und 12,5 GWh.
- Tesla – eigene Sammlung der Sell-Side-Schätzungen vor Q3, 19.10.2026: erwartete FCF- und EPS-Werte; keine Tesla-Guidance.
- Tesla – Form 10-Q für Q2 2026: SpaceX-Beziehungen und Kapitalanforderungen.
- Associated Press, 22.10.2026: Marktreaktion und Earnings-Call-Einordnung.
- Investor’s Business Daily, 22.10.2026: Einordnung des Energiegeschäfts und des Margenmixes.
- Reuters, 29.09.2026: Finanzierungslinien über 30 Milliarden Dollar.
Eigene Rechnungen auf Basis Tesla-Originalzahlen: Bruttogewinnverbesserung5.494−5.054=440 Mio. Dollar; Betriebsaufwendungen4.776−3.430=1.346 Mio. Dollar; operativer Gewinn1.624−718=906 Mio. Dollar niedriger. FCF6.263−4.732=1.531 Mio. Dollar; Vorjahr6.238−2.248=3.990 Mio. Dollar, Rückgang61,6 %. Fahrzeuge486.532/497.099−1≈−2,13 %. Energiespeicher13,7/12,5−1=+9,6 %, Energieumsatz2.881/3.415−1≈−15,6 %. Anteil Energie2.881/28.046≈10,27 %. Tesla Analystenstichprobe erwartete−4.506 Mio. Dollar FCF, Differenz zu tatsächlichem+1.531 Mio. Dollar ≈6.037 Mio. Dollar. Cash und kurzfristige Anlagen45.447−43.524=1.923 Mio. Dollar mehr gegenüber Q2. Fiktive Robotaxi- und Deckungsbeitragsbeispiele sind keine Tesla-Guidance.