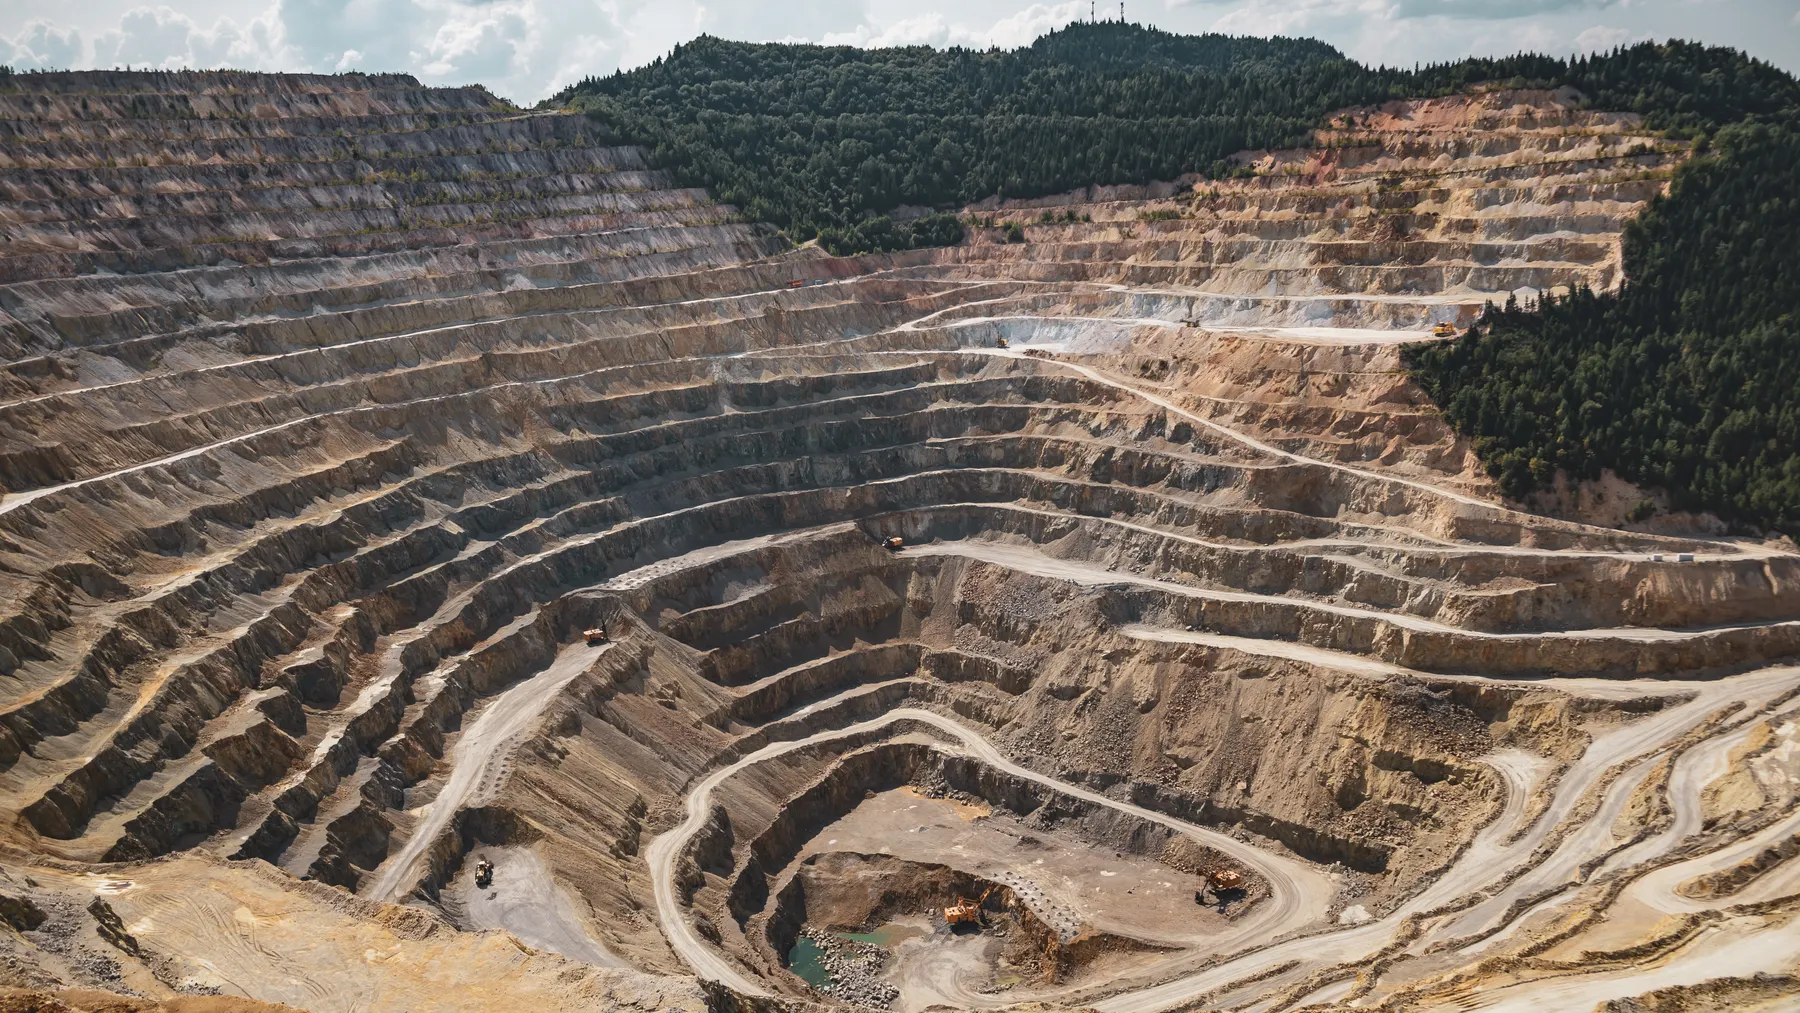
Melbourne, 20. Oktober 2026. BHP, einer der größten Rohstoffkonzerne der Welt, meldet einen deutlichen Rückschlag bei der Kupferproduktion. Im Quartal von Juli bis September 2026 sank die Produktion um 19 Prozent auf 400.700 Tonnen. Besonders betroffen waren die Kupfermine Escondida in Chile und die australischen Aktivitäten rund um Carrapateena. Gleichzeitig erzielte der Konzern für Kupfer einen um 53 Prozent höheren durchschnittlichen Preis von 7,01 US-Dollar je Pfund als im Vorjahresquartal.
Das klingt paradox: Weniger Kupfer aus der Erde, aber ein wesentlich höherer Verkaufspreis. Für einen Rohstoffkonzern kann dies bedeuten, dass ein Teil des Produktionsrückgangs durch den Preis mehr als kompensiert wird. Es bedeutet jedoch nicht automatisch 24 Prozent mehr Kupferumsatz oder Gewinn, denn Produktion und Verkäufe fallen zeitlich nicht vollständig zusammen, und Kosten, Beteiligungsquoten sowie Produktqualität sind zu berücksichtigen.
Noch überraschender: BHP bestätigt trotz des Quartalsrückgangs seine Produktionsprognose für das Geschäftsjahr 2027 von 1,65 bis 1,80 Millionen Tonnen Kupfer. Der Konzern setzt darauf, dass die Fördermengen nach Wartungsarbeiten, geringeren Erzgehalten und Betriebsunterbrechungen wieder steigen.
Wir untersuchen die Ursachen in Chile und Australien, die wirtschaftliche Bedeutung des höheren Kupferpreises und die großen Ausbaupläne bei Olympic Dam und Escondida. Entscheidend ist auch die Frage, was Anleger aus einer heute gemeldeten Produktionsmenge überhaupt für Gewinn und zukünftigen Cashflow ableiten können.
Die zentrale Nachricht: BHP fördert kurzfristig weniger Kupfer, erhält aber deutlich höhere Preise. Die Jahresprognose bleibt unverändert. Ob der Preisvorteil die technischen und geologischen Belastungen dauerhaft kompensiert, hängt von zukünftiger Produktion, Kosten und Kapitalbedarf ab.
BHP-Kupferproduktion: Die Zahlen im Überblick
Der Bericht wurde am 20. Oktober veröffentlicht und bezieht sich auf das Quartal bis 30. September 2026. Für BHP ist dies Q1 des Geschäftsjahres FY2027, nicht das dritte Quartal des Geschäftsjahres 2026.
| Einheit | Tonnen (Tsd.) | Veränderung |
|---|---|---|
| Gesamtes Kupfer | 400,7 | −19 % |
| Escondida, Chile | 252,6 | −23 % |
| Pampa Norte / Spence | 47,4 | −15 % |
| Copper South Australia | 60,7 | −16 % |
| Antamina, Peru | 40,0 | +18 % |
Quelle: BHP Operational Review, 20.10.2026, Produktionsübersicht. Die veröffentlichten Mengen folgen den jeweiligen Beteiligungs- und Berichtsdefinitionen; es handelt sich nicht um weltweit einheitliche Brutto-Minenmengen.
Der wichtigste Rückgang liegt bei Escondida, einem der bedeutendsten Kupferstandorte überhaupt. Auch Spence und die australischen Kupferaktivitäten haben weniger geliefert. Antamina in Peru entwickelte sich hingegen gegen den Trend.
Damit wird die Ursache des Konzernrückgangs klarer: BHP meldet keine einzige weltweite Katastrophe, sondern mehrere unterschiedliche Belastungen in bestehenden Minen. Für eine Prognose des Folgequartals müssen sie einzeln betrachtet werden.
Escondida: Weniger Kupfer im Erz
Bei Escondida sank die Produktion um 23 Prozent auf 252.600 Tonnen. Ein zentraler Grund ist laut BHP der geringere Kupfergehalt des aufbereiteten Erzes. Der durchschnittliche Gehalt der Konzentrat-Zufuhr betrug im Quartal 0,81 Prozent, nach 0,94 Prozent im vergleichbaren Vorjahresquartal.
Rein rechnerisch entspricht dieser Rückgang einer um rund 13,8 Prozent geringeren Metallkonzentration je Tonne Material. In der Praxis ist die Produktionswirkung komplizierter, weil Durchsatz, Gewinnungsrate und die Verarbeitung unterschiedlicher Erztypen ebenfalls zählen.
Der wichtige wirtschaftliche Zusammenhang: Wenn ein Betrieb mehr Gestein fördern und verarbeiten muss, um dieselbe Menge Kupfer zu gewinnen, können Energie-, Wasser-, Wartungs- und Transportkosten je Tonne Kupfer steigen.
Eine höhere Metallpreisnotierung hilft zwar auf der Erlösseite. Sie beseitigt aber nicht den physischen und finanziellen Aufwand, der durch niedrigere Erzgehalte entsteht.
Wartung, Unwetter und Sicherheitsunterbrechungen
Neben den geplanten Erzgehaltsänderungen nennt BHP planmäßige Wartungsarbeiten und schwere Wetterereignisse in Chile während Juli und August. Sie beeinträchtigten Logistik und die Nutzung von Transportfahrzeugen.
Der Bericht enthält zudem schwerwiegende Sicherheitsmeldungen: Bei Escondida starb am 23. September ein Beschäftigter; auch am australischen Standort Peak Downs kam ein Kollege ums Leben. BHP zufolge laufen Untersuchungen und nach den Ereignissen wurden Arbeiten vorübergehend gestoppt.
Diese Todesfälle sind vor allem menschliche Tragödien und verdienen eine sachliche Behandlung. Aus dem Produktionsbericht lässt sich weder eine endgültige Unfallursache noch eine konkrete Schuldzuweisung ableiten. Für das operative Risikomanagement eines Minenbetreibers sind Sicherheitsvorkehrungen, Untersuchungsergebnisse und die Zuverlässigkeit technischer Prozesse langfristig dennoch entscheidend.
Die Maßnahmen können kurzfristige Produktionsunterbrechungen begründen, sollten aber nicht allein unter dem Gesichtspunkt der Quartalsmarge betrachtet werden.
Spence: Ein struktureller Erzgehalts-Effekt?
Bei Spence, Teil von Pampa Norte in Chile, ging die Kupferproduktion um 15 Prozent auf 47.400 Tonnen zurück. BHP nennt geringere Gehalte in der Konzentrat-Zufuhr: ungefähr 0,53 Prozent statt 0,65 Prozent.
Das Management verweist außerdem auf Schwierigkeiten mit der Veränderlichkeit des Erzmaterials. Die Produktion soll in FY2027 stärker auf das zweite Halbjahr konzentriert sein; die Jahresprognose von 210.000 bis 230.000 Tonnen wurde beibehalten.
Der Konzern arbeitet an einer Verbesserung der Konzentrator-Ausbeute und an einem Projekt zur Laugung von Chalkopyrit. Für die Projekte werden erste Produktionsbeiträge in FY2028 beziehungsweise im Kalenderjahr 2028 anvisiert.
Hier wird sichtbar, dass Produktionswachstum nicht einfach durch die Anweisung „mehr fördern“ entsteht. Häufig benötigt ein Konzern neue Aufbereitungsprozesse, technische Anlagen und lange Genehmigungs- oder Bauphasen.
Carrapateena: Ein Förderband als Milliardenrisiko?
Im australischen Kupfergeschäft sank die Produktion auf 60.700 Tonnen, ein Rückgang von 16 Prozent gegenüber dem Vorjahr. Hauptursache war eine Störung eines unterirdischen Förderbands am Standort Carrapateena.
Ein Ersatzband wurde laut BHP innerhalb von sieben Wochen installiert. Anschließend erfolgte im September die schrittweise Wiederaufnahme der Produktion; inzwischen soll die Anlage wieder mit voller Kapazität laufen.
Das ist ein gutes Beispiel für die wirtschaftliche Verletzlichkeit eines kapitalintensiven Produktionssystems. Eine Mine kann über große geologische Ressourcen verfügen, aber eine einzelne kritische Transportanlage bestimmt zeitweise, wie viel Material tatsächlich zur Aufbereitung gelangt.
Es ist dennoch nicht belegt, dass der Förderbandausfall eine konkrete Milliardenbelastung ausgelöst hätte. Eine solche Zahl wird in der heutigen Mitteilung nicht genannt. Die wirtschaftlichen Kosten müssen anhand der späteren Berichte geprüft werden.
Antamina wächst gegen den Trend
Antamina in Peru lieferte im Quartal 40.000 Tonnen Kupfer, rund 18 Prozent mehr als im Vorjahresquartal. BHP nennt günstiger geplante Erzgehalte und eine starke operative Entwicklung.
Der Beitrag verdeutlicht, wie wichtig die geologische und geografische Streuung großer Rohstoffkonzerne ist. Ein Betrieb kann Rückgänge anderer teilweise kompensieren.
Aber nicht alle Minen stehen für Aktionäre wirtschaftlich im selben Umfang zur Verfügung. Beteiligungsstrukturen, Gewinnabführungen und örtliche Kosten beeinflussen den Anteil der Ergebnisse, der BHP tatsächlich zufließt.
7,01 Dollar je Pfund: Wie mächtig der Kupferpreis ist
Die zweite große Nachricht des Berichts ist der Preis. BHP meldete für Kupfer einen durchschnittlich realisierten Preis von 7,01 US-Dollar je Pfund, verglichen mit 4,59 US-Dollar im Vorjahresquartal. Das entspricht einem berichteten Anstieg um 53 Prozent.
Ein höherer realisierter Preis kann die Gewinne je verkaufter Metalleinheit erheblich verbessern. Gerade bei Minen mit relativ hohen Fixkosten können Preissteigerungen zum operativen Ergebnis überproportional beitragen.
Allerdings unterscheiden sich realisierte Preise von jederzeit sichtbaren Spotpreisen. Preisvereinbarungen, Qualitätsmerkmale, Transport, Quotierungszeitpunkte und Produktarten beeinflussen die tatsächlichen Erlöse.
Entscheidend ist zudem, dass BHP die gesamte Kupferproduktion und den Durchschnittspreis getrennt berichtet. Die heute produzierte Menge ist nicht zwangsläufig identisch mit der im selben Quartal verkauften Menge.
Unsere Sensitivität: 19 Prozent weniger Menge, 53 Prozent höherer Preis
Wir bilden einen bewusst stark vereinfachten Index: Ein fiktiver Minenbetreiber verkauft im Vorjahr 100 Einheiten Kupfer zu einem Preisindex von 100. Das ergibt 10.000 Indexpunkte Umsatz.
Sinkt die verkaufte Menge hypothetisch um 19 Prozent auf 81 Einheiten und steigt der Preis um 53 Prozent auf 153, resultieren 81 × 153 = 12.393 Indexpunkte. Das wäre rund 23,9 Prozent mehr modellierter Erlös.
Die Rechnung zeigt, warum ein hoher Preis einen Produktionsrückgang ausgleichen könnte. Sie ist jedoch keine Aussage über den tatsächlich berichteten BHP-Kupferumsatz: Produktions- und Verkaufsvolumina sind nicht identisch, regionale Erzmixe und die genauen realisierten Preise einzelner Einheiten können variieren.
| Modell | Vorjahr | Jetzt |
|---|---|---|
| Absatzindex | 100 | 81 |
| Preisindex | 100 | 153 |
| Erlösindex | 10.000 | 12.393 |
Hypothetische Veränderung bei unterstellter gleicher Veränderung von Produktion und Verkauf, nicht reale BHP-Umsätze oder Gewinne.
Auch die Kosten bleiben im Modell unverändert und sind damit ausgeklammert. Eine seriöse Bewertung muss die Investitionen und Kosten für jede zusätzliche gewonnene Tonne Kupfer berücksichtigen.
Warum die unveränderte FY2027-Prognose ambitioniert sein könnte
BHP hält trotz des schwachen Starts daran fest, im gesamten FY2027 zwischen 1,65 und 1,80 Millionen Tonnen Kupfer zu produzieren.
Nach den im ersten Quartal bereits erreichten 400.700 Tonnen wären für die restlichen neun Monate rechnerisch 1,249 bis 1,399 Millionen Tonnen erforderlich. Auf drei Quartale verteilt entspricht dies durchschnittlich etwa 416.400 bis 466.400 Tonnen je Quartal.
Das wäre mehr als im soeben abgeschlossenen Quartal. Dennoch ist eine solche Entwicklung nicht zwingend unrealistisch: Wartungs- und Wettereffekte können abklingen und die Produktion wird von BHP selbst teils ausdrücklich auf spätere Monate ausgerichtet.
Die Rechnung ist keine Aussage, dass alle drei verbleibenden Quartale genau gleiche Mengen liefern müssen. Die tatsächlichen Zeitprofile sind von Wartung, Erzgehalten, Anlagenauslastung und möglichen weiteren Störungen abhängig.
Olympic Dam: Neue Reserven sind nicht automatisch morgen verkäufliches Kupfer
Parallel zum schwachen Produktionsquartal meldet BHP Fortschritte bei der langfristigen Entwicklung von Olympic Dam in Südaustralien. Der Konzern erläutert eine aktualisierte Mineralressourcenschätzung, die zusätzliche tiefe Lagerstätten in eine mögliche zukünftige Untertage-Strategie einbezieht.
Im technischen Anhang nennt BHP ein sehr großes mineralisches Potenzial. Die als Ressourcen erfassten Metallmengen sind jedoch ausdrücklich keine Schätzung der tatsächlich gewinnbaren oder wirtschaftlich sicher produzierbaren Tonnen.
Diese Abgrenzung ist wichtig. Ein Bergbauprojekt kann Milliarden Tonnen Gestein und große Mengen enthaltenes Metall aufweisen, doch Wirtschaftlichkeit hängt von Fördertechnik, Erzgehalt, Metallgewinnung, Infrastruktur, Finanzierung und Umweltschutz ab.
Selbst wenn mehr Kupfer im Boden nachgewiesen wird, müssen nicht morgen zusätzliche Verkaufsumsätze entstehen. Die Erschließung tiefer Erzbereiche benötigt teure Anlagen und kann Jahre oder Jahrzehnte in Anspruch nehmen.
Bis 2035 soll Copper South Australia rund 500.000 Tonnen liefern
BHP verfolgt eine langfristige Strategie für sein südaustralisches Kupferportfolio: Die Produktion soll auf ungefähr 500.000 Tonnen pro Jahr bis 2035 und möglicherweise bis zu 650.000 Tonnen bis 2040 steigen.
Das sind entfernte Wachstumsziele, keine heute garantierten zusätzlichen Mengen. Sie setzen Genehmigungen, Infrastruktur, technische Umsetzung und die dauerhafte wirtschaftliche Rentabilität der Projekte voraus.
Gerade die jüngste Carrapateena-Störung zeigt, warum die technische Zuverlässigkeit von Förderanlagen selbst bei guten Marktpreisen nicht vernachlässigt werden darf.
Für den inneren Wert der BHP-Aktie zählt nicht nur die geplante zusätzliche Produktion, sondern der nach den Investitionen erwartete Cashflow über die jeweilige Lebensdauer.
Escondida: Vorbereitungen für den neuen Konzentrator
Auch in Chile arbeitet der Konzern an langfristigen Maßnahmen. Für den geplanten neuen Escondida New Concentrator genehmigte BHP Vorbereitungsinvestitionen von 0,8 Milliarden US-Dollar auf 100-Prozent-Projektbasis.
Damit sollen Engineering, Genehmigungen und die technische Vorbereitung unterstützt werden. Eine solche Vorabgenehmigung ist nicht identisch mit einer endgültigen vollständigen Projektinvestitionsentscheidung und auch nicht mit einem bereits erzielten Gewinn.
Der geplante Konzentrator könnte wichtig sein, um vorhandene Produktionskapazitäten über lange Zeit zu sichern. Besonders bei veränderten Erzgehalten sind leistungsfähige Aufbereitungsanlagen ein zentraler wirtschaftlicher Faktor.
Eisenerz: Ausgerechnet das klassische Geschäft produziert mehr
Während Kupfer schwächelt, erhöhte BHP die Eisenerzproduktion im Quartal um vier Prozent auf 66,5 Millionen Tonnen. Die australischen WAIO-Aktivitäten lieferten dem Bericht zufolge eine starke operative Leistung trotz intensiver Wartung.
Wichtig ist ein häufig gemachter Vergleichsfehler: Für WAIO nennt BHP 64,3 Millionen Tonnen auf seiner Berichts-/Beteiligungsbasis, zugleich aber 71,9 Millionen Tonnen auf 100-Prozent-Basis. Wer diese Werte vermischt, kann falsche Wachstumszahlen berechnen.
Der durchschnittlich erzielte Eisenerzpreis fiel gegenüber dem Vorjahr um neun Prozent auf 76,27 Dollar je wet metric tonne (FOB). Damit sind die Mengen- und Preisbewegungen bei Eisenerz im aktuellen Quartal praktisch umgekehrt zur Kupfersparte.
Genau dieses Zusammenspiel zeigt den Unterschied zwischen einer reinen Kupferaktie und einem diversifizierten Bergbaukonzern.
Stahlkohle und Energie: Weitere Unterschiede im Konzern
Bei der Stahlerzeugungskohle meldet BHP 4,9 Millionen Tonnen, leicht über dem Vorjahreswert. Der durchschnittliche realisierte Preis stieg um 34 Prozent auf 242,82 Dollar je Tonne.
Bei der Energiekohle aus NSWEC lag die Produktion bei 4,4 Millionen Tonnen, ein Plus von 26 Prozent. Auch der durchschnittliche Verkaufspreis war mit 116,60 Dollar je Tonne höher als im Vorjahr.
Die Entwicklung verdeutlicht, dass die Quartalsprofitabilität des Konzerns von mehreren Rohstoffmärkten abhängt. Ein einzelner Produktionsrückgang kann im gesamten Geschäft weniger bedeutsam sein als bei einem Unternehmen, das nur einen Rohstoff verkauft.
Es bleibt jedoch möglich, dass höhere Energie-, Transport- und Finanzierungskosten den Rohstoffpreisvorteil teilweise auffressen.
Jansen: Milliardenprojekt für Kalidünger statt nur Kupfer
In Kanada baut BHP das Kali-Projekt Jansen. Die erste Ausbaustufe soll 4,15 Millionen Tonnen Kali pro Jahr ermöglichen; laut dem aktuellen Bericht ist sie zu 87 Prozent fertiggestellt, mit geplanter erster Produktion Mitte des Kalenderjahres 2027.
Die im Bericht genannte geschätzte Projektinvestition für Stage 1 liegt bei etwa 8,4 Milliarden US-Dollar. Für Stage 2 nennt BHP 6,9 Milliarden US-Dollar und eine zusätzliche geplante Jahreskapazität von 4,36 Millionen Tonnen, wobei Stage 2 erst teilweise fertiggestellt ist.
Das kann die Rohstoffbasis diversifizieren. Gleichzeitig entsteht vor der Produktion erheblicher Kapitalbedarf. Ein Projekt, das fast fertig ist, liefert noch keinen gleichmäßigen laufenden Gewinn.
Eine sorgfältige Unternehmensbewertung muss deshalb den Übergang von Bauausgaben zu zukünftigen Einzahlungen modellieren, statt die Investitionshöhe mit garantiertem Wertzuwachs gleichzusetzen.
Was China und die Rechenzentrumswelle mit BHP zu tun haben
Der Kupferbedarf hängt mit Stromnetzen, industrieller Elektrifizierung, Gebäuden, Transport und technischen Anlagen zusammen. BHP nennt Investitionen in Rechenzentren und die dafür notwendige Infrastruktur als einen Nachfragefaktor.
Gleichzeitig bleibt das Wirtschaftswachstum großer Industrie- und Schwellenländer wie China und Indien entscheidend für mehrere Rohstoffsparten. Der Preis einzelner Metalle wird vom weltweiten Zusammenspiel aus Nachfrage, Lagerbeständen, Produktion und Finanzmärkten bestimmt.
Es wäre aber falsch, den gesamten Preisanstieg von 53 Prozent allein auf KI-Rechenzentren zurückzuführen. Der BHP-Bericht liefert dafür keine belastbare Aufteilung nach Ursachen.
Wie sich die jüngsten chinesischen Konjunkturdaten auf internationale Konzerne auswirken, erklären wir in unserer China-Analyse 2026.
Einmalig starke Preise können eine strukturelle Minenschwäche überdecken
Für einen Rohstoffkonzern gibt es zwei grundsätzliche Wege zu höheren Gewinnen: mehr produzieren oder zu besseren Preisen verkaufen. Ein hoher Preis ist kurzfristig besonders wertvoll, bleibt aber außerhalb der Kontrolle des einzelnen Unternehmens.
Die Produktionsmenge und die operativen Stückkosten kann das Management stärker beeinflussen, auch wenn Geologie, Genehmigungen und Wetter Grenzen setzen.
Wenn der Kupferpreis später sinken sollte, werden geringere Erzgehalte und zusätzliche Aufbereitungsinvestitionen wieder stärker ins Gewicht fallen. Deshalb ist es riskant, den heutigen hohen realisierten Preis als dauerhafte Grundlage einer jahrzehntelangen Cashflow-Prognose anzunehmen.
Eine konservative Analyse nutzt mehrere Rohstoffpreis-Szenarien und prüft, ob neue Projekte auch bei niedrigeren Preisen wirtschaftlich bleiben.
Was aus dem Produktionsbericht noch nicht hervorgeht
Der heutige Bericht ist ausdrücklich eine Operational Review, keine vollständige Quartals-Gewinn- und Verlustrechnung. Er veröffentlicht Mengen, Durchschnittspreise, Projektfortschritte und Guidance, aber nicht eine vollständige aktuelle Nettogewinn- und Cashflow-Rechnung für Q1 FY2027.
Wir behaupten deshalb weder einen bestimmten neu verdienten Quartalsgewinn noch eine aktuelle Free-Cashflow-Marge. Auch ein exaktes neues Kursziel lässt sich daraus ohne aktuelle Kursdaten und eine vollständige Bewertung nicht ableiten.
Unser Ratgeber zur Free-Cashflow-Rendite erklärt, warum die tatsächlichen Zahlungsmittel nach Investitionen für die Unternehmensbewertung entscheidend sind.
Drei Szenarien für BHPs Kupfergeschäft bis Juni 2027
Vorsichtig: Erze mit geringem Metallgehalt und weitere technische Unterbrechungen belasten die Produktion. Der Kupferpreis normalisiert sich von seinem hohen Niveau. Notwendige Infrastrukturinvestitionen reduzieren den freien Cashflow.
Basisszenario: Wartungs- und Förderbandprobleme klingen wie geplant ab, die Produktion erholt sich in späteren Quartalen und BHP nähert sich der bestätigten FY2027-Spanne. Die hohen Kupferpreise bieten zunächst einen wirtschaftlichen Puffer.
Positiv: Der Konzern setzt die Produktion planmäßig hoch, während die Nachfrage nach Kupfer stark bleibt. Langfristige Erweiterungsprojekte kommen ohne erhebliche neue Verzögerungen voran und verbessern das Produktionspotenzial der nächsten Jahre.
Dies sind redaktionelle Szenarien, keine zusätzlichen Gewinn- oder Kursprognosen von BHP.
Sechs Kennzahlen für die nächsten BHP-Meldungen
- Kupfermenge pro Mine: Erholen sich Escondida, Spence und Carrapateena, oder steigen nur einzelne Regionen?
- Erzgehalt und Gewinnungsrate: Wie entwickelt sich der Anteil gewinnbaren Kupfers je Tonne verarbeitetem Gestein?
- Realisierte Verkaufspreise: Bleibt der starke Kupferpreis erhalten, und wie verändert sich der Preisabschlag oder Aufschlag je Produkt?
- Operative Stückkosten: Frisst der höhere Energie- und Materialaufwand einen Teil der Preiserhöhungen auf?
- Projektinvestitionen: Werden Escondida, Olympic Dam und Jansen zu den erwarteten Kosten und Terminen fertiggestellt?
- Cashflow nach Investitionen: Was bleibt aus allen Rohstoffbereichen tatsächlich für Schuldenabbau und Eigentümer übrig?
Mit KI die BHP-Quartalszahlen prüfen: Beispielprompt
Rechercheauftrag
„Analysiere die BHP Group anhand der Operational Review vom 20. Oktober 2026 und der letzten vollständigen Finanzberichte. Erfasse Kupferproduktion, realisierte Preise und Kosten je Mine; trenne FY2027 von Kalenderjahr 2026. Achte auf den Unterschied zwischen Produktion und Verkauf, auf Beteiligungsquoten und auf 100-Prozent-Minenbasis. Prüfe Erzgehalte, geplante Wartungen, Ereignisse und die bestätigte Kupfer-Guidance. Berechne mehrere konservative Rohstoffpreis- und Fördermengen-Szenarien. Erfasse die langfristigen Investitionskosten von Jansen, Escondida und Olympic Dam getrennt. Leite keine Nettogewinne aus Produktionsmengen ab und gib Quellen für alle realen Unternehmenswerte an.“
BUCHTIPP · WERBUNG
Steigende Rohstoffpreise sind kein Ersatz für steigenden Unternehmenswert.
In meinem Buch Aktienanalyse mit KI zeige ich, wie sich operative Zahlen, Investitionen, Bilanz und Cashflow aus Originalberichten zusammenführen lassen. Bei Bergbaukonzernen ist besonders wichtig, nicht kurzfristige Preisgewinne mit dauerhaft hoher Kapitalrendite zu verwechseln.
Fazit: BHP hat keinen Kupfermangel an Ressourcen – aber eine Produktionsherausforderung
Mit 400.700 Tonnen meldet BHP einen deutlichen Rückgang der Quartals-Kupferproduktion. Die Ursachen reichen von geringeren Erzgehalten bis zu Wartung, Wetterereignissen und einer technischen Förderbandstörung. Ein deutlich höherer realisierter Kupferpreis kann den wirtschaftlichen Effekt abfedern, ersetzt aber keine dauerhaft zuverlässige Förderung.
Die unveränderte Jahresprognose ist eine überprüfbare Managementerwartung. Gleichzeitig zeigen Olympic Dam, Escondida und Jansen, wie viel Kapital große Rohstoffkonzerne investieren müssen, bevor neue Kapazitäten Gewinne ermöglichen.
Für langfristige Anleger entscheidet sich BHPs Qualität deshalb nicht an einem einzigen Kupferpreis oder Quartalsvolumen, sondern daran, wie sicher das Unternehmen bestehende Lagerstätten ausbeutet und neue Projekte zu wirtschaftlich tragfähigen Kosten erschließt.
Stand 20. Oktober 2026. Redaktioneller Nachrichtenartikel, keine individuelle Anlageempfehlung. Quartal bis September 2026 ist Q1 FY2027 bei BHP. Beispielrechnungen sind keine berichteten Umsätze oder Gewinnprognosen.
Originalquellen und Methodik
- BHP Group – Operational Review for the quarter ended 30 September 2026, 20. Oktober 2026: Unternehmensstatement, operative Entwicklung und langfristige Projekte.
- BHP Group – vollständiger 30-seitiger Originalbericht mit Anhängen: Produktionsmengen, realisierte Preise, Erzgehalte, Guidance und technische Olympic-Dam-Daten.
- BHP – Financial Results and Operational Reviews: historische Vergleichsberichte und offizielle Datenbasis.
- BHP – Chile Operations: Hintergrund zu Escondida und Spence.
- BHP – Australia Operations: Hintergrund zu Copper South Australia und weiteren Aktivitäten.
Eigene Berechnungen: Escondida-Erzgehalt (0,81/0,94−1)×100 =−13,8 %. Für restliches FY2027 nach Q1 400,7 kt: (1.650–400,7)/3 ≈416,4 kt bzw. (1.800–400,7)/3 ≈466,4 kt pro verbleibendem Quartal. Hypothetischer Preis×Absatz-Index (1−0,19)×(1+0,53)=1,2393, also +23,9 % Modellumsatz; kein tatsächlicher BHP-Umsatz. Kupferdurchschnittspreis 7,01 US$/lb nach 4,59 US$/lb laut Originalbericht.