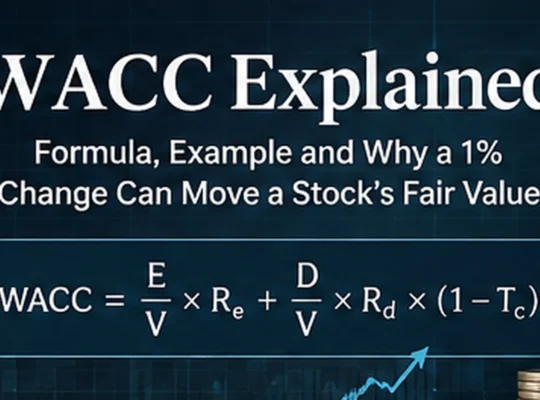
Stand: 9. Oktober 2026. Zwei Unternehmen melden den gleichen Free Cashflow von 100 Millionen Euro. Trotzdem kann das eine an der Börse wesentlich mehr wert sein als das andere. Der Grund liegt nicht zwangsläufig in den heutigen Gewinnen. Entscheidend ist, wie sicher Anleger die künftigen Zahlungen erwarten und welche Rendite sie für das eingegangene Risiko verlangen.
Genau dafür gibt es den WACC – Weighted Average Cost of Capital, auf Deutsch gewichtete durchschnittliche Kapitalkosten. Er verbindet die Renditeanforderungen von Eigenkapitalgebern und Fremdkapitalgebern zu einem Finanzierungskostensatz. In der Unternehmensbewertung wird der WACC häufig genutzt, um zukünftige Cashflows auf ihren heutigen Wert abzuzinsen.
Der WACC klingt nach einer komplizierten Finanzformel. Die eigentliche Logik ist einfach: Kapital ist nie kostenlos. Auch dann nicht, wenn ein Unternehmen auf dem Konto Millionen Euro liegen hat oder Investitionen aus einbehaltenen Gewinnen bezahlt.
Wer den WACC versteht, kann besser beurteilen, warum eine Aktie bei unveränderten Gewinnen plötzlich teurer oder günstiger wirkt, warum stark verschuldete Firmen trotz niedriger Fremdkapitalzinsen riskant sein können und wie sich ein DCF-Modell vor unrealistisch optimistischen Bewertungen schützen lässt.
Die Kernidee: WACC ist die gewichtete Rendite, die ein Unternehmen erwirtschaften muss, um die Ansprüche seiner Kapitalgeber zu decken. Er ist ein Schätzwert und kein garantierter oder für alle Zeit fester Zinssatz.
Was bedeutet WACC?
Ein Unternehmen finanziert seine Vermögenswerte typischerweise über Eigenkapital und Fremdkapital. Eigenkapital stammt von Aktionären und aus einbehaltenen Gewinnen. Fremdkapital umfasst etwa Anleihen und Bankkredite. Für beide Kapitalquellen erwarten Investoren eine angemessene Gegenleistung.
Gläubiger erhalten vertraglich vereinbarte Zins- und Tilgungsansprüche. Aktionäre stehen am Ende der Anspruchskette und tragen größere Schwankungs- sowie Verlustrisiken. Deshalb sind ihre geforderten Renditen in vielen Situationen höher als die Kosten von Fremdkapital – auch wenn es Ausnahmen gibt.
Der WACC fasst beide Renditeanforderungen zusammen. Das CFA Institute beschreibt ihn als einen zentralen Maßstab für Investitionsentscheidungen und Unternehmensbewertungen. Die Herausforderung ist dabei weniger die Multiplikation als die richtige Schätzung der Eingabewerte.
Die WACC-Formel einfach erklärt
WACC = (E / (E + D)) × Ke + (D / (E + D)) × Kd × (1 − T)
Dabei bezeichnet E den Marktwert des Eigenkapitals, D den Marktwert des zinstragenden Fremdkapitals, Ke die Eigenkapitalkosten, Kd die Fremdkapitalkosten vor Steuern und T einen sachgerecht geschätzten Steuersatz, soweit der Zinssteuervorteil nutzbar ist.
Die beiden Gewichte E/(E+D) und D/(E+D) addieren sich in der einfachen Zwei-Komponenten-Formel zu eins. Ein Unternehmen mit 60 Prozent Eigen- und 40 Prozent Fremdfinanzierung erhält deshalb eine andere Gewichtung als ein Unternehmen mit 90 Prozent Eigenkapital.
Bei Vorzugsaktien, Hybridkapital, komplexen Leasingverpflichtungen oder anderen Finanzierungsformen sind gegebenenfalls zusätzliche Komponenten oder Anpassungen erforderlich. Die einfache Formel ist der Ausgangspunkt, nicht die vollständige Beschreibung jeder Bilanz.
WACC berechnen: Ein vollständiges Beispiel
Wir betrachten die fiktive Beispiel AG. Ihr Eigenkapital hat an der Börse einen Marktwert von 600 Millionen Euro. Das Fremdkapital wird in unserem vereinfachten Beispiel mit einem Marktwert von 400 Millionen Euro angesetzt. Die geforderte Eigenkapitalrendite beträgt zehn Prozent, die aktuellen Fremdkapitalkosten fünf Prozent und der für den Zinssteuervorteil verwendete Satz 30 Prozent.
60 % × 10 %
WACC-Beitrag: 6,0 Prozentpunkte
40 % × 3,5 %
WACC-Beitrag: 1,4 Prozentpunkte
WACC = 7,4 %
Hypothetisches Lehrbeispiel, keine aktuellen Marktdaten eines realen Unternehmens.
Die Fremdkapitalkosten nach dem unterstellten Steuervorteil betragen fünf Prozent mal 0,70, also 3,5 Prozent. Daraus ergibt sich: 0,60 × 10 Prozent + 0,40 × 3,5 Prozent = 7,4 Prozent WACC.
Das heißt vereinfacht: Die Beispiel AG muss auf die entsprechende Finanzierungsbasis eine Rendite oberhalb dieser Größenordnung erzielen, um nach ihren Annahmen ökonomischen Wert zu schaffen. Für die tatsächliche Messung der Wertschaffung werden die Kapitalkosten mit einer passenden Rendite auf das eingesetzte Kapital verglichen.
Was sind Eigenkapitalkosten?
Eigenkapitalkosten sind nicht etwa die Dividende, die eine Gesellschaft an ihre Aktionäre zahlt. Sie beschreiben die geforderte Rendite, die Anleger für das Risiko des Eigenkapitals erwarten.
Auch ein Unternehmen, das keinen Cent Dividende zahlt, besitzt Eigenkapitalkosten. Aktionäre könnten ihr Geld schließlich anderweitig investieren. Die Nutzung von einbehaltenen Gewinnen verzichtet daher ebenfalls auf eine alternative Kapitalverwendung.
Genau diese Opportunitätskosten sind das Fundament der Kapitalbewertung. Eine Geschäftsführung sollte neue Projekte nicht einfach deshalb finanzieren, weil gerade Cash vorhanden ist, sondern weil die erwartete Rendite die angemessenen Kapitalkosten übersteigt.
Eigenkapitalkosten mit CAPM berechnen
Ein verbreitetes Modell ist das Capital Asset Pricing Model, kurz CAPM. Es schätzt die Eigenkapitalrendite aus risikofreiem Zins, Beta und Aktienmarktrisikoprämie.
Ke = risikofreier Zinssatz + Beta × Marktrisikoprämie
Angenommen, eine angemessene risikofreie Rendite liegt bei drei Prozent, das Aktien-Beta bei 1,4 und die angenommene Marktrisikoprämie bei fünf Prozent. Dann betragen die geschätzten Eigenkapitalkosten 3 % + 1,4 × 5 % = 10 %.
Das passt zu unserem ersten Rechenbeispiel. Wichtig ist: Diese drei Werte sind frei gewählte Lehrannahmen. Sie dürfen nicht als gegenwärtige Rendite einer deutschen Bundesanleihe, als tatsächliches Beta eines DAX-Unternehmens oder als aktuell gültige Marktrisikoprämie ausgegeben werden.
Was der risikofreie Zins wirklich bedeutet
Der risikofreie Satz ist der Ausgangspunkt für eine Bewertung. Er muss möglichst zur Währung der erwarteten Cashflows und zum betrachteten Anlagehorizont passen.
Wenn du künftige Euro-Cashflows bewertest, ist eine nach Laufzeit und Kreditrisiko geeignete Euro-Zinsstruktur konsistenter als ein beliebig ausgesuchter US-Staatsanleihezins. Bewertest du hingegen Dollar-Cashflows, sollte auch der Diskontierungszins zur Dollar-Basis passen.
Ein häufiger Fehler besteht darin, Cashflows in Euro zu prognostizieren, aber Annahmen für Dollar-Zinsen und Dollar-Inflation zu übernehmen. Das kann den fairen Wert systematisch verzerren.
Beta: Warum ein historischer Wert nicht automatisch Zukunft ist
Das Beta versucht zu messen, wie stark die Aktienrenditen eines Unternehmens historisch mit dem Markt schwanken. In der CAPM-Logik ist insbesondere der systematische, nicht durch breite Diversifikation vermeidbare Risikoteil relevant.
Ein höheres Beta erhöht bei positiver Marktrisikoprämie rechnerisch die Eigenkapitalkosten. Doch unterschiedliche Zeiträume, Wochen- oder Monatsrenditen und verschiedene Vergleichsindizes können sehr unterschiedliche Beta-Werte liefern.
Gerade bei jungen Unternehmen, kleinen Aktien oder großen Veränderungen der Bilanzstruktur sollte ein einzelnes historisches Beta deshalb nicht blind übernommen werden. Eine mögliche Alternative ist ein aus vergleichbaren Unternehmen abgeleitetes und an die eigene Verschuldung angepasstes Beta.
Professor Aswath Damodaran erläutert diese Methode als Bottom-up Beta. Auch hier handelt es sich um eine Schätzung, nicht um eine naturwissenschaftliche Konstante.
Die Marktrisikoprämie ist kein garantierter Bonus
Die Marktrisikoprämie steht für den Renditeaufschlag, den Investoren gegenüber einer risikofreien Anlage für Aktienrisiko verlangen. Sie kann historisch gemessen oder aus aktuellen Marktpreisen und zukünftigen erwarteten Zahlungsströmen abgeleitet werden.
Beide Verfahren haben Grenzen. Historische Prämien sind von Zeitraum und Datenbasis abhängig. Implizite Prämien hängen wiederum von Annahmen über die zukünftigen Gewinne und Ausschüttungen des Marktes ab.
Wer eine DCF-Bewertung durchführt, sollte die verwendete Prämie deshalb dokumentieren und mehrere plausible Annahmen testen. Ein Prozentpunkt mehr oder weniger kann bei langlaufenden Wachstumsunternehmen erhebliche Bewertungsunterschiede erzeugen.
Was sind Fremdkapitalkosten?
Die Fremdkapitalkosten entsprechen vereinfacht der Rendite, die Gläubiger für die Finanzierung eines Unternehmens heute verlangen würden. Dafür sind Bonität, allgemeines Zinsumfeld, Laufzeit, Besicherung, Vertragsbedingungen und mögliche Ausfallrisiken relevant.
Wichtig ist der Unterschied zwischen historischem Kupon und heutigen Marktkosten. Eine Anleihe kann vor Jahren mit zwei Prozent Kupon ausgegeben worden sein, während die Gesellschaft für eine neue Anleihe mit vergleichbarer Laufzeit heute sechs Prozent bezahlen müsste.
In einer heutigen Bewertung sollten die aktuellen Opportunitätskosten berücksichtigt werden. Den alten Kupon ungeprüft als ewigen Fremdkapitalzins zu verwenden, würde den WACC in diesem Beispiel unterschätzen.
Warum werden die Fremdkapitalkosten mit (1 − T) multipliziert?
Zinsaufwendungen können bei Unternehmen steuerlich abzugsfähig sein. Dadurch reduzieren sie – soweit tatsächlich nutzbar – die steuerpflichtige Bemessungsgrundlage. Der sogenannte Tax Shield senkt damit die ökonomischen Fremdkapitalkosten.
Im Grundmodell beträgt der Nachsteuerfaktor bei 30 Prozent Steuersatz 0,70. Ein Fremdkapitalzins von fünf Prozent wird zu einer Nachsteuergröße von 3,5 Prozent.
Die Aussage ist jedoch nur so gut wie die steuerlichen Annahmen. Wenn eine Gesellschaft hohe Verluste besitzt, Zinsabzugsbeschränkungen gelten oder der Steuervorteil vorübergehend nicht nutzbar ist, kann die simple Multiplikation zu optimistisch sein.
Das CFA Institute betont ausdrücklich, dass für diese Rechnung ein sachgerecht geschätzter marginaler Steuersatz benötigt wird und dieser von der berichteten effektiven Steuerquote abweichen kann. Eine Einführung dazu bietet unser Artikel über Steuerquoten und ihre Fallstricke.
Warum die Gewichte auf Marktwerten beruhen sollten
Die Buchbilanz zeigt Eigenkapital als Differenz zwischen bilanzierten Vermögenswerten und Schulden. Dieser Betrag ist nicht zwingend identisch mit dem Preis, den Investoren an der Börse für alle Aktien bezahlen.
Für den WACC wird daher typischerweise die aktuelle Marktkapitalisierung als Eigenkapitalwert angesetzt. Bei börsennotierten Schuldtiteln wäre ebenfalls der Marktwert passend. Da nicht jeder Unternehmenskredit täglich einen beobachtbaren Marktpreis besitzt, sind manchmal begründete Näherungen erforderlich.
Wer stattdessen starr Buchwerte für Eigenkapital und Schulden kombiniert, kann insbesondere bei profitablen Unternehmen mit hohen stillen Werten eine stark verzerrte Kapitalgewichtung erhalten.
Welche Rolle spielt der Verschuldungsgrad?
Mehr Fremdkapital kann einen niedrigen WACC vortäuschen, wenn seine Kosten deutlich unter den Eigenkapitalkosten liegen. Doch mit steigender Verschuldung nimmt das finanzielle Risiko zu.
Aktionäre verlangen dann im Regelfall mehr Rendite für die riskantere Restposition, während Kreditgeber irgendwann ebenfalls höhere Zinsen oder zusätzliche Sicherheiten fordern. Die Möglichkeit eines Zahlungsausfalls und finanzieller Schwierigkeiten gehört damit zwingend zur Kapitalstruktur-Analyse.
Die Vorstellung, man könne den WACC beliebig reduzieren, indem man nur immer mehr billiges Fremdkapital aufnimmt, ist falsch. Der Zusammenhang zwischen Finanzierungsmix und Kapitalkosten ist nicht unbegrenzt linear.
Für die Schuldentragfähigkeit sind ergänzend der Zinsdeckungsgrad, die Laufzeiten der Verbindlichkeiten und Liquiditätsreserven zu prüfen.
WACC und Unternehmenswert: Warum der Diskontierungszins alles verändert
Ein Discounted-Cashflow-Modell setzt voraus, dass künftige Cashflows heute weniger wert sind als dieselben Zahlungen in der Gegenwart. Wie stark abgezinst wird, hängt vom erforderlichen Renditesatz ab.
In der vereinfachten Unternehmensbewertung werden künftige Free Cashflows to the Firm – freie Cashflows für die Gesamtheit der Kapitalgeber – mit dem passenden WACC abgezinst. Der so ermittelte Wert bezieht sich zunächst auf das operative Unternehmen und muss anschließend in einen Eigenkapitalwert übergeleitet werden.
Das Gegenstück sind Cashflows, die nach Bedienung des Fremdkapitals ausschließlich für die Aktionäre verfügbar sind. Diese Free Cashflows to Equity werden mit Eigenkapitalkosten, nicht mit dem gesamten WACC diskontiert.
Die Unterscheidung ist fundamental. Wer einen Cashflow nach Zinszahlung nochmals mit einem WACC abzinst, der bereits Fremdkapital berücksichtigt, kann Bewertungslogiken vermischen.
Wie groß ist der Unterschied zwischen 6,4 und 8,4 Prozent WACC?
Wir verwenden ein reines Lehrmodell: Ein Unternehmen erwirtschaftet im kommenden Jahr 100 Millionen Euro Free Cashflow to the Firm. Diese Zahlung soll rechnerisch unbegrenzt um zwei Prozent pro Jahr wachsen. Es handelt sich ausdrücklich um eine vereinfachte ewige Rente, nicht um die Prognose eines echten Unternehmens.
Vereinfachter Unternehmenswert = FCFF des nächsten Jahres / (WACC − langfristiges Wachstum)
2,27 Mrd. €
1,85 Mrd. €
1,56 Mrd. €
Eigene Berechnung: FCFF im Jahr 1 = 100 Mio. €, g = 2 %, Werte gerundet, ewiges konstantes Wachstum, WACC jeweils größer als g.
Hier entsteht eine Differenz von rund 710 Millionen Euro zwischen den beiden äußeren Szenarien, obwohl kein einziger Euro am ersten Cashflow verändert wurde. Das zeigt den enormen Einfluss des Diskontierungszinses.
Je länger die erwarteten Cashflows in der Zukunft liegen, desto höher kann diese Sensitivität ausfallen. Gerade Aktien, deren heutiger Börsenwert stark auf weit entfernten Wachstumserwartungen beruht, reagieren bei ansonsten gleichen Annahmen besonders empfindlich auf höhere Kapitalkosten.
WACC und ROIC: Wann wird überhaupt Wert geschaffen?
Der WACC beschreibt die erforderliche Kapitalrendite. ROIC misst dagegen – bei konsistenter Definition – wie viel operativer Gewinn nach Steuern aus dem tatsächlich eingesetzten Kapital erwirtschaftet wird.
Erwirtschaftet ein Unternehmen nachhaltig zehn Prozent ROIC bei geschätzten 7,4 Prozent WACC, beträgt der vereinfachte positive Renditeabstand 2,6 Prozentpunkte. Liegt ROIC dagegen dauerhaft unter WACC, genügt die operative Rendite nicht, um die geschätzten Kapitalkosten vollständig zu decken.
Das bedeutet nicht, dass ein Unternehmen mit negativem Abstand in jedem einzelnen Jahr sofort Insolvenz anmelden muss. Wertschaffung und Zahlungsfähigkeit sind unterschiedliche Fragen. Ein Unternehmen kann jederzeit liquide sein und dennoch Kapital mit unzureichender Rendite einsetzen.
Mehr dazu erklären unsere Artikel ROCE erklärt und Economic Value Added.
Der WACC ist keine universelle Renditehürde für jedes Projekt
Ein Konzern betreibt vielleicht stabile Wasserleitungen und investiert zugleich in riskante neue Softwareprodukte. Die beiden Projekte besitzen nicht automatisch dasselbe wirtschaftliche Risiko.
Verwendet das Management für jede Entscheidung starr den Konzern-WACC, könnte es riskante Projekte zu großzügig und sehr sichere Projekte zu streng bewerten.
Für eine fundierte Kapitalallokation ist daher ein projektspezifischer Diskontierungszins sinnvoll, der das tatsächliche operative Risiko sowie gegebenenfalls die passende Finanzierungsstruktur berücksichtigt.
Der Konzern-WACC ist für den gesamten Unternehmenskörper ein hilfreicher Maßstab – aber keine magische Zahl, die für jede einzelne Investition unverändert passt.
Wie verändert sich WACC bei steigenden Zinsen?
Steigen langfristige Marktzinsen, erhöht sich häufig der risikofreie Teil der Eigenkapitalkosten. Gleichzeitig können neue Kredite oder Anleihen für Unternehmen teurer werden. Unter sonst gleichen Umständen steigt dadurch der WACC.
Allerdings können sich parallel die Marktrisikoprämie, der Verschuldungsgrad und andere Komponenten verändern. Der WACC muss daher nicht eins zu eins mit einem einzelnen Zentralbankzins steigen.
Außerdem wirkt höhere Fremdfinanzierung nicht sofort vollständig auf alle bestehenden Kredite. Alte Festzinsanleihen können noch Jahre weiterlaufen. Für die langfristige Bewertung ist entscheidend, zu welchen Konditionen das Unternehmen heute und künftig Kapital ersetzen müsste.
WACC bei Banken und Versicherungen
Bei Finanzunternehmen ist Fremdkapital oft Teil des eigentlichen Geschäftsmodells. Bankeinlagen und Kredite können nicht einfach wie die Finanzierung einer Fabrik betrachtet werden.
Deshalb sind für viele Banken und Versicherer Eigenkapitalrendite, regulatorisches Kapital und Eigenkapitalkosten als Bewertungsmaßstab sinnvoller als ein unreflektiert übernommener Industrie-WACC.
Auch hier gilt: Eine Kennzahl muss zum wirtschaftlichen Cashflow passen. Eine mathematisch saubere Formel mit falsch zugeordneten Finanzierungsbestandteilen liefert noch keine gute Unternehmensbewertung.
WACC bei Unternehmen mit Verlusten
Wenn ein Unternehmen dauerhaft Verluste erzielt, ist die Nutzung des Zinssteuervorteils besonders unsicher. Ein pauschaler Steuersatz von 30 Prozent führt dann möglicherweise zu einem zu niedrigen WACC.
Junge Wachstumsunternehmen besitzen zudem oft noch keine stabilen historischen Gewinne, und ihr Beta kann stark schwanken. Für die Bewertung werden dann Szenarien, Projektphasen und veränderte Kapitalstruktur-Annahmen wichtiger.
Wer diese Unsicherheit einfach hinter zwei Nachkommastellen verbirgt, erzeugt Scheingenauigkeit. Besser ist ein nachvollziehbarer WACC-Korridor.
Sieben typische WACC-Fehler
- Eigenkapitalkosten mit der Dividendenrendite verwechseln: Aktionäre verlangen Rendite auch ohne Dividendenzahlung.
- Buchwerte unkritisch als Gewichte verwenden: Marktwerte bilden aktuelle Anlegerbewertungen meist besser ab.
- Historische Kreditzinsen statt heutiger Grenzfinanzierungskosten ansetzen: Refinanzierungsrisiken werden unterschätzt.
- Einen beliebigen Steuersatz verwenden: Tatsächlich nutzbarer Zinssteuervorteil und marginale Steuerbelastung können abweichen.
- Euro-Cashflows mit inkonsistentem Fremdwährungszinssatz abzinsen: Währung und Inflation müssen zusammenpassen.
- FCFE mit WACC statt Eigenkapitalkosten bewerten: Die Zahlungsgröße passt nicht zur Diskontierungslogik.
- WACC als ewig konstant und exakt ansehen: Zinsen, Risiken, Marktwerte und Kapitalstruktur ändern sich.
So würde ich einen WACC für eine Aktie praktisch schätzen
Zuerst würde ich das Geschäftsmodell und seine Risikotreiber bestimmen. Anschließend die Marktkapitalisierung zum Bewertungsstichtag, die relevanten Finanzschulden und eine nachvollziehbare Ziel-Kapitalstruktur erfassen.
Danach folgt die Schätzung der Eigenkapitalkosten anhand einer konsistenten Währung, eines geeigneten risikofreien Zinses, eines Beta-Werts und einer begründeten Marktrisikoprämie. Parallel würde ich die aktuellen Fremdkapitalkosten anhand der Anleihen, Kreditspreads oder Rating-Informationen beurteilen.
Als nächstes werden die Nutzbarkeit des Zinssteuervorteils sowie die endgültigen Marktwertgewichte geprüft. Erst danach entsteht der WACC. Für die Bewertung gehören mindestens ein vorsichtiger, ein mittlerer und ein optimistischer Korridor in die Rechnung.
Besonders wichtig: Jede Annahme muss dokumentiert werden. Der Sinn einer guten Bewertung besteht nicht darin, genau 7,43 Prozent auszugeben, sondern nachvollziehbar erklären zu können, warum der passende Diskontierungszins eher bei sieben, acht oder neun Prozent liegen könnte.
WACC mit KI berechnen: Ein sauberer Arbeitsauftrag
Prompt für einen Geschäftsbericht
„Schätze für das Unternehmen den WACC zum angegebenen Bewertungsstichtag. Ermittle Marktkapitalisierung, zinstragende Finanzschulden, aktuelle Fremdkapitalkosten, Währung der erwarteten Cashflows und relevante Steuerannahmen. Verwende für die Eigenkapitalkosten CAPM mit offengelegtem risikofreiem Zinssatz, Beta und Marktrisikoprämie. Trenne veröffentlichte Daten von Schätzungen, nenne Quellen und Berechnungsdatum. Stelle anschließend eine Sensitivität für WACC ±1 Prozentpunkt dar. Prüfe, ob das DCF-Modell FCFF mit WACC oder FCFE mit Eigenkapitalkosten diskontiert. Erfinde keine fehlenden Marktdaten.“
Diese Art von KI-Analyse ist nur so zuverlässig wie die Datengrundlage. Wenn das Modell den aktuellen Marktwert der Schulden oder einen geeigneten Beta-Wert nicht ermitteln kann, muss es die Unsicherheit offenlegen statt scheinbar präzise Ergebnisse auszugeben.
Wer bereits einen DCF mit ChatGPT erstellt, sollte die Eingaben regelmäßig erneut prüfen. Der öffentliche Leitfaden DCF mit ChatGPT erstellen liefert dazu den passenden nächsten Schritt.
BUCHTIPP · WERBUNG
Warum eine Aktienanalyse nicht bei EBIT oder KGV enden darf
In meinem Buch Aktienanalyse mit KI beschreibe ich, wie Geschäftsberichte, Kapitalrenditen, Cashflows und Bewertungsannahmen gemeinsam geprüft werden können. Gerade der WACC zeigt, warum aus guten Gewinnen noch kein fairer Aktienkurs folgt – und wie KI bei der Nachprüfung von Annahmen helfen kann.
Fazit: Der WACC macht sichtbar, was Kapital wirklich kostet
Der WACC ist eine der wichtigsten Verbindungen zwischen Unternehmensfinanzierung und Aktienbewertung. Er zeigt, welche Rendite Eigen- und Fremdkapitalgeber gemeinsam für ihr eingesetztes Kapital verlangen.
Sein größter Nutzen liegt nicht in einer einzelnen Zahl. Er zwingt dazu, Finanzierung, Steuern, Risiko, zukünftige Cashflows und Kapitalrendite konsistent zu betrachten. Schon scheinbar kleine Änderungen des WACC können einen großen Unterschied bei langfristigen Unternehmensbewertungen machen.
Eine attraktive Aktie entsteht nicht allein durch hohen Gewinn. Entscheidend ist, wie viel nachhaltiger Cashflow im Verhältnis zum erforderlichen Kapitaleinsatz und zum gezahlten Börsenpreis übrig bleibt.
Dieser Artikel dient der allgemeinen Finanzbildung und nicht als individuelle Anlageberatung. Sämtliche Rechenbeispiele sind hypothetisch; WACC-Eingaben sind Schätzwerte, keine garantierten Marktrenditen.
Quellen und Methodik
- CFA Institute – Cost of Capital: Advanced Topics (Curriculum 2026): Schätzung von Eigen- und Fremdkapitalkosten, Gewichten und Steuern.
- CFA Institute – Capital Structure (Curriculum 2026): Kapitalstruktur und optimale Finanzierung.
- Aswath Damodaran, NYU Stern – Variables Used in Data Set: WACC-, CAPM- und Fremdkapitalkosten-Definitionen.
- Aswath Damodaran – Approaches to Valuation: FCFF mit WACC und FCFE mit Eigenkapitalkosten.
- Aswath Damodaran – Capital Structure: aktuelle Fremdkapitalkosten und Marktwertgewichte.
Alle Prozent- und Unternehmenswertbeispiele sind eigene Modellrechnungen mit expliziten Annahmen. Datenstand der Quellenprüfung: Oktober 2026.