Datenstand: September 2026. Ein gutes Unternehmen ist nicht automatisch ein gutes Investment. Aber ein Unternehmen mit einem echten, dauerhaften Wettbewerbsvorteil hat etwas, das langfristig besonders wertvoll sein kann: die Fähigkeit, über viele Jahre attraktive Renditen auf Kapital zu erzielen, ohne dass Konkurrenz diese Renditen vollständig wegdrückt.
Genau das beschreibt das Konzept des wirtschaftlichen Burggrabens – häufig auch „Economic Moat“ genannt. Der Begriff ist anschaulich, aber er wird oft zu locker verwendet. Eine starke Marke, hohe Marktanteile oder schnelles Wachstum sind noch kein Burggraben. Entscheidend ist, warum Wettbewerber einen profitablen Markt nicht einfach kopieren, unterbieten oder übernehmen können.
Das Wichtigste in Kürze
- Ein Burggraben ist ein ökonomischer Schutzmechanismus, nicht einfach eine bekannte Marke.
- Besonders wichtig sind Switching Costs, Netzwerkeffekte, Kostenvorteile, immaterielle Vermögenswerte und effiziente Skalierung.
- Ein echter Wettbewerbsvorteil sollte sich langfristig in Kapitalrenditen, Margen, Kundenbindung oder Preissetzungsmacht zeigen.
- Marktanteil allein reicht nicht: Entscheidend ist, warum dieser Marktanteil verteidigt werden kann.
- Der wichtigste Punkt ist nicht nur, ob ein Burggraben existiert, sondern ob er breiter oder schmaler wird.
Was ein Burggraben wirtschaftlich wirklich bedeutet
In einem normalen Markt ziehen hohe Gewinne Konkurrenz an. Neue Anbieter investieren, Preise sinken, Kunden wechseln und außergewöhnliche Renditen werden langfristig schwächer. Genau deshalb sind dauerhaft hohe Renditen auf eingesetztes Kapital ungewöhnlich.
Ein Burggraben ist ein Mechanismus, der diesen Konkurrenzprozess zumindest teilweise verlangsamt. Das kann daran liegen, dass Kunden nur schwer wechseln können, dass ein Netzwerk mit jeder zusätzlichen Nutzerin wertvoller wird, dass ein Unternehmen strukturell günstiger produziert oder dass Regulierung und Lizenzen den Zugang zum Markt begrenzen.
Warren Buffett hat den Begriff des „moat“ über Jahrzehnte popularisiert und wiederholt betont, dass nicht nur ein bestehender Wettbewerbsvorteil, sondern dessen langfristige Verteidigung entscheidend ist. Auch Morningstar strukturiert seine Economic-Moat-Analyse rund um wiederkehrende Quellen wie Switching Costs, Netzwerkeffekte, Kostenvorteile, immaterielle Vermögenswerte und Efficient Scale.
Für Anleger ist die praktische Frage deshalb nicht: „Hat dieses Unternehmen eine starke Marke?“ Sondern: Welche konkrete wirtschaftliche Reibung hindert einen Wettbewerber daran, die Kunden oder Gewinne anzugreifen?
1. Switching Costs: Wenn ein Wechsel technisch oder wirtschaftlich teuer ist
Switching Costs entstehen, wenn Kunden zwar theoretisch wechseln könnten, der Wechsel aber Zeit, Geld, Risiko oder operative Störungen verursacht. Das ist besonders häufig bei Unternehmenssoftware, Infrastruktur, Zahlungsabwicklung, spezialisierten Industriekomponenten oder regulierten Systemen.
Ein Beispiel: Ein Unternehmen nutzt seit zehn Jahren eine zentrale ERP-Software. Selbst wenn ein Wettbewerber ein günstigeres Produkt anbietet, müssen Daten migriert, Mitarbeiter geschult, Schnittstellen angepasst und Prozesse neu aufgebaut werden. Der Preis der Software ist dann nur ein kleiner Teil der tatsächlichen Wechselkosten.
Wichtige Fragen sind:
- Wie tief ist das Produkt in Kundenprozesse integriert?
- Wie lang dauert eine Implementierung?
- Welche Daten oder Schnittstellen müssen migriert werden?
- Wie hoch ist das operative Risiko eines Wechsels?
- Wie hoch sind Kündigungs- oder Churn-Raten?
Analyse-Prompt:
„Untersuche, ob [Unternehmen] echte Switching Costs besitzt. Nenne konkrete Prozesse, Integrationen, Datenabhängigkeiten oder operative Risiken, die einen Kundenwechsel erschweren. Suche anschließend nach Gegenbelegen wie hoher Kundenfluktuation, kurzen Verträgen oder leicht austauschbaren Produkten.“
2. Netzwerkeffekte: Wenn jeder neue Nutzer das Produkt wertvoller macht
Ein Netzwerkeffekt entsteht, wenn der Nutzen eines Produkts mit der Zahl seiner Nutzer steigt. Klassische Beispiele sind Marktplätze, Zahlungssysteme, Kommunikationsplattformen oder bestimmte Software-Ökosysteme.
Wichtig ist die Richtung: Nicht jede große Nutzerbasis ist automatisch ein Netzwerkeffekt. Ein Streamingdienst mit vielen Abonnenten kann groß sein, ohne dass ein neuer Nutzer den Dienst für bestehende Nutzer deutlich wertvoller macht. Bei einem Marktplatz kann dagegen mehr Nachfrage mehr Anbieter anziehen, was wiederum mehr Nachfrage erzeugt.
Prüfe daher:
- Entsteht durch zusätzliche Nutzer echter zusätzlicher Nutzen?
- Ist der Effekt einseitig oder mehrseitig?
- Kann Konkurrenz denselben Netzwerkeffekt lokal oder in einer Nische nachbilden?
- Steigen Datenqualität, Liquidität oder Auswahl mit der Nutzung?
- Wie einfach ist Multi-Homing – also die parallele Nutzung mehrerer Plattformen?
3. Kostenvorteile: Wenn der Wettbewerber strukturell teurer produziert
Ein Kostenvorteil ist besonders wertvoll, wenn er schwer kopierbar ist. Größe allein reicht nicht. Entscheidend ist, warum ein Unternehmen dauerhaft günstiger produzieren, einkaufen, verteilen oder Kunden akquirieren kann.
Quellen können sein:
- überlegene Logistik,
- höhere Anlagenauslastung,
- günstiger Rohstoffzugang,
- Automatisierung und Prozessvorteile,
- Skaleneffekte in Einkauf oder Vertrieb,
- eine besonders niedrige Kundenakquisitionskostenstruktur.
Ein echter Kostenvorteil zeigt sich häufig darin, dass ein Unternehmen entweder höhere Margen erzielen oder niedrigere Preise anbieten kann, ohne seine Rendite zu zerstören.
4. Immaterielle Vermögenswerte: Marke, Patente, Lizenzen und Vertrauen
Immaterielle Vermögenswerte können einen starken Burggraben bilden – aber nicht jeder Markenname ist automatisch wertvoll. Eine Marke ist ökonomisch erst dann interessant, wenn sie Preise, Nachfrage oder Kundenbindung messbar beeinflusst.
Bei Patenten stellt sich die Frage, wie lange der Schutz reicht und wie leicht Alternativen entwickelt werden können. Bei Lizenzen und regulatorischen Genehmigungen geht es darum, ob sie neuen Wettbewerbern tatsächlich den Markteintritt erschweren.
Praktisch sollte man fragen:
- Kann das Unternehmen einen Preisaufschlag verlangen?
- Wie stabil sind Wiederkaufsraten?
- Wie lange laufen Patente oder Exklusivrechte?
- Wie schwer ist eine regulatorische Zulassung?
- Welche immateriellen Vorteile verschwinden, wenn Management oder Technologie wechseln?
Kunden können wechseln, aber nicht kostenlos.
Mehr Nutzer erhöhen den Wert des Netzwerks.
Strukturell niedrigere Kosten als Konkurrenz.
Marke, Patente, Lizenzen und Vertrauen.
Der Markt ist zu klein für viele profitable Anbieter.
5. Efficient Scale: Wenn der Markt kaum Platz für weitere Anbieter lässt
Efficient Scale ist weniger bekannt, aber besonders interessant bei Infrastruktur, Flughäfen, Pipelines, Börsen, lokalen Netzen oder spezialisierten Nischenmärkten. Der Markt ist dann groß genug für wenige profitable Anbieter, aber zu klein, um viele neue Wettbewerber wirtschaftlich anzuziehen.
Ein neuer Konkurrent müsste hohe Fixkosten investieren, würde aber den Markt so stark fragmentieren, dass die Rendite für alle sinkt. Genau deshalb kann der bestehende Markt strukturell stabil bleiben.
Wichtig: Efficient Scale ist nicht dasselbe wie ein Monopol. Es geht um die ökonomische Attraktivität eines zusätzlichen Markteintritts.
Der wichtigste Beweis: hohe Kapitalrendite über viele Jahre
Ein behaupteter Burggraben sollte irgendwann in den Zahlen sichtbar werden. Besonders nützlich ist dafür die Rendite auf investiertes Kapital. Wenn ein Unternehmen über viele Jahre hohe Renditen erzielt und gleichzeitig wachsen kann, ist das ein starkes Indiz für ökonomische Qualität.
Aswath Damodaran verbindet nachhaltige Wertschöpfung ebenfalls mit der Fähigkeit, Renditen oberhalb der Kapitalkosten zu erzielen. Wachstum allein reicht nicht: Wenn zusätzliches Kapital nur eine Rendite unterhalb der Kapitalkosten erwirtschaftet, kann Wachstum Wert zerstören.
Prüfe daher über fünf bis zehn Jahre:
- ROIC beziehungsweise vergleichbare Kapitalrenditen,
- Brutto- und operative Margen,
- Free-Cashflow-Margen,
- Marktanteile,
- Kundenbindung,
- Preisentwicklung,
- und Reinvestitionsmöglichkeiten.
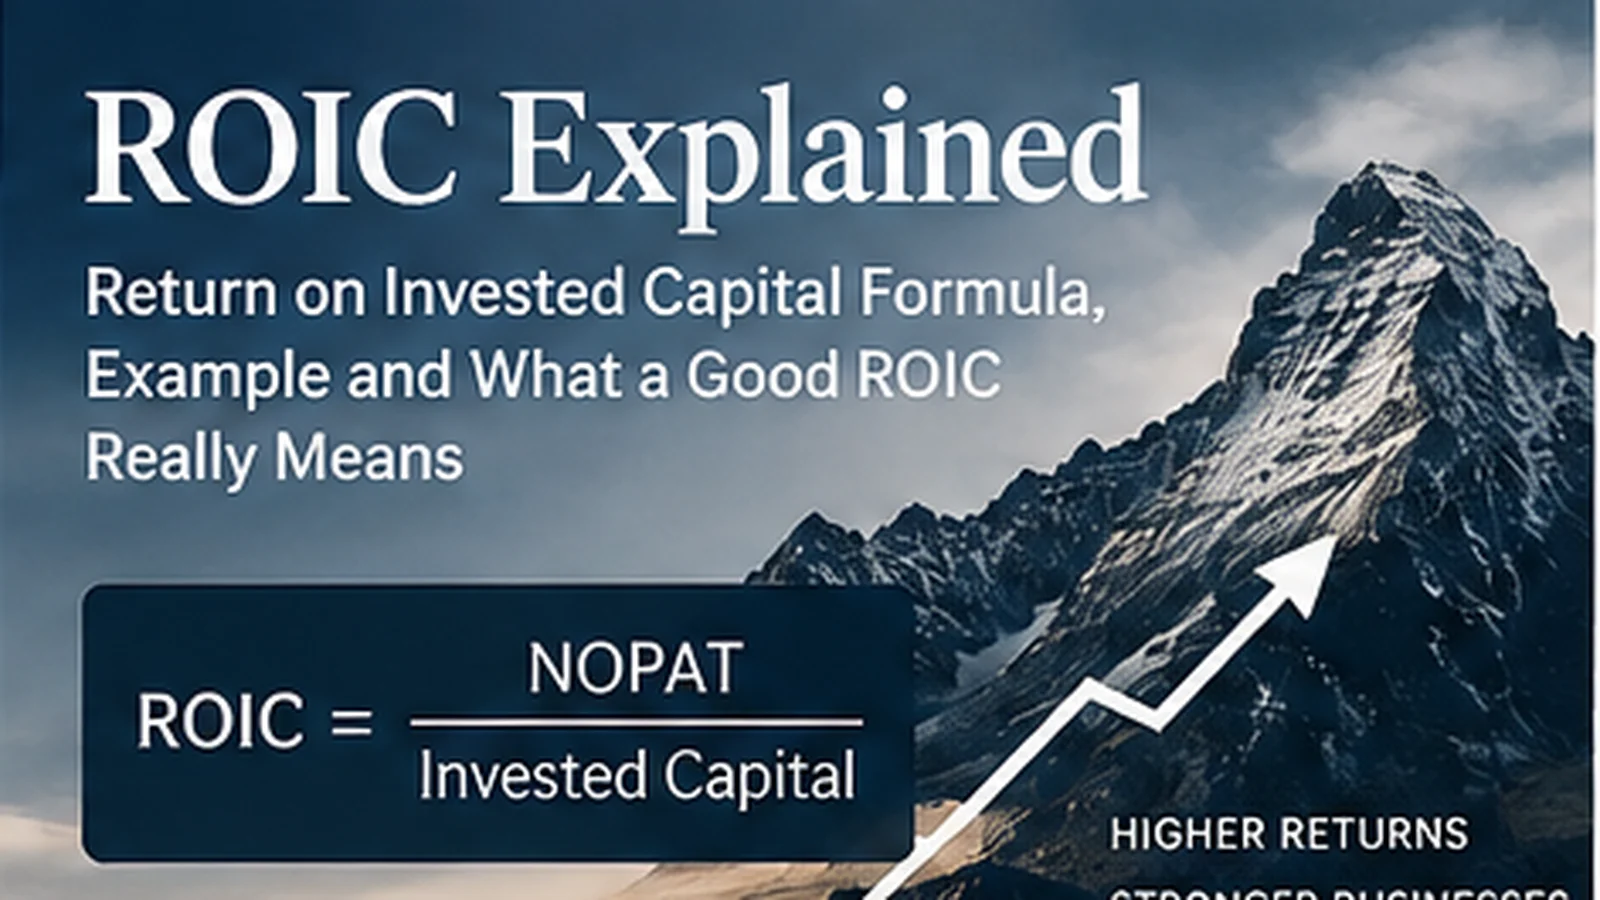
Unser bestehender ROIC-Leitfaden zeigt, wie die Kapitalrendite berechnet und interpretiert werden kann.
Warum hohe Margen allein kein Burggraben sind
Hohe Margen können aus einem Burggraben entstehen, aber auch aus einem vorübergehenden Angebotsengpass, einem Rohstoffzyklus oder einer Mode. Genau deshalb muss die Ursache untersucht werden.
Ein Unternehmen kann heute 30 Prozent Marge erzielen und trotzdem keinen nachhaltigen Vorteil besitzen, wenn Wettbewerber innerhalb von zwei Jahren Kapazität aufbauen können. Umgekehrt kann ein Unternehmen mit moderater Marge einen starken Burggraben besitzen, wenn das Geschäftsmodell hohe Kapitalumschläge, stabile Kundenbindung und niedrige Risiken ermöglicht.
Der Burggraben ist die Ursache – die Kennzahl nur ein mögliches Symptom.
Preissetzungsmacht: Einer der praktischsten Tests
Ein besonders hilfreicher Test ist die Frage, ob das Unternehmen Preise erhöhen kann, ohne dass Kunden massenhaft wechseln oder Nachfrage kollabiert.
Preissetzungsmacht kann aus Marke, Produktkritikalität, Switching Costs oder mangelnden Alternativen entstehen. Prüfe aber nicht nur Listenpreise. Entscheidend sind realisierte Preise und Volumen.
Wenn Preise um 8 Prozent steigen und Volumen stabil bleibt, kann das ein positives Signal sein. Wenn gleichzeitig Marktanteile stark fallen oder Rabatte steigen, ist die Aussage schwächer.
Kundenbindung: Wiederkehrende Umsätze sind nicht automatisch ein Burggraben
Abonnements wirken attraktiv, weil Umsätze wiederkehren. Doch ein Abo mit hoher Kündigungsrate ist wenig wert. Deshalb sollte man Renewal Rates, Churn, Net Revenue Retention, Vertragslaufzeiten und Kundenkonzentration betrachten, wenn das Unternehmen diese Daten veröffentlicht.
Besonders interessant ist die Frage, ob Kunden im Laufe der Zeit mehr kaufen. Expansion innerhalb bestehender Kunden kann ein Zeichen dafür sein, dass das Produkt tiefer in Prozesse integriert wird.
Der Burggraben kann breiter oder schmaler werden
Ein bestehender Vorteil ist kein dauerhafter Besitz. Technologie kann Switching Costs senken. Regulierung kann Markteintritt erleichtern. Neue Distributionsmodelle können Marken schwächen. Open-Source-Software kann proprietäre Produkte ersetzen.
Deshalb sollte die Analyse eine Richtung haben:
Moat-Delta-Prompt:
„Vergleiche den Wettbewerbsvorteil von [Unternehmen] heute mit vor fünf Jahren. Untersuche Marktanteile, Margen, Kundenbindung, Preissetzungsmacht, technologische Veränderungen und neue Wettbewerber. Nenne drei Hinweise darauf, dass der Burggraben breiter wird, und drei Hinweise darauf, dass er schrumpfen könnte.“
Ein hypothetisches Beispiel: zwei Unternehmen, dieselbe Marge
Stellen wir uns Alpha Software und Beta Software vor. Beide erzielen 25 Prozent operative Marge.
Alpha besitzt jährliche Verträge, Kunden können Daten einfach exportieren und die Installation dauert wenige Stunden. Es gibt zehn ähnliche Wettbewerber. Beta ist tief in Produktionsprozesse integriert, ein Wechsel dauert zwölf Monate und verursacht erhebliche Implementierungskosten. Kunden verlängern Verträge über Jahre.
Die Marge ist identisch. Der Burggraben nicht.
Wenn Beta Preise moderat erhöhen kann und dennoch hohe Bindung behält, ist seine Profitabilität vermutlich widerstandsfähiger. Alpha kann kurzfristig genauso profitabel sein, aber Wettbewerb könnte die Marge schneller angreifen.
Genau deshalb reicht Kennzahlenvergleich allein nicht.
Was kein Burggraben ist
- Ein hoher Marktanteil allein: Er kann durch aggressive Preise gekauft worden sein.
- Schnelles Wachstum: Wachstum zieht oft neue Konkurrenz an.
- Eine berühmte Marke: Bekanntheit ist nicht automatisch Preissetzungsmacht.
- Ein gutes Produkt: Gute Produkte können kopiert werden.
- Ein charismatischer CEO: Personen sind keine dauerhafte strukturelle Barriere.
- Ein niedriger Preis: Niedrige Preise sind nur dann ein Burggraben, wenn die Kostenstruktur strukturell besser ist.
Burggraben nicht isoliert betrachten
In meinem Buch Aktienanalyse mit KI wird der Wettbewerbsvorteil mit Finanzqualität, Bilanz, Management, Bewertung und Risiken verbunden. So wird aus einem qualitativen Begriff ein systematischer Analyseprozess.
Die 12-Punkte-Burggraben-Checkliste
- Warum kaufen Kunden dieses Produkt?
- Warum bleiben Kunden langfristig?
- Was kostet ein Wechsel?
- Wird das Produkt mit mehr Nutzern wertvoller?
- Kann das Unternehmen Preise erhöhen?
- Besitzt es strukturell niedrigere Kosten?
- Gibt es Patente, Lizenzen oder regulatorische Barrieren?
- Ist die Marke ökonomisch messbar wertvoll?
- Kann Konkurrenz den Vorteil innerhalb weniger Jahre kopieren?
- Liegt die Kapitalrendite langfristig oberhalb der Kapitalkosten?
- Kann das Unternehmen zu hohen Renditen reinvestieren?
- Wird der Burggraben breiter oder schmaler?
Burggraben und Bewertung gehören zusammen
Ein hervorragendes Unternehmen kann eine schlechte Aktie sein, wenn der Preis zu hoch ist. Ein breiter Burggraben rechtfertigt häufig eine Qualitätsprämie, aber nicht jeden Preis.
Genau deshalb sollte die Wettbewerbsanalyse vor der Bewertung kommen. Erst wenn du verstehst, wie belastbar Wachstum und Kapitalrendite sind, kannst du sinnvoll einschätzen, welche langfristigen Annahmen realistisch sind.
Für diesen zweiten Schritt eignet sich unser Leitfaden Aktie fair bewerten: 7 Bewertungsmethoden im Vergleich.
Wie ChatGPT bei der Burggrabenanalyse helfen kann
KI ist besonders stark darin, große Mengen an Informationen zu strukturieren. Geschäftsberichte, Wettbewerberberichte und Produktinformationen können auf wiederkehrende Hinweise untersucht werden.
Ein guter Master-Prompt lautet:
Master-Prompt:
„Analysiere den möglichen Burggraben von [Unternehmen]. Prüfe Switching Costs, Netzwerkeffekte, Kostenvorteile, immaterielle Vermögenswerte und Efficient Scale. Verwende konkrete Belege aus Primärquellen. Nenne für jede mögliche Moat-Quelle mindestens ein Gegenargument. Prüfe anschließend Kapitalrendite, Margen und Kundenbindung als quantitative Indizien und beurteile, ob der Wettbewerbsvorteil in den letzten fünf Jahren stärker oder schwächer geworden ist.“
Fazit: Ein Burggraben ist ein Mechanismus, keine Geschichte
Das wichtigste Merkmal eines echten Wettbewerbsvorteils ist nicht, dass er gut klingt, sondern dass er ökonomisch erklärbar ist. Kunden müssen einen Grund haben zu bleiben. Wettbewerber müssen einen Grund haben, nicht einfach anzugreifen. Und die Zahlen sollten langfristig zeigen, dass der Vorteil tatsächlich Wert schafft.
Wenn ein Unternehmen hohe Renditen erzielt, diese Renditen reinvestieren kann und sein Schutzmechanismus über Jahre stärker statt schwächer wird, entsteht eine besonders interessante Kombination.
Der Begriff „Burggraben“ ist deshalb nur dann nützlich, wenn er in konkrete Fragen übersetzt wird. Genau dann wird aus einer Metapher ein Werkzeug für echte Unternehmensanalyse.
Quellen und weiterführende Informationen
- Morningstar – Economic Moat
- Berkshire Hathaway – Shareholder Letter 2007
- Aswath Damodaran / NYU Stern – Valuation Resources
- U.S. SEC – How to Read a 10-K
Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar.
Fünf Warnsignale, dass ein Burggraben schrumpft
Ein Wettbewerbsvorteil verschwindet selten über Nacht. Häufig zeigen sich erste Risse lange vorher. Besonders aufmerksam solltest du werden, wenn Kundenbindung sinkt, Preiserhöhungen nur noch mit Rabatten möglich sind, Marktanteile trotz hoher Marketingausgaben fallen, Kapitalrenditen über mehrere Jahre zurückgehen oder neue Technologien die bisherigen Wechselkosten senken.
Auch steigende Vertriebs- und Kundenakquisitionskosten können ein Warnsignal sein. Wenn ein Unternehmen immer mehr ausgeben muss, um denselben Umsatz zu halten, kann das bedeuten, dass der bisherige Vorteil schwächer wird. Deshalb sollte eine Moat-Analyse immer auch die Entwicklung der vergangenen Jahre betrachten – nicht nur den heutigen Zustand.