Datenstand: September 2026. Eine gute Unternehmensanalyse ist kein Sammelsurium aus Kennzahlen. Sie ist ein Prüfprozess. Du willst herausfinden, wie das Unternehmen Geld verdient, warum Kunden bleiben, wie belastbar die Finanzzahlen sind, was das Management mit Kapital macht und welche Erwartungen bereits im Aktienkurs stecken.
Genau dafür ist eine Checkliste nützlich. Sie verhindert, dass du dich von einer starken Story, einem niedrigen KGV oder einem einzelnen Rekordquartal blenden lässt. Die folgenden 30 Punkte bilden einen vollständigen Analyseprozess – von Geschäftsmodell und Wettbewerb über Bilanz und Cashflow bis Bewertung, Risiken und Investmentthese.
Die Logik der Checkliste
- Zuerst verstehen, wie das Unternehmen Geld verdient.
- Danach prüfen, ob die Finanzzahlen das Geschäftsmodell bestätigen.
- Erst dann Wettbewerb, Management, Kapitalallokation und Risiken bewerten.
- Die Bewertung kommt bewusst spät, damit der Preis nicht die Analyse verzerrt.
- Am Ende steht eine Investmentthese mit klaren Bedingungen, unter denen sie falsch wäre.
Phase 1: Geschäftsmodell verstehen
1. Was verkauft das Unternehmen wirklich?
Beschreibe das Produkt oder die Dienstleistung so einfach, dass ein Außenstehender versteht, wofür Kunden bezahlen. Vermeide Marketingbegriffe. Entscheidend ist die ökonomische Leistung: Softwarezugang, Transportkapazität, Maschinen, Finanzierung, Werbung, Energie, Medikamente oder etwas anderes.
2. Wer sind die Kunden?
Privatkunden, Unternehmen oder Staaten reagieren unterschiedlich auf Preise, Rezessionen und Produktwechsel. Prüfe außerdem Kundenkonzentration: Hängt ein großer Teil des Umsatzes von wenigen Abnehmern ab?
3. Wie entsteht Umsatz?
Einmaliger Verkauf, Abonnement, Nutzungsgebühr, Transaktionsgebühr, Lizenz, Werbung oder Servicevertrag? Wiederkehrende Umsätze können planbarer sein, aber nur, wenn Kunden tatsächlich bleiben.
4. Was treibt Wachstum?
Trenne Volumen, Preis, neue Produkte, geografische Expansion und Übernahmen. Ein Unternehmen, das nur durch Akquisitionen wächst, ist ökonomisch etwas anderes als eines, dessen bestehendes Geschäft organisch expandiert.
5. Welche Kostenstruktur hat das Geschäft?
Wie hoch sind fixe gegenüber variablen Kosten? Ein hoher Fixkostenblock kann in guten Jahren operative Hebel erzeugen, im Abschwung aber die Marge schnell belasten.
KI-Prompt für Phase 1:
„Analysiere das Geschäftsmodell von [Unternehmen] auf Basis des Geschäftsberichts. Erkläre Produkt, Kundengruppen, Umsatzmodell, Wachstumsquellen und Kostenstruktur. Trenne Fakten aus dem Bericht klar von Interpretation und nenne fünf offene Fragen.“
Phase 2: Wachstum und Profitabilität prüfen
6. Wie hat sich der Umsatz über fünf Jahre entwickelt?
Ein einzelnes Jahr kann täuschen. Betrachte mehrere Jahre und unterscheide organisches Wachstum von Währungseffekten und Übernahmen.
7. Wie stabil sind Brutto- und operative Marge?
Margen zeigen, wie viel Preissetzungsmacht und Kostenkontrolle tatsächlich vorhanden sind. Besonders interessant ist die Richtung: steigen, fallen oder schwanken sie stark?
8. Wächst der Gewinn je Aktie – oder nur der Gesamtgewinn?
Aktionäre besitzen einen Anteil am Unternehmen. Wenn neue Aktien ausgegeben werden, kann der Gesamtgewinn wachsen, während Gewinn je Aktie kaum steigt.
9. Wird Gewinn zu Cashflow?
Vergleiche Nettogewinn, operativen Cashflow und Free Cashflow. Dauerhafte Abweichungen verdienen mehr Aufmerksamkeit als eine einzelne Gewinnzahl.
10. Wie hoch ist die Kapitalrendite?
ROIC ist besonders hilfreich, weil er zeigt, welche Rendite ein Unternehmen auf das eingesetzte operative Kapital erzielt. Hohe Renditen sind aber nur dann wertvoll, wenn sie wiederholbar sind.
Für die Kennzahlenebene ergänzt unser Leitfaden Aktienanalyse mit Kennzahlen: Die 12 wichtigsten Werte diese Checkliste.
Phase 3: Bilanz und finanzielle Belastbarkeit
11. Wie viel Liquidität ist vorhanden?
Cash ist nicht automatisch ein Vorteil, wenn das Unternehmen gleichzeitig viel Geld verbrennt. Setze Liquidität deshalb in Relation zu Cash Burn, Investitionsbedarf und kurzfristigen Verpflichtungen.
12. Wie hoch ist die Nettoverschuldung?
Prüfe nicht nur den absoluten Betrag, sondern Verschuldung relativ zu EBITDA oder Free Cashflow.
13. Wann werden Schulden fällig?
Ein Unternehmen kann bei identischer Verschuldung sehr unterschiedliche Risiken besitzen, je nachdem ob die Refinanzierung morgen oder erst in sieben Jahren ansteht.
14. Gibt es Covenants oder andere finanzielle Beschränkungen?
Kreditbedingungen können Handlungsspielraum einschränken. Besonders in Krisen sind Covenants relevanter als in guten Jahren.
15. Gibt es bilanzielle Risiken außerhalb klassischer Schulden?
Pensionen, Leasing, Rückstellungen, Garantien oder Rechtsstreitigkeiten können wirtschaftlich schuldenähnlich sein. Deshalb gehört der Anhang zur Bilanzanalyse.
Unser Beitrag Bilanzanalyse mit ChatGPT zeigt, wie diese Punkte systematisch untersucht werden können.
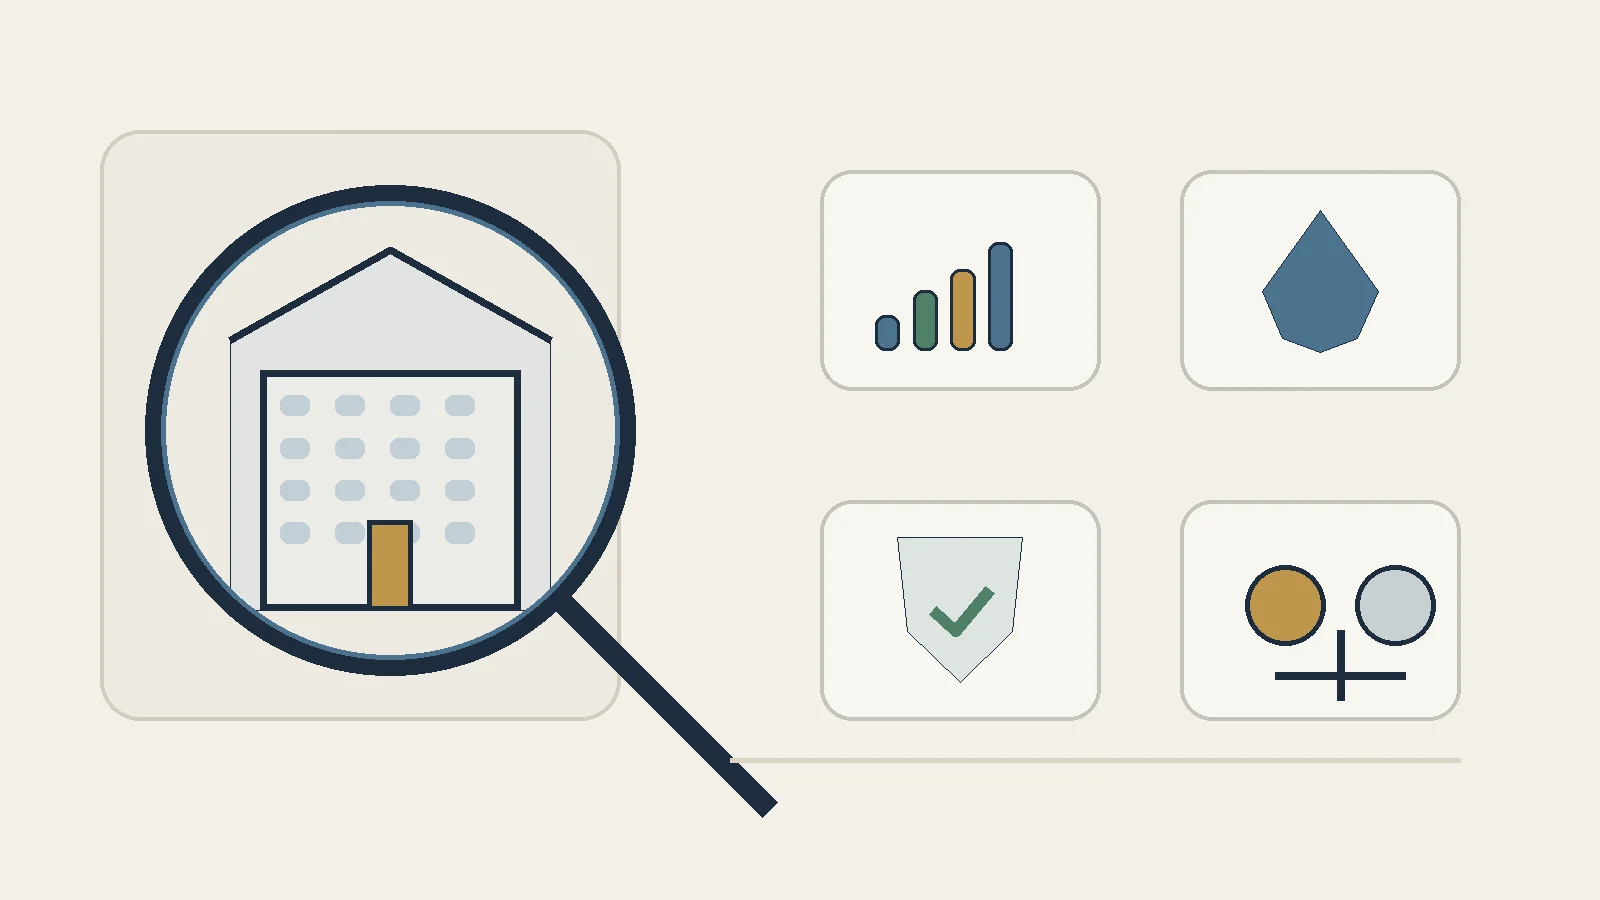
Produkt, Kunden, Umsatzlogik.
Wachstum, Margen, Cashflow.
Liquidität, Schulden, Fälligkeiten.
Burggraben und Marktstruktur.
Kapitalallokation und Anreize.
Preis, Szenarien, Erwartung.
Phase 4: Wettbewerb und Burggraben
16. Wer sind die echten Wettbewerber?
Vergleiche nicht nur Unternehmen derselben Börsenkategorie. Entscheidend ist, welche Firmen um dieselben Kundenbudgets konkurrieren.
17. Warum bleibt ein Kunde?
Switching Costs, Marke, Integration, Daten, Regulierung oder Netzwerkeffekte können Wechsel erschweren. „Hohe Marktanteile“ allein sind noch kein Burggraben.
18. Besitzt das Unternehmen Preissetzungsmacht?
Kann das Unternehmen Preise erhöhen, ohne überproportional Kunden zu verlieren? Margenentwicklung und Kundenbindung liefern dafür oft bessere Hinweise als Marketingaussagen.
19. Gibt es einen strukturellen Kostenvorteil?
Skaleneffekte, Zugang zu günstigen Rohstoffen, Logistiknetze oder besonders effiziente Prozesse können einen Vorsprung erzeugen, den Wettbewerber schwer kopieren können.
20. Wird der Vorteil stärker oder schwächer?
Ein Burggraben ist nicht statisch. Technologie, Regulierung und neue Geschäftsmodelle können ihn verbreitern oder zerstören. Deshalb ist die Veränderung wichtiger als die Momentaufnahme.
Phase 5: Management und Kapitalallokation
21. Wie hat das Management Kapital eingesetzt?
Untersuche organische Investitionen, Übernahmen, Dividenden, Rückkäufe und Schuldenabbau. Kapitalallokation ist oft wichtiger als die Kommunikation in Präsentationen.
22. Haben Übernahmen tatsächlich Wert geschaffen?
Vergleiche Kaufpreis, spätere Ergebnisbeiträge und Goodwill. Häufig wächst Umsatz durch Akquisitionen stärker als der Wert je Aktie.
23. Sind Aktienrückkäufe echte Rückkäufe?
Entscheidend ist nicht das angekündigte Rückkaufvolumen, sondern ob die verwässerte Aktienanzahl tatsächlich sinkt.
24. Wie sind Management-Anreize gestaltet?
Welche Kennzahlen bestimmen Boni? Umsatz, EBITDA, Gewinn je Aktie oder Kapitalrendite können sehr unterschiedliche Verhaltensanreize erzeugen.
25. Wie glaubwürdig ist die Prognosehistorie?
Vergleiche frühere Guidance mit späteren Ergebnissen. Ein Management, das ständig konservativ oder ständig zu optimistisch prognostiziert, hinterlässt ein erkennbares Muster.
Aus der Checkliste einen festen Analyseprozess machen
In meinem Buch Aktienanalyse mit KI wird diese Logik zu einem vollständigen Workflow ausgebaut – inklusive Prompts, Bewertungsmodellen, Gegenprüfungen und praktischen Beispielen.
Phase 6: Bewertung, Risiken und Investmentthese
26. Welche Bewertungsmethode passt zum Unternehmen?
DCF, KGV, EV/EBITDA, KBV oder Sum-of-the-Parts beantworten unterschiedliche Fragen. Verwende nicht automatisch dieselbe Methode für jede Aktie. Unser Vergleich 7 Bewertungsmethoden für Aktien zeigt die wichtigsten Unterschiede.
27. Welche Erwartungen sind bereits im Kurs enthalten?
Eine Reverse DCF oder ein Vergleich mit historischen Margen kann zeigen, welche Zukunft der Markt schon bezahlt. Das ist oft informativer als ein einzelnes Kursziel.
28. Was sind die drei größten Risiken?
Formuliere Risiken konkret: nicht „Wettbewerb“, sondern beispielsweise „Preisdruck könnte die Bruttomarge um mehrere Prozentpunkte senken“. Risiken sollten beobachtbar sein.
29. Was würde die Investmentthese widerlegen?
Definiere vor einer Investition, welche Entwicklung dich zwingen würde, deine These neu zu bewerten. Das kann ein Margenbruch, Verlust eines Großkunden, steigende Verschuldung oder schwächere Kapitalrendite sein.
30. Kannst du die Investmentthese in fünf Sätzen erklären?
Wenn die Analyse nicht auf wenige klare Aussagen verdichtet werden kann, ist sie wahrscheinlich noch nicht fertig. Eine starke These erklärt Geschäftsqualität, wichtigsten Wachstumstreiber, Bewertung, größtes Risiko und das Kriterium, das die These widerlegen würde.
Die komplette 30-Punkte-Checkliste als Schnellprüfung
- Produkt oder Dienstleistung verstehen.
- Kundengruppen identifizieren.
- Umsatzmodell verstehen.
- Wachstumstreiber trennen.
- Kostenstruktur analysieren.
- Fünf Jahre Umsatzentwicklung prüfen.
- Margentrend analysieren.
- Gewinn je Aktie prüfen.
- Gewinn mit Free Cashflow vergleichen.
- Kapitalrendite analysieren.
- Liquidität prüfen.
- Nettoverschuldung messen.
- Schuldenfälligkeiten ansehen.
- Covenants prüfen.
- Weitere bilanzielle Verpflichtungen suchen.
- Wettbewerber definieren.
- Kundenbindung verstehen.
- Preissetzungsmacht prüfen.
- Kostenvorteile analysieren.
- Entwicklung des Burggrabens bewerten.
- Kapitalallokation nachvollziehen.
- Übernahmen prüfen.
- Nettoeffekt von Aktienrückkäufen messen.
- Management-Anreize verstehen.
- Guidance-Historie vergleichen.
- Passende Bewertungsmethode wählen.
- Implizite Markterwartungen prüfen.
- Drei Hauptrisiken definieren.
- These-Killer festlegen.
- Investmentthese auf fünf Sätze verdichten.
Wie ChatGPT die Checkliste beschleunigen kann
Der Vorteil von KI liegt nicht darin, die 30 Punkte automatisch mit „gut“ oder „schlecht“ zu beantworten. Der Vorteil liegt darin, Dokumente schneller zu durchsuchen, Mehrjahresdaten zu strukturieren und Lücken sichtbar zu machen.
Ein sinnvoller Master-Prompt lautet:
Master-Prompt:
„Arbeite diese 30-Punkte-Unternehmensanalyse Schritt für Schritt ab. Nutze nur die bereitgestellten Primärquellen. Nenne für jede wichtige Aussage die Fundstelle. Trenne Fakten, Interpretation und offene Fragen. Wenn ein Punkt nicht beantwortet werden kann, markiere ihn ausdrücklich als offen. Erstelle am Ende keine Kaufempfehlung, sondern fünf zentrale Erkenntnisse, fünf offene Fragen und drei These-Killer.“
Warum die Reihenfolge wichtig ist
Viele Anleger starten mit dem Aktienkurs und suchen anschließend nach Argumenten. Genau das erzeugt Bestätigungsfehler. Eine Checkliste schützt davor, indem die Bewertung bewusst erst nach Geschäftsmodell, Finanzqualität, Bilanz und Wettbewerb kommt.
Wenn du zuerst feststellst, dass ein Unternehmen hohe Kapitalrenditen, stabile Margen und einen starken Wettbewerbsvorteil besitzt, kannst du anschließend nüchtern fragen, welcher Preis dafür angemessen ist. Wenn du dagegen zuerst ein niedriges KGV siehst, besteht die Gefahr, dass jede weitere Information nur noch zur Rechtfertigung des scheinbar günstigen Preises dient.
Fazit: Gute Aktienanalyse ist ein Prozess, keine Meinung
Die wichtigste Funktion einer Checkliste besteht nicht darin, jedes Unternehmen in dasselbe Schema zu pressen. Sie verhindert, dass zentrale Fragen vergessen werden. Manche Punkte sind bei Banken wichtiger, andere bei Software, Industrie oder Biotech. Die Struktur bleibt trotzdem wertvoll.
Wer Geschäftsmodell, Finanzqualität, Bilanz, Wettbewerb, Management, Bewertung und Risiken systematisch prüft, reduziert die Wahrscheinlichkeit, eine Aktie nur wegen einer starken Story oder einer attraktiven Kennzahl zu kaufen.
Und genau darin liegt der Unterschied zwischen einer schnellen Meinung und einer belastbaren Unternehmensanalyse.
Quellen und weiterführende Informationen
- U.S. SEC – Beginner’s Guide to Financial Statements
- U.S. SEC – How to Read a 10-K
- Aswath Damodaran / NYU Stern – Valuation Resources
- OpenAI – Datei-Uploads in ChatGPT
Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar.
Welche Punkte sofort zu einer tieferen Prüfung führen sollten
Nicht jede Schwäche macht ein Unternehmen uninvestierbar. Aber einige Kombinationen sollten sofort mehr Aufmerksamkeit auslösen. Besonders kritisch ist es, wenn mehrere Probleme gleichzeitig auftreten: sinkende Margen, steigende Verschuldung, wachsende Aktienanzahl und schwacher Free Cashflow. Dann kann selbst ein optisch niedriges KGV täuschen.
Ein weiterer Warnbereich entsteht, wenn Management-Kommunikation und Zahlen auseinanderlaufen. Wird von „starker Nachfrage“ gesprochen, während Vorräte und Forderungen deutlich schneller wachsen als der Umsatz, sollte die Analyse tiefer gehen. Dasselbe gilt für große Aktienrückkäufe, wenn die verwässerte Aktienanzahl kaum sinkt, oder für Übernahmen, nach denen Goodwill und Schulden steigen, aber die Kapitalrendite fällt.
Wie du die 30 Punkte priorisierst, wenn du wenig Zeit hast
Die vollständige Checkliste ist für eine gründliche Analyse gedacht. Für eine erste Vorprüfung reichen zehn Kernfragen: Geschäftsmodell, organisches Wachstum, operative Marge, Free Cashflow, Nettoverschuldung, Aktienanzahl, Kapitalrendite, Wettbewerbsvorteil, Kapitalallokation und Bewertung. Wenn eines dieser Felder auffällig ist, wird anschließend der entsprechende Detailblock vertieft.
Das spart Zeit, ohne die Struktur aufzugeben. Ein Unternehmen mit schwacher Bilanz braucht beispielsweise zunächst keine aufwendige Fair-Value-Modellierung. Ein Unternehmen mit exzellenter Finanzqualität, aber extrem hoher Bewertung verdient dagegen eine tiefere Erwartungsanalyse.
Checkliste nicht mechanisch anwenden
Die Gewichtung hängt vom Geschäftsmodell ab. Bei Banken sind Kapitalquoten und Kreditqualität wichtiger als klassische Nettoverschuldung. Bei Softwareunternehmen spielen Kundenbindung, wiederkehrende Umsätze und aktienbasierte Vergütung eine größere Rolle. Bei Industrieunternehmen sind Investitionsbedarf, Working Capital und Zyklik besonders relevant.
Die 30 Punkte sind deshalb kein Punktesystem. Sie sind ein Rahmen, der verhindert, dass wichtige Fragen fehlen. Der Analyst muss trotzdem entscheiden, welche Fragen für das konkrete Unternehmen den größten wirtschaftlichen Einfluss haben.
Vier Schnelltests gegen Selbsttäuschung
Eine Checkliste ist besonders wertvoll, wenn sie nicht nur Informationen sammelt, sondern aktiv gegen typische Denkfehler arbeitet. Vor dem Abschluss der Analyse solltest du deshalb vier Gegenproben machen.
- Story-Test: Würdest du das Unternehmen auch interessant finden, wenn du den Aktienchart und die letzten Schlagzeilen nicht kennst?
- Preis-Test: Würdest du das Geschäftsmodell genauso positiv beurteilen, wenn die Aktie 30 Prozent höher notieren würde?
- Gegenargument-Test: Kannst du mindestens drei ernsthafte Gründe nennen, warum deine These falsch sein könnte?
- Quellen-Test: Sind die wichtigsten Aussagen durch Geschäftsbericht, Filings oder andere Primärquellen belegt?
Diese vier Tests sind absichtlich einfach. Sie helfen aber dabei, zwischen echter Analyse und nachträglicher Rechtfertigung zu unterscheiden.
Wann du eine Analyse abbrechen kannst
Nicht jede Aktie verdient stundenlange Recherche. Wenn schon früh klar wird, dass du das Geschäftsmodell nicht verstehst, die Bilanz stark angespannt ist, die Datenqualität schwach ist oder die Bewertung nur unter sehr optimistischen Annahmen funktioniert, kann es sinnvoll sein, die Analyse zu beenden. Das ist kein Versagen, sondern ein Filter.
Die Checkliste soll deshalb nicht nur dabei helfen, gute Unternehmen zu finden. Sie soll genauso dabei helfen, schlechte oder schwer einschätzbare Situationen früh auszusortieren. Je konsequenter dieser Filter funktioniert, desto mehr Zeit bleibt für Unternehmen, bei denen sich tiefere Recherche tatsächlich lohnt.
Genau diese Disziplin macht aus einer Checkliste ein echtes Analysewerkzeug.