

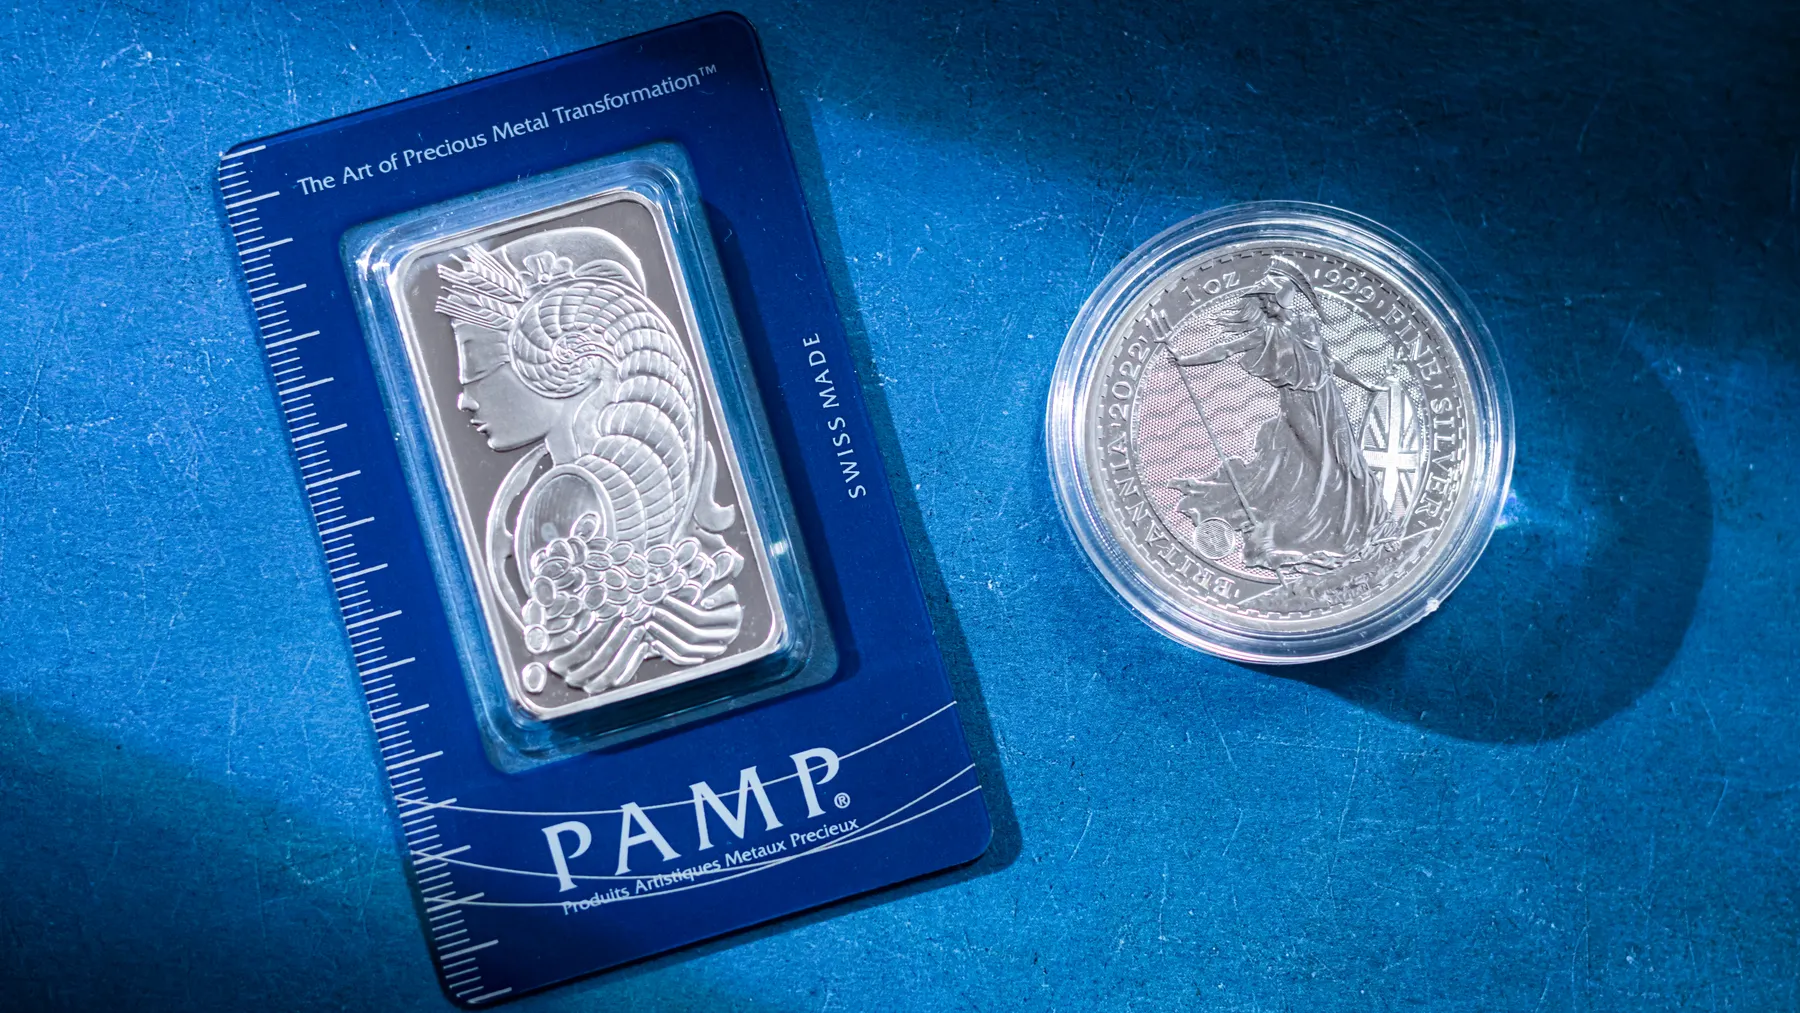
Frankfurt, 7. November 2026. Silber gehört 2026 zu den ungewöhnlichsten Rohstoffmärkten. Anfang des Jahres trieb eine Mischung aus Investmentnachfrage und knapper verfügbarer Ware den Preis zeitweise auf Rekordhöhen. Am Freitag, 6. November, wurde der nächstfällige COMEX-Silberkontrakt dagegen bei 51,803 US-Dollar je Feinunze abgerechnet. Trotz eines Wochengewinns von 5,51 Prozent liegt diese fortlaufende Frontmonat-Preisreihe etwa 55 Prozent unter ihrem Januar-Spitzenwert von ungefähr 115,08 Dollar. Ein deutlicher Kursrückgang – und das, obwohl der globale Silbermarkt laut den jüngsten umfassenden Jahresprognosen weiterhin weniger neues Angebot als Nachfrage aufweist.
Die wichtigste Erklärung steckt nicht in einer geheimen Preismanipulation. Das Silver Institute und der unabhängige Datenanbieter Metals Focus erwarten für 2026 ein Defizit von 46,3 Millionen Feinunzen. Gleichzeitig sollen industrielle Silberkäufe im Jahresvergleich zurückgehen. Besonders der Solarsektor spart Material je Zelle und ersetzt teilweise Silber, während die Nachfrage nach Münzen und Barren wachsen soll. Der Markt ist damit strukturell knapp und dennoch anfällig für einen deutlichen Preissturz, wenn Finanzinvestoren Verkäufe auslösen oder die Nachfrage schwächer ausfällt als erwartet.
Ein weiterer Befund ist für die Gold-Silber-Debatte entscheidend: Silber ist kein kleineres, automatisch schneller steigendes Gold. Es besitzt eine zweite Nachfragequelle aus Elektronik, Elektromobilität, Solartechnik und weiteren Industrieprozessen. Diese kann das Metall in einem Rohstoffboom unterstützen, aber in einer konjunkturellen Schwächephase belasten. Der folgende Marktcheck trennt deshalb tatsächlich berichtete Preise, die im April erstellte Jahresprognose und die daraus abgeleiteten Szenarien für 2027.
Die Preisgeschichte: Wochengewinn und Jahresabsturz sind gleichzeitig richtig
Die COMEX-Abrechnung vom 6. November lag bei 51,803 Dollar je Feinunze, ein Minus von 0,82 Prozent am Freitag und ein Plus von 5,51 Prozent über die gesamte Woche. Der zuvor beobachtete Wochenendwert vom 30. Oktober lag in derselben rollierenden Frontmonat-Reihe bei rund 49,097 Dollar. Damit stieg Silber in einer einzigen Woche wieder deutlich – nachdem die Kontraktreihe im Januar zeitweise ungefähr 115,08 Dollar markiert hatte.
Das historische Hoch ist eine Angabe einer fortlaufenden Frontmonat-Futuresreihe, also keine einzelne bis November unverändert gehaltene Kontraktfälligkeit. Reuters berichtete für den Kassamarkt im Januar sogar von einer Spitze bei ungefähr 121,60 Dollar. Der Vergleich dieser zwei Zahlen mit dem November-Future ist nicht identisch, weil Kassapreise und Future-Kontrakte unterschiedliche Lieferbedingungen haben. Für die rund 55 Prozent Kursabstand verwenden wir deshalb den Future-Bezug innerhalb einer vergleichbaren rollierenden Kontraktserie. Es handelt sich um einen Preisvergleich, nicht um die nach Handelskosten erzielte Rendite jedes Investors.
| Zeitraum | Preis je Feinunze |
|---|---|
| Januar 2026, historischer Spitzenwert der rollierenden Reihe | ca. 115,08 $ |
| 30. Oktober 2026, Abrechnung | 49,097 $ |
| 6. November 2026, Abrechnung | 51,803 $ |
Quellen: Dow Jones Market Data / Morningstar sowie Investing.com Futures-Historie, Datenstand 6.11.2026. 51,803/115,08−1≈−54,99 %. Die historische Hochmarke stammt aus einer fortlaufenden Reihe; einzelne Fälligkeiten und Kassapreise können abweichen.
Warum eine starke Woche keine gesicherte Trendwende beweist
Die Wochenrendite von 5,51 Prozent ist erheblich, fällt aber vor dem Hintergrund des vorangegangenen Rückgangs weniger spektakulär aus. Wer von 100 auf 45 fällt, braucht anschließend einen Anstieg um mehr als 122 Prozent, um wieder bei 100 anzukommen. Eine Erholung um fünf Prozent stellt nur einen relativ kleinen Teil des zuvor verlorenen Marktwerts wieder her.
Auch die Nachrichtenauslöser wechselten. Die Hoffnungen auf diplomatische Fortschritte im Nahen Osten, niedrigere Ölpreise und zeitweise verbesserte Risikostimmung halfen Gold und Silber in Teilen der Woche. Am Freitag belasteten dagegen bessere amerikanische Arbeitsmarktdaten, ein festerer Dollar und steigende Anleiherenditen die Edelmetallpreise. Ein kurzfristiger Preisanstieg kann somit zugleich mit einem ungünstigen längerfristigen Umfeld für unverzinste Metalle auftreten.
Das eigentliche Rätsel: 46,3 Millionen Unzen Angebotsdefizit
Die World Silver Survey 2026, im April veröffentlicht und von Metals Focus für das Silver Institute erstellt, prognostiziert ein Gesamtangebot von 1.066,4 Millionen Feinunzen und eine Gesamtnachfrage von 1.112,6 Millionen Feinunzen. Die ausgewiesene Marktlücke beträgt 46,3 Millionen Feinunzen; die einfache Subtraktion der veröffentlichten, gerundeten Gesamtwerte ergibt 46,2 Millionen. Die geringe Differenz folgt aus Rundungen und dem genaueren Berechnungssystem der Studie.
Ein Defizit bedeutet in dieser Rechnung nicht, dass am Jahresende physisch „46 Millionen Unzen fehlen“ und deshalb zwangsläufig keine Silberbarren mehr erhältlich wären. Es beschreibt den Unterschied zwischen den abgegrenzten jährlichen Angebots- und Nachfrageflüssen. Der Markt kann die Lücke durch Verkäufe aus bereits vorhandenen oberirdischen Beständen, Lagerumschichtungen und finanzielle Positionierung überbrücken. Erst wenn die im gewünschten Ort und Zeitraum tatsächlich lieferbare Menge knapp wird, können starke lokale Aufschläge oder hohe Leihzinsen entstehen.
Die Prognose wurde bereits gesenkt: 67 auf 46,3 Millionen Unzen
Ein Blick auf die Veröffentlichungsdaten offenbart eine oft übersehene Veränderung. Im Februar stellte das Silver Institute für 2026 noch ein Defizit von 67 Millionen Unzen in Aussicht. In der ausführlicheren April-Prognose wurde diese Schätzung auf 46,3 Millionen Unzen angepasst. Das sind 20,7 Millionen Unzen weniger beziehungsweise rechnerisch etwa 31 Prozent unter der früheren Defizitschätzung.
Beide Zahlen können in älteren Beiträgen auftauchen, sind aber nicht gleich aktuell. Eine Marktanalyse vom November sollte daher nicht einfach die größere Zahl als heute gültige Prognose wiederholen. Der April-Bericht ist die jüngere der hier geprüften umfassenden Jahresschätzungen. Auch er ist noch keine vollständig gemessene Bilanz des Gesamtjahres 2026. Weitere Revisionen bleiben möglich, sobald neue Mengen- und Preisangaben vorliegen.
Februar-Prognose · 67,0 Mio. Feinunzen
April-Prognose · 46,3 Mio. Feinunzen
Quellen: Silver Institute, 10.02. und 15.04.2026. Die neuere Prognose ist rund 31 % niedriger. Die Balken vergleichen Schätzungen für dasselbe Gesamtjahr, keine nacheinander tatsächlich gemessenen Lagerbestände.
Was die Detailzahlen für 2025 und 2026 wirklich aussagen
Für 2025 weist die Studie eine Minenproduktion von 846,6 Millionen Unzen und Recycling in Höhe von 197,6 Millionen Unzen aus. Mit weiteren Angebotskomponenten, insbesondere Absicherungsgeschäften der Produzenten, ergibt sich ein Gesamtangebot von 1.090,4 Millionen Unzen. Die Nachfrage lag bei 1.130,6 Millionen. Das Marktdefizit wurde mit 40,3 Millionen ausgewiesen, erheblich weniger als die 137,9 Millionen von 2024.
Für 2026 erwartet Metals Focus eine leicht niedrigere gesamte Versorgung, obwohl das Recycling wachsen soll. Die Minenproduktion wird auf 844,1 Millionen Unzen geschätzt, die Rückführung durch Recycling auf 211,3 Millionen. Die Gesamtnachfrage fällt von 1.130,6 auf 1.112,6 Millionen. Der Silbermarkt kann daher ein größer werdendes Defizit aufweisen, obwohl die Nachfrage insgesamt sinkt – wenn das Angebot relativ stärker zurückgeht.
| Mio. Feinunzen | 2025 | 2026 Prognose |
|---|---|---|
| Minenproduktion | 846,6 | 844,1 |
| Recycling | 197,6 | 211,3 |
| Gesamtangebot | 1.090,4 | 1.066,4 |
| Gesamtnachfrage | 1.130,6 | 1.112,6 |
| Marktdefizit | −40,3 | −46,3 |
Quelle: Metals Focus für das Silver Institute, World Silver Survey 2026, April; Reuters-Tabelle zur Veröffentlichung vom 15.04.2026. Das Gesamtangebot enthält zusätzliche Positionen außer Mine und Recycling; Gesamtbilanz kann wegen Rundung leicht abweichen.
Die industrielle Nachfrage fällt, obwohl KI und Elektromobilität wachsen
Die industrielle Silbernachfrage lag 2025 bei 657,4 Millionen Unzen. Für 2026 erwartet der April-Bericht nur noch 639,6 Millionen Unzen, also rund 2,7 Prozent weniger. Das ist besonders relevant, weil die Elektronik in KI-Rechenzentren, Stromnetzen und Fahrzeugen durchaus strukturell wächst. Die allgemeine Aussage „KI braucht Silber“ ist richtig, reicht als Erklärung der gesamten Mengenentwicklung aber nicht aus.
Der Rückgang stammt nach Darstellung des Silver Institute vor allem aus der Photovoltaik und der Materialeinsparung in einzelnen Produkten. Andere industrielle Anwendungen entwickeln sich besser. Die Nachfrage nach Silber ist damit keine einzige große, homogene Kategorie. Ein starkes Wachstum der Datenzentren kann durch deutlich geringeren Silberverbrauch pro Solarmodul oder schwächere wirtschaftliche Aktivität in anderen Sektoren quantitativ überkompensiert werden.
Solar: Mehr installierte Leistung bedeutet nicht zwingend mehr Silber
Für den Photovoltaiksektor meldet die April-Prognose 186,6 Millionen Unzen Silberverbrauch im Jahr 2025 und erwartet für 2026 nur 151,0 Millionen. Das ist ein Rückgang um ungefähr 19,1 Prozent. Das Silver Institute nennt als Ursachen Thrifting – weniger Silber je hergestellter Solarzelle – und teilweise Substitution durch andere technische Materialien. Der Druck entsteht unter anderem aus dem hohen Silberpreis, der die Herstellungskosten belastet.
Dieser Befund widerspricht der weit verbreiteten Erzählung, jede zusätzliche Solaranlage müsse den Silberbedarf proportional erhöhen. Selbst bei einem wachsenden Solarmarkt kann der Gesamtverbrauch des Metalls sinken, wenn die Einsparung pro Watt schneller voranschreitet als die installierte Leistung steigt. Die genauen technischen Lösungen sind nicht bei allen Herstellern identisch, und die im April veröffentlichten Zahlen sind Branchenprognosen, keine bereits vollständig beobachteten Produktionsstatistiken des laufenden Jahres.
Warum das höhere Silberpreisniveau die eigene Nachfrage verändert
Rohstoffmärkte besitzen eine Rückkopplung: Ein starker Preisanstieg belohnt das Angebot und schafft gleichzeitig einen Anreiz zum Einsparen. Solarhersteller können ihre Metallisierung optimieren, Schmuckproduzenten verwenden kleinere Silbermengen oder verändern das Design, und Haushalte verkaufen alte Gegenstände. Die Anpassung erfolgt nicht sofort und nicht kostenlos, aber sie verhindert, dass eine frühere Nachfragekurve unverändert auf jeden beliebigen Preis extrapoliert werden kann.
Die April-Prognose sagt für Schmuck nur noch 159,4 Millionen Unzen nach 189,3 Millionen im Vorjahr voraus. Bei Silberwaren erwartet sie einen Rückgang von 42,1 auf 33,5 Millionen Unzen. Diese Kategorien reagieren auf den hohen Preis gerade nicht wie industrielle Sicherheitsbestände. Wer sie in einer pauschalen Aufzählung angeblich unaufhaltsamer Nachfragequellen übergeht, verschätzt sich bei der Gesamtbilanz.
Privatanleger bilden den Gegenpol zur Industrie
Für Münzen und Netto-Barreninvestitionen rechnet die World Silver Survey 2026 mit einem Anstieg von 217,7 auf 257,6 Millionen Unzen, rund 18,3 Prozent. Der Februar-Ausblick des Instituts hatte ursprünglich nur 227 Millionen Unzen erwartet und wurde im April bei dieser Kategorie offenbar wesentlich optimistischer. Diese Verschiebung belegt, wie stark das Investmentverhalten die Silberbilanz beeinflussen kann.
Ein Barreninvestor fragt nicht nach Silber je Solarzelle, sondern unter anderem nach Kaufkraftschutz, Kursentwicklung und der Verfügbarkeit physischer Ware. Seine Nachfrage ist zugleich launischer: Wenn das Marktvertrauen kippt, können frühere Käufer zu Verkäufern werden. Die starke Kurskorrektur nach den Januarrekorden beweist, dass hohe Investmentnachfrage in einer Periode keinen dauerhaft steigenden Preis garantiert.
Ein grundlegender Fehler: Defizit ist nicht das Gleiche wie Leere in den Tresoren
Das Jahresdefizit beschreibt Flüsse aus Produktion, Recycling und erfasster Nachfrage. Die Börsen- und Großhandelsmärkte verwenden jedoch auch bereits vorhandene Barrenbestände. Ein Teil dieser Vorräte ist in börsengehandelten Produkten hinterlegt, anderes Material gehört Handelshäusern, Banken, Industriekunden und privaten Eigentümern. Auf dem Papier kann global viel Silber existieren, während physisch lieferbares Metall an einem bestimmten Handelsplatz kurzfristig knapp ist.
Reuters berichtete im April, dass sich nach der extremen Knappheit des Londoner Marktes im Oktober 2025 die Liquidität wieder verbessert hatte. Nach einer Metals-Focus-Schätzung waren Ende März ungefähr 28 Prozent der 884 Millionen Unzen in Londoner Tresoren nicht an ETPs gebunden und potenziell verfügbar. Ein Jahr zuvor beziehungsweise beim Engpass im September 2025 lag die frei verfügbare Quote zeitweise wesentlich niedriger. Die Zahlen zeigen, warum Verfügbarkeit eine andere Kategorie ist als globaler Lagerbestand.
Warum 28 Prozent „frei“ nicht einfach 28 Prozent sofort verkäuflich bedeuten
Die Schätzung von 28 Prozent bezieht sich auf den Teil der beobachteten Londoner Bestände, der nicht unmittelbar börsengehandelten Produkten zugeordnet ist. Sie ist keine Garantie, dass die entsprechenden Eigentümer das Metall bei jedem Preis sofort abgeben würden. Ein Teil kann für industrielle Lieferung, bilaterale Verträge oder längerfristige Handelspositionen vorgesehen sein. Auch Transport, Barrenstandard und Finanzierung können die kurzfristige Verfügbarkeit beeinflussen.
Rechnerisch wären 28 Prozent von 884 Millionen ungefähr 247,5 Millionen Unzen. Das ist ausdrücklich eine indikative Potenzialgröße, kein amtlich garantierter „freier Silbervorrat“. Wer sie dem prognostizierten Defizit von 46,3 Millionen gegenüberstellt, muss zudem einen globalen Jahresfluss mit einer regionalen Bestandsmomentaufnahme vergleichen – zwei unterschiedliche Messgrößen. Eine direkte Gleichsetzung würde falsche Sicherheit erzeugen.
Die industrielle Förderstruktur macht den Markt unflexibel
Das Silver Institute erklärte im Februar, dass nur etwa 28 Prozent der Silberminenproduktion aus primären Silberminen stammten. Der Rest fällt überwiegend als Nebenprodukt bei anderen Metallminen an, insbesondere im Umfeld von Blei, Zink, Kupfer und Gold. Ein hoher Silberpreis bedeutet deshalb nicht automatisch, dass jeder Produzent im nächsten Quartal viel mehr Silber fördern kann.
Wenn die Hauptentscheidung einer Kupfermine von Kupferpreisen, Erzgehalten und Investitionsplänen abhängt, kann die Silberproduktion nur begrenzt auf den Silberpreis allein reagieren. Umgekehrt kann ein Abschwung bei Industriemetallen die Silberversorgung schwächen. Diese industrielle Kopplung ist ein weiterer Grund, weshalb Silber in einer Konjunkturflaute zugleich eine schwache industrielle Nachfrage und eine wenig flexible Angebotsseite haben kann.
Der Preis kann länger schwach bleiben als die Angebotsbilanz
Ein globales Defizit über mehrere Jahre erhöht die Wahrscheinlichkeit, dass frei verfügbare Bestände abgebaut werden müssen. Es ist jedoch keine präzise Uhr, die anzeigt, wann der Preis steigen muss. Ein Teil des Materials kann aus älteren Lagerbeständen kommen, und höhere Preise können neue Verkäufer oder technologische Substitution aktivieren. Finanzinvestoren bewerten darüber hinaus Zinssätze, Währungsrisiken und alternative Anlagechancen.
Die Preisbewegung von ungefähr 115 Dollar auf rund 52 Dollar innerhalb der fortlaufenden Futuresreihe ist deshalb keine Widerlegung sämtlicher physischer Defizitdaten. Sie zeigt eher, wie stark Erwartungen und verfügbare Liquidität den kurzfristigen Markt dominieren können. Eine Jahresbilanz misst strukturellen Druck, kein tägliches Preismodell.
Gold-Silber-Verhältnis: Eine populäre Kennzahl mit Grenzen
Die Gold-Silber-Ratio zeigt, wie viele Feinunzen Silber rechnerisch denselben Marktwert wie eine Feinunze Gold besitzen. Zum gleichen Freitag wurde der nächstfällige COMEX-Goldkontrakt laut Dow Jones bei ungefähr 4.064,50 Dollar abgerechnet, Silber bei 51,803 Dollar. Daraus ergibt sich illustrativ ein Verhältnis von 78,5 zu 1. Im Januar war die Kennzahl bei den damaligen Marktpreisen zwischenzeitlich auf unter 50 gefallen.
Die aktuellen Zahlen stammen aus verschiedenen Metall-Futures mit ihrer jeweiligen Fälligkeit. Sie sind deshalb eine gerundete Marktrelation, keine amtliche, vollkommen fälligkeitsgleiche Spot-Ratio. Außerdem beweist ein Anstieg des Verhältnisses nicht, dass Silber zwangsläufig auf einen historischen Durchschnitt zurückkehren muss. Beide Preise können gleichzeitig sinken oder steigen, während sich ihr Verhältnis verändert. Das ist eine relative Bewertungskennzahl, kein sicherer Ein- oder Ausstiegsauslöser.
Warum hohe Realzinsen beide Edelmetalle belasten können
Silber und Gold zahlen ihren Eigentümern weder Zins noch Dividende. Wird eine vergleichsweise sichere inflationsgeschützte US-Staatsanleihe mit einer höheren realen Rendite gehandelt, steigen die Opportunitätskosten unverzinster Metalle. Am 5. November verzeichnete FRED eine reale Rendite zehnjähriger amerikanischer Inflationsanleihen von 2,60 Prozent. Am Freitag reagierten Edelmetalle zudem auf robuste Arbeitsmarktzahlen und einen festeren Dollar.
Dieser Zusammenhang ist keine Garantie für fallende Silberpreise bei jedem Zinsanstieg. Industrielle Nachfrage, Wechselkurse und politische Unsicherheit können gleichzeitig gegenwirken. Für Silber kommt hinzu, dass hohe reale Zinsen nicht nur die Investmentnachfrage beeinflussen, sondern über die Finanzierungskosten auch die industrielle Investitionstätigkeit belasten können. Es entsteht so eine doppelte Empfindlichkeit. Wer die Wirkung verzinslicher Anlagen und der Inflation vergleichen möchte, findet im The-Kapital-Leitfaden zur Realrendite die Rechenmethodik.
Warum Silber für deutsche Anleger anders aussieht als in Dollar
Die COMEX-Notierung wird in Dollar je Feinunze angegeben. Für Anleger mit Euro-Einkommen kommt die Entwicklung von EUR/USD hinzu. Steigt der Euro, kann ein in Dollar gestiegener Silberpreis in Euro stagnieren oder sogar fallen. Ein schwächerer Euro kann die Wertentwicklung einer Dollarposition umgekehrt verbessern. Der Wechselkurseffekt gilt auch dann, wenn ein in Deutschland handelbares Produkt selbst in Euro an der Börse notiert.
Ein rein hypothetisches Beispiel: Silber kostet 50 Dollar, und der Wechselkurs beträgt 1,10 Dollar je Euro. Das entspricht 45,45 Euro je Unze. Steigt der Silberpreis auf 55 Dollar, gleichzeitig aber der Euro auf 1,21 Dollar je Euro, bleibt der Europreis wieder bei rund 45,45 Euro. Das Beispiel behauptet keine tatsächlich eingetretene Bewegung des Novembers; es isoliert den Währungseffekt.
Physisches Silber: Kaufpreis und Kursgewinn sind zwei verschiedene Dinge
Wer einen Silberbarren kauft, bezahlt nicht nur den mathematischen Metallwert. Händler müssen Beschaffung, Prüfung, Lagerung, Versicherung, Handelsspannen und gegebenenfalls Steuern berücksichtigen. Die genaue umsatzsteuerliche Behandlung hängt von Produktform, Handelsweg und den geltenden Regelungen ab; eine pauschale Übertragung der für Anlagegold geltenden Regeln auf jedes Silberprodukt wäre falsch.
Eine Feinunze entspricht etwa 31,1035 Gramm. Beim hier verwendeten Futurespreis von 51,803 Dollar liegt der reine rechnerische Metallwert bei ungefähr 1,6655 Dollar je Gramm. Ein 100-Gramm-Barren hätte demnach einen hypothetischen Metallwert von rund 166,55 Dollar – vor Umrechnung in Euro, Aufschlägen und steuerlichen Effekten. Der Terminmarktpreis ist kein verbindliches Angebot eines deutschen Edelmetallhändlers.
Silber-ETF, ETC und Minenaktie sind nicht dasselbe Risiko
Ein börsengehandeltes Silberprodukt kann je nach Rechtsform, Besicherung und Anbieter unterschiedlich ausgestaltet sein. Die hinterlegten Metallbestände, Verwahrungsbedingungen, Gebühren und möglichen Emittentenrisiken sind wichtig. Ein börsengehandeltes Schuldverschreibungsprodukt ist nicht automatisch ein Sondervermögen wie ein klassischer Aktien-ETF. Eine physische Auslieferungsoption kann an Mindestmengen und Kosten gebunden sein.
Silberminenaktien besitzen wiederum Unternehmensrisiken: Management, Förderkosten, lokale Steuern, Energiepreise, Verschuldung und die Preise anderer Metalle können ihre Rendite bestimmen. Gerade weil Silber oft als Nebenprodukt entsteht, ist eine Minenaktie häufig keine einfache eins-zu-eins-Wette auf Silber. Anleger sollten die konkrete Rechtsstruktur und Bilanz lesen, statt Produkte allein nach dem Namen „Silber“ gleichzusetzen.
Ein Angebotsdefizit ist für 2027 keine sichere Preisprognose
Die umfassende Silver-Institute-Schätzung bezieht sich auf 2026. Es wäre methodisch unredlich, aus den 46,3 Millionen Unzen automatisch einen exakten Silberpreis für Dezember 2027 abzuleiten. Eine belastbare Projektion müsste prüfen, wie die Photovoltaik neue Materialien verwendet, wie schnell Recycling auf Preise reagiert, wie sich die Produktion von Kupfer-, Zink- und Bleiminen entwickelt und wie viel Kapital Anleger in physisches Silber und ETPs lenken.
Die gegenwärtigen Zahlen zeigen strukturelle Knappheit und gleichzeitig eine bedeutende technologische Gegenreaktion der Nachfrager. Diese Kombination kann zu einer steigenden durchschnittlichen Preisbasis führen, sie kann aber auch starke Zwischenkorrekturen zulassen. Ein festes Kursziel ohne Abbildung dieser Mechanismen würde mehr Genauigkeit behaupten, als die veröffentlichten Daten erlauben.
Das positive Szenario: Ein knappes Marktsegment wird wieder gesucht
Im optimistischen Verlauf bleiben die Minenangebote träge, Recycling kann das Defizit nur begrenzt ausgleichen, und neue Käufe von Barren oder Silberprodukten verknappen kurzfristig verfügbare Bestände. Fällt gleichzeitig die reale US-Anleiherendite, verbessert sich die relative Attraktivität des unverzinsten Metalls. Industrielle Nachfrage nach Elektronik und Stromnetzen könnte die rückläufige Solar-Komponente teilweise auffangen.
Eine solche Kombination würde höhere Silberkurse unterstützen, ohne dass die Nachfrage in jeder Branche wachsen müsste. Wichtig wäre, dass sich das Liquiditätsumfeld an großen Handelsplätzen erneut anspannt und längerfristig genügend zusätzliche Käufer auftreten. Der Verlauf des Jahres 2026 zeigt jedoch, dass auf überhitzte Preisbewegungen auch scharfe Korrekturen folgen können.
Das negative Szenario: Industrie spart, Investoren ziehen Mittel ab
Im ungünstigen Fall sinkt die industrielle Nachfrage stärker als im April erwartet, weil Solarhersteller weiter substituieren und die globale Industrie schwächer wächst. Gleichzeitig könnten steigende Realzinsen und ein fester Dollar private und institutionelle Anleger zu Verkäufen bewegen. Selbst bei einem rechnerischen physischen Defizit könnten bereits vorhandene Barren in den Markt kommen und das kurzfristige Angebot erhöhen.
Die größte Schwäche einer reinen Defizitthese wäre dann der falsche Zeithorizont. Anleger müssten möglicherweise weitere starke Kursrückgänge aushalten, während sich die fundamentalen Angebotsdaten nur allmählich verändern. Ein Defizit ist kein persönlicher Kapitalschutz und keine Garantie, dass eine bestimmte Hebelposition bis zur langfristigen Angebotsanpassung bestehen bleibt.
Das dritte Szenario: Volatilität trotz fast ausgeglichener Nachfragebewegungen
Eine seitwärts gerichtete, aber stark schwankende Entwicklung wäre ebenso möglich. Industrielle Käufer reduzieren den Verbrauch, während physische Investmentnachfrage und einzelne ETP-Zuflüsse die Angebotslücke teilweise ausgleichen. Der Preis würde dann immer wieder auf Zinsnachrichten und größere Terminmarktpositionen reagieren, ohne sich dauerhaft in eine Richtung zu bewegen.
Bei physischem Silber könnten hohe An- und Verkaufsspannen das häufige Handeln unattraktiv machen. Bei Derivaten kann die Volatilität zu hohen Sicherheitsanforderungen führen. Die Wahl des Produkts ist deshalb ein wesentlicher Bestandteil der Renditerechnung, unabhängig davon, welche Richtung sich für den Rohstoff als Ganzes später durchsetzt.
Woran sich eine tragfähige Silberthese überprüfen lässt
Für den weiteren Verlauf sind vier Datenreihen aussagekräftig: die tatsächliche industrielle Nachfrage, vor allem nach PV-Silber; die verfügbaren physischen Bestände und Metall-Leihsätze; die privaten Barren- und Münzbestellungen sowie die ETP-Bestände; und die realen Anleiherenditen samt Dollarentwicklung. Die nächste umfassende Aktualisierung der Silbermarktbilanz sollte zudem mit den bisherigen April-Prognosen verglichen werden.
Besonders wichtig ist dabei, Änderungen des Angebotsdefizits nicht zu verwechseln mit unmittelbaren Änderungen der Lieferbestände. Wer beide Größen getrennt ausweist, kann zwischen langfristiger struktureller Knappheit und kurzfristiger Spekulation unterscheiden. Unsere Goldmarktanalyse zu Zentralbanken und ETF-Käufen bietet einen Gegenvergleich bei einem Edelmetall mit einer anderen Käuferstruktur.
Fazit: Silber ist knapp – und genau deshalb nicht automatisch sicher
Die derzeitige Datenlage ist widersprüchlich, aber erklärbar. Für 2026 erwartet das Silver Institute ein Angebotsdefizit von 46,3 Millionen Unzen. Gleichzeitig soll die industrielle Nachfrage im Jahr um etwa drei Prozent schrumpfen, weil vor allem die Solarindustrie Metall einspart. Die private Nachfrage nach Barren und Münzen soll hingegen steigen. Finanzinvestoren können mit ihren Kauf- und Verkaufsentscheidungen die Preise stark bewegen, während industrielle Nachfrage und Förderung langsamer reagieren.
Die entscheidende Silberpreis-Frage für 2027 lautet daher nicht: „Ist der Markt im Defizit?“ Sie lautet: „Wie viel physisches Silber ist zu welchen Preisen kurzfristig verfügbar – und wachsen Investmentkäufe schneller als die Einsparungen der Industrie?“ Der ungefähr 55-prozentige Kursabstand zur Januarspitze und das jüngste Wochenplus zeigen beide Seiten dieses hochvolatilen Marktes. Weder ein neues Allzeithoch noch ein bestimmter Boden lassen sich daraus garantieren.
Transparenz: Datenstand 7.11.2026, letzter US-Futures-Abrechnungstag 6.11.2026. Die 2026er Mengen sind April-Prognosen von Metals Focus/Silver Institute, keine abgeschlossenen Jahreswerte. Preisvergleiche nutzen den fortlaufenden Frontmonat und kennzeichnen unterschiedliche Kassamarktangaben. Keine eigenen Interviews, keine vertraulichen Bestandsdaten und keine persönliche Anlageberatung.
Quellen und Rechenmethodik
- Silver Institute, World Silver Survey 2026 – Veröffentlichung 15.04.2026 – tatsächliche 2025er Daten und aktualisiertes Defizit 2026.
- Silver Institute, früherer Ausblick vom 10.02.2026 – ursprüngliche Defizitprognose von 67 Mio. Unzen und strukturelle Nachfragefaktoren.
- Reuters, 15.04.2026, Silbermarkt und Metals-Focus-Datentabelle – Angebot, Nachfrage, Solarsilber, Investmentbedarf und Londoner Lagerbestände.
- Investing.com, COMEX-Silber-Future, 6.11.2026 – Preis 51,803 $ und Kursveränderungen.
- Dow Jones Market Data via Morningstar, 6.11.2026 – Wochenplus und historische Frontmonat-Hochs.
- FRED, zehnjährige inflationsindexierte US-Anleiherenditen – Realzins vom 5.11.2026.
Eigene Rechnungen: (51,803/115,08−1)×100≈−54,99 %; 67,0−46,3=20,7 Mio. Unzen bzw. rund 31 % niedrigere April-Schätzung; 151,0/186,6−1≈−19,1 % Solarsilber; 257,6/217,7−1≈+18,3 % Barren/Münzen; 4.064,50/51,803≈78,5 als indikative unterschiedliche Futures-Relation. Fehlende tatsächliche November-2026-Nachfragemengen werden nicht als gemessen ausgegeben.

