Datenstand: 21. September 2026. Wer in den USA ein verschreibungspflichtiges Medikament kauft, sieht meist drei Akteure: Arzt, Apotheke und Hersteller. Der wirtschaftlich vielleicht wichtigste Vermittler bleibt dagegen oft unsichtbar: der Pharmacy Benefit Manager, kurz PBM.
PBMs verhandeln für Versicherer und Arbeitgeber Medikamentenkonditionen, bauen Apothekennetzwerke, legen Formularies fest, bearbeiten Rezepte und organisieren Rabatte. Die drei größten Gruppen – CVS Caremark, Express Scripts von Cigna und OptumRx von UnitedHealth – sitzen dabei an einem Knotenpunkt, an dem Milliarden Dollar an Arzneimittelumsatz, Herstellerrebates, Apothekenvergütungen und Versicherungsleistungen zusammenlaufen.
2026 ist dieses Modell stärker unter Druck geraten. Die US-Handelsaufsicht FTC hat Vergleiche mit Express Scripts und Caremark erzielt, nachdem sie den Unternehmen und OptumRx zuvor vorgeworfen hatte, durch rebate-orientierte Praktiken die Listenpreise bestimmter Insuline künstlich nach oben gedrückt und günstigere Alternativen benachteiligt zu haben. Bei Optum war das Verfahren zuletzt aus dem Adjudikationsprozess genommen worden, während ein möglicher Vergleich geprüft wird.
Wichtig: Das sind regulatorische Vorwürfe und Vergleichsvereinbarungen – keine pauschale Feststellung, dass jede PBM-Praxis rechtswidrig oder jeder Rabatt schädlich ist. Gerade deshalb ist das Thema interessant. PBMs können Medikamentenkosten für große Arbeitgeber und Versicherer deutlich senken. Gleichzeitig ist ihre Vergütung so komplex, dass selbst Plan-Sponsoren oft nur schwer erkennen, an welcher Stelle Wert geschaffen und an welcher Stelle Marge abgeschöpft wird.
FTC 2026: Vergleiche mit Express Scripts und Caremark zu Insulin-Rebate-Praktiken
Cigna/Evernorth 2026: Pharmacy Benefit Services bleibt ein Milliardenbereich; Q2-Umsatz stieg, Ergebnis sank wegen kundenorientierter Vertragsmaßnahmen
CVS 1H 2026: Health Services erzielte 2,95 Mrd. $ GAAP Operating Income
Marktstruktur: PBM, Versicherer, Spezialapotheke und GPO befinden sich bei mehreren Großkonzernen unter einem Dach
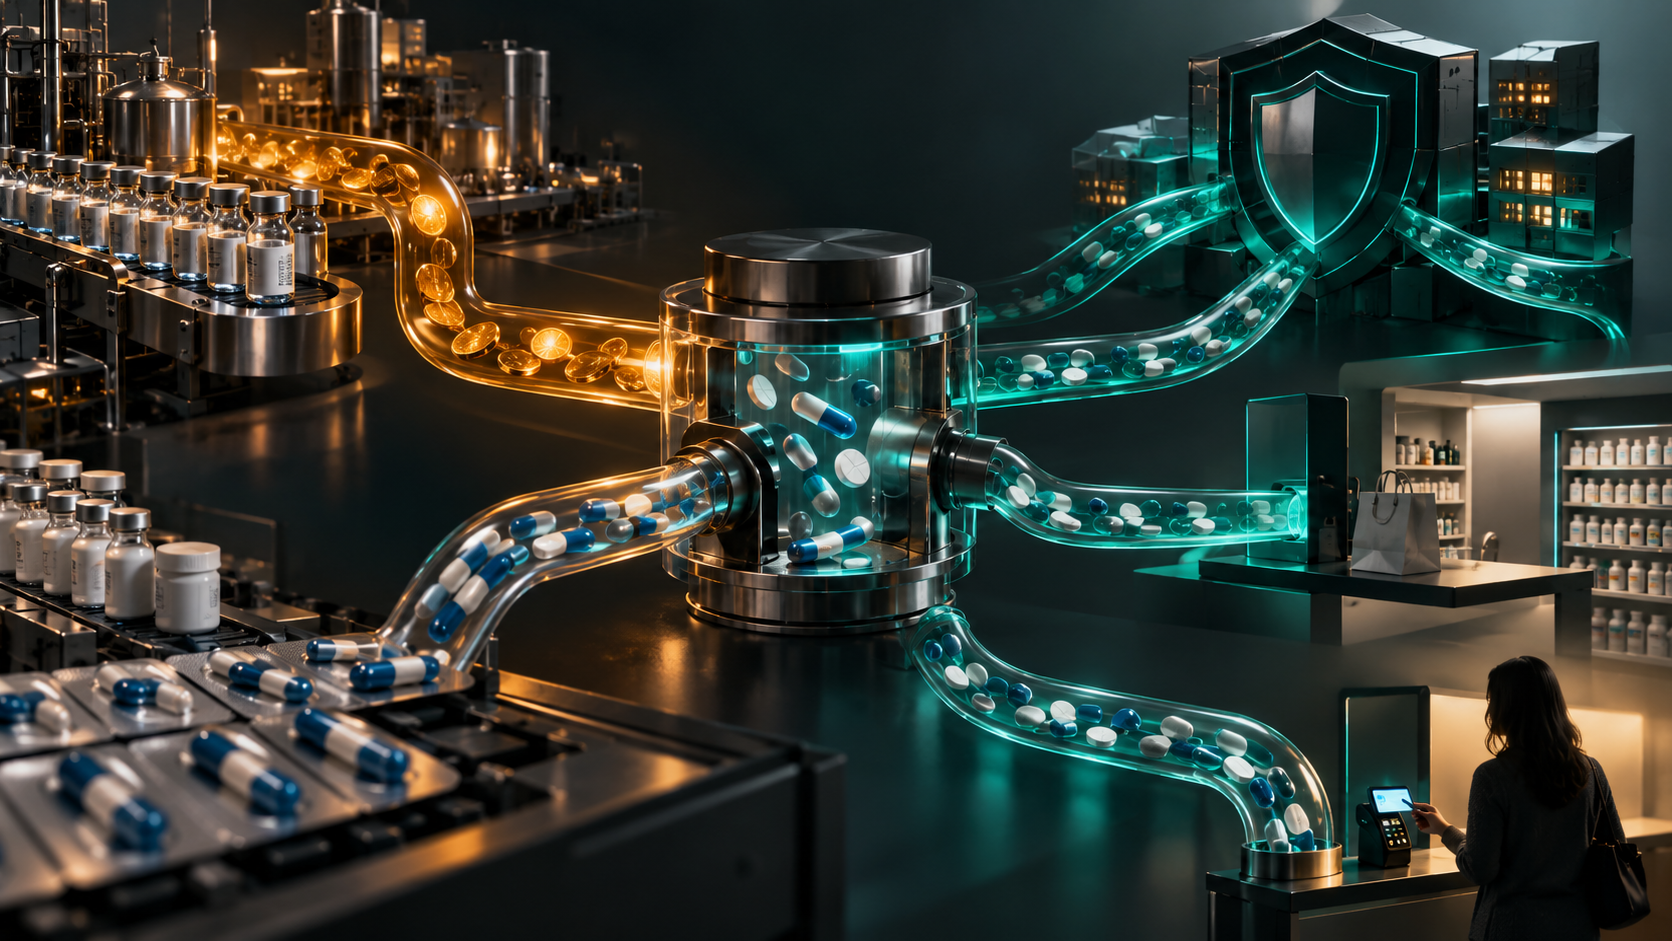
Kernkonflikt: Listenpreis, Nettopreis, Patientenzahlung und PBM-Vergütung können in unterschiedliche Richtungen laufen
Was ein PBM eigentlich macht
Ein PBM ist kein Medikamentenhersteller und keine klassische Krankenkasse. Er verwaltet den Arzneimittelteil eines Versicherungsplans.
Dazu gehören typischerweise fünf Aufgaben:
- Preis- und Rabattverhandlungen mit Herstellern,
- Festlegung von Formularies und bevorzugten Medikamenten,
- Vertragsgestaltung mit Apotheken,
- Abwicklung und Prüfung von Rezeptansprüchen,
- Steuerung auf Generika, Biosimilars, Versand- oder Spezialapotheken.
Auf dem Papier klingt das wie reine Verwaltung. In Wirklichkeit kontrolliert der PBM damit einen großen Teil der Nachfrage. Wer auf einer bevorzugten Formulary-Stufe steht, bekommt leichter Volumen. Wer ausgeschlossen oder schlechter eingestuft wird, verliert Marktanteil.
Die Formulary ist der eigentliche Machtpunkt
Eine Formulary ist die Liste der Medikamente, die ein Gesundheitsplan bevorzugt oder überhaupt abdeckt. Dabei können unterschiedliche Stufen festlegen, wie hoch Zuzahlungen sind oder ob vorher eine Genehmigung nötig ist.
Für Arzneimittelhersteller ist diese Platzierung wirtschaftlich enorm wichtig. Deshalb bieten sie PBMs und Plan-Sponsoren Rabatte an, um bevorzugt gelistet zu werden.
Das kann Kosten senken. Wenn zwei Hersteller um dieselbe Patientengruppe konkurrieren, kann ein PBM die Konkurrenz nutzen, um den Nettopreis deutlich unter den Listenpreis zu drücken.
Problematisch wird es, wenn die Struktur dazu führt, dass ein Medikament mit höherem Listenpreis und größerem Rebate ökonomisch attraktiver wird als ein Medikament mit niedrigem Listenpreis und kleinerem Rebate.
Listenpreis und Nettopreis erzählen unterschiedliche Geschichten
Die öffentliche Medikamentendebatte fokussiert häufig den Listenpreis. Doch Versicherer zahlen nach Rabatten oft deutlich weniger.
Ein vereinfachtes Beispiel: Medikament A kostet offiziell 500 Dollar, bietet aber 200 Dollar Rebate. Medikament B kostet 340 Dollar und bietet nur 20 Dollar Rebate. Für den Plan kann A nach Rabatt 300 Dollar kosten und damit günstiger sein.
Für einen Patienten mit Coinsurance, die sich am Listenpreis orientiert, kann A trotzdem teurer sein.
Damit entstehen vier verschiedene Preise gleichzeitig:
- der Listenpreis des Herstellers,
- der nach Rebate verbleibende Nettopreis,
- die Erstattung an die Apotheke,
- die tatsächliche Zuzahlung des Patienten.
Wer nur einen davon betrachtet, versteht den Geldfluss nicht.
Die FTC greift genau diesen Mechanismus an
Die FTC warf Caremark, Express Scripts und OptumRx vor, ein System gefördert zu haben, in dem Hersteller um bevorzugte Positionierung über hohe Rebates konkurrierten. Nach Darstellung der Behörde habe dies bei Insulin-Produkten hohe Listenpreise begünstigt und teilweise günstigere Produkte benachteiligt.
Im Februar 2026 schloss die FTC einen Vergleich mit Express Scripts. Im Juli folgte eine Vereinbarung mit Caremark. Die vorgesehenen Maßnahmen betreffen unter anderem mehr Transparenz, eine standardisierte Option zum Weiterreichen von Rebates am Point of Sale, Möglichkeiten zum Ausstieg aus Spread Pricing und Änderungen bei der Behandlung niedrigpreisiger Arzneimittel.
Caremark und Express Scripts bleiben trotzdem zentrale Marktakteure. Der wichtige Punkt für Anleger ist deshalb nicht, ob PBMs „verschwinden“. Es geht darum, welche Margenquellen regulatorisch schwerer werden.
Rebates sind nicht automatisch PBM-Gewinn
Ein häufiger Fehler in der öffentlichen Debatte besteht darin, jeden Hersteller-Rabatt als PBM-Marge zu interpretieren.
Viele Rebates werden vertraglich an Arbeitgeber oder Versicherer weitergegeben. PBMs können zusätzlich Verwaltungsgebühren erhalten, Garantien abgeben oder mit anderen Vergütungsstrukturen arbeiten.
Die tatsächliche Wirtschaftlichkeit hängt deshalb vom Vertrag ab.
Genau diese Komplexität ist Teil des Problems. Zwei Plan-Sponsoren können mit demselben PBM sehr unterschiedliche Modelle haben. Einer zahlt eine transparente Verwaltungsgebühr und erhält Rebates weitergereicht. Ein anderer vereinbart Garantien, bei denen der PBM mehr Preis- und Performance-Risiko übernimmt.
Spread Pricing: Die unsichtbare Differenz
Beim sogenannten Spread Pricing berechnet ein PBM dem Plan-Sponsor für ein Rezept mehr, als er der Apotheke erstattet. Die Differenz bleibt als Marge beim PBM.
Auch dieses Modell ist nicht automatisch unrechtmäßig. Es kann als Gegenleistung für Preisgarantien und Verwaltungsleistungen vereinbart werden.
Doch es erschwert Transparenz. Ein Arbeitgeber sieht womöglich einen vertraglich garantierten Preis, aber nicht immer die gesamte Differenz zwischen Belastung des Plans und tatsächlicher Apothekenvergütung.
Die 2026er FTC-Vergleiche zielen deshalb unter anderem darauf ab, Plan-Sponsoren standardisierte Möglichkeiten zu geben, sich von bestimmten Spread-Pricing-Strukturen zu lösen.
Warum unabhängige Apotheken PBMs so kritisch sehen
Apotheken befinden sich auf der anderen Seite des Vertrags. Sie erhalten Erstattungen für abgegebene Medikamente und zahlen oder erhalten je nach Struktur zusätzliche Gebühren und Anpassungen.
Unabhängige Apotheken argumentieren seit Jahren, dass manche Erstattungsmodelle ihre Margen unter Druck setzen. Besonders sensibel wird es, wenn ein PBM gleichzeitig zu einem Konzern gehört, der eigene Apotheken betreibt.
CVS Health besitzt Caremark und CVS Pharmacy. Cigna besitzt Express Scripts und große Specialty-Pharmacy-Strukturen. UnitedHealth kombiniert OptumRx mit weiteren Optum-Gesundheitsdiensten.
Damit verhandelt ein vertikal integrierter Konzern nicht nur Preise. Er kann Patientenströme innerhalb des eigenen Systems lenken.
Vertikale Integration verändert den Wettbewerb
Die großen Gesundheitskonzerne argumentieren, dass Integration Effizienz schafft. Versicherungsdaten, Apothekensteuerung, Spezialmedikamente und klinische Programme können koordiniert werden.
Das kann tatsächlich Kosten senken. Beispielsweise können Generika und Biosimilars gezielter eingesetzt, Therapietreue verbessert oder teure Doppelverschreibungen vermieden werden.
Doch Integration erzeugt auch Interessenkonflikte. Wenn derselbe Konzern entscheidet, welche Apotheke bevorzugt wird, welche Spezialapotheke ein teures Medikament liefert und wie viel der Versicherungsplan zahlt, wird es schwieriger, externe Marktpreise von konzerninternen Entscheidungen zu trennen.
UnitedHealth legt im Geschäftsbericht offen, dass OptumRx Leistungen an UnitedHealthcare verkauft und diese konzerninternen Transaktionen konsolidiert wieder eliminiert werden. Die wirtschaftliche Aktivität ist real, aber für Außenstehende weniger transparent als zwischen unabhängigen Unternehmen.
PBMs sind längst keine kleinen Backoffice-Einheiten mehr
Cignas Evernorth umfasst Pharmacy Benefit Services sowie Specialty and Care Services. Für 2026 erwartet Cigna mindestens 6,9 Milliarden Dollar adjusted pre-tax operating income für Evernorth insgesamt.
Im zweiten Quartal stiegen die adjusted revenues der Pharmacy Benefit Services um 8 Prozent, während das adjusted pre-tax operating income dieses Teilbereichs um 27 Prozent sank. Cigna führt das unter anderem auf kundenorientierte Initiativen und große Vertragsverlängerungen zurück.
Das ist für Investoren wichtig. Mehr Transparenz und günstigere Konditionen für Kunden können das Umsatzwachstum erhalten, aber die Marge des PBM-Geschäfts drücken.
CVS zeigt dieselbe Größenordnung aus einer anderen Perspektive
CVS Health meldete für das erste Halbjahr 2026 im Health-Services-Segment 2,95 Milliarden Dollar GAAP Operating Income und 3,22 Milliarden Dollar adjusted operating income.
Das Segment umfasst deutlich mehr als nur klassische PBM-Funktionen, aber es zeigt, wie bedeutend die Arzneimittel- und Gesundheitsdienstleistungsinfrastruktur für den Konzern geworden ist.
Die Börse bewertet CVS deshalb nicht nur als Apothekenkette. Es ist Versicherer, PBM, Retail-Apotheke und Gesundheitsdienstleister gleichzeitig.
Warum Specialty Pharmacy die nächste große Machtquelle ist
Der pharmazeutische Markt verschiebt sich von günstigen Massenmedikamenten zu teuren Spezialtherapien: Onkologie, Autoimmunerkrankungen, seltene Krankheiten und komplexe Biologika.
Diese Produkte können Tausende oder sogar Hunderttausende Dollar pro Patient und Jahr kosten.
Wer die Specialty Pharmacy kontrolliert, sitzt deshalb an einem besonders wertvollen Teil der Wertschöpfungskette. Versand, Kühlkette, Patientensupport, Abrechnung und Versicherungsfreigabe werden zu einer integrierten Dienstleistung.
Genau hier überschneiden sich PBM, Apotheke und klinisches Management immer stärker.
GLP-1 verschärft den Konflikt
Die explosionsartige Nachfrage nach GLP-1-Medikamenten zeigt, warum PBMs so wichtig sind. Ein Versicherungsplan kann nicht jede teure Therapie uneingeschränkt bezahlen. Gleichzeitig erzeugt restriktive Abdeckung politischen und wirtschaftlichen Druck.
Unsere Analyse zum GLP-1-Graumarkt zeigt bereits, wie Preis, Verfügbarkeit, Telemedizin und alternative Bezugswege ineinandergreifen.
PBMs sitzen genau zwischen diesen Ebenen. Sie verhandeln Net Prices, definieren bevorzugte Produkte und beeinflussen, welche Patienten Zugang erhalten.
Der Hersteller will Preis, der PBM will Rebate, der Patient will Zugang
Diese drei Ziele sind nicht automatisch identisch.
Ein Hersteller kann einen hohen Listenpreis setzen, um anschließend große Rebates anzubieten. Ein PBM kann diese Rebates nutzen, um dem Plan niedrige Nettokosten zu garantieren. Ein Patient mit hoher Coinsurance kann trotzdem am Listenpreis leiden.
Das erklärt, warum eine Struktur gleichzeitig Kosten für einen Arbeitgeber senken und einzelne Patienten benachteiligen kann.
Der Markt ist kein Nullsummenspiel mit eindeutigem Bösewicht. Es sind mehrere Vertragsbeziehungen, die unterschiedliche Anreize erzeugen.
Warum „PBM abschaffen“ ökonomisch zu einfach ist
Große Arbeitgeber brauchen jemanden, der mit Hunderten Herstellern und Zehntausenden Apotheken verhandelt. Ohne PBM müssten Versicherer oder Arbeitgeber diese Infrastruktur selbst aufbauen.
Skaleneffekte sind real. Ein Verhandler mit Millionen versicherten Leben kann bessere Konditionen erzielen als ein einzelner Arbeitgeber.
Das Problem ist deshalb weniger die Existenz des Intermediärs als die Frage, wie transparent dessen Vergütung und Interessenkonflikte sind.
Was die 2026er Vergleiche wirklich verändern könnten
Wenn Rebates stärker am Point of Sale weitergegeben werden, sinken für bestimmte Patienten direkte Zuzahlungen.
Wenn PBM-Gebühren weniger stark an Listenpreise gekoppelt sind, reduziert sich der Anreiz, hohe Listenpreise zu bevorzugen.
Wenn Plan-Sponsoren leichter auf Pass-through- oder Fee-based-Modelle wechseln, wird die PBM-Marge transparenter.
Und wenn niedrigere Listenpreis-Varianten nicht mehr benachteiligt werden dürfen, kann der Wettbewerb stärker über Nettopreis statt über Rebate-Größe laufen.
Für große Gesundheitskonzerne bedeutet das nicht automatisch sinkende Gewinne. Es kann aber die Mischung verändern: weniger verdeckte Spread- oder Rebate-Marge, mehr offene Dienstleistungsgebühren.
Die wichtigste Anlegerfrage ist Margin Compression
PBM-Umsätze sind riesig, aber Umsatz allein ist wenig aussagekräftig. Ein großer Teil sind durchlaufende Arzneimittelkosten.
Für Investoren ist deshalb entscheidend, wie viel Operating Income aus jeder Einheit verwalteter Medikamentenausgaben entsteht.
Wenn Kunden aggressiver verhandeln und Regulatoren Transparenz erhöhen, kann die Marge sinken, obwohl das abgewickelte Volumen steigt.
Genau dieses Muster ist bei Cigna 2026 bereits sichtbar: höhere adjusted revenues im Pharmacy-Benefit-Bereich, aber deutlich niedrigeres adjusted pre-tax operating income.
Der zweite Anlegerpunkt ist Kundenkonzentration
Große PBM-Verträge werden häufig über mehrere Jahre ausgeschrieben. Ein einzelner verlorener Großkunde kann deshalb Milliarden an durchlaufendem Umsatz verschieben.
Die Verhandlungsmacht großer Arbeitgeber und Versicherungspläne ist gestiegen. Wer mehrere PBMs gegeneinander ausspielen kann, drückt Garantien und Gebühren.
Das macht die Branche trotz hoher Konzentration wettbewerblicher, als Marktanteile allein vermuten lassen.
Der dritte Punkt: Biosimilars können Marge und Nutzen gleichzeitig erhöhen
Cigna hebt 2026 hervor, dass höhere Nutzung von Generika und Biosimilars das Specialty-and-Care-Geschäft unterstützt und gleichzeitig Kosten für Kunden und Patienten senken kann.
Das ist ein wichtiger Gegenpunkt zur reinen Kritik. PBMs verdienen nicht nur dann Geld, wenn Medikamente teuer sind. Sie können auch an effizienter Substitution, Versand, klinischem Management und Volumen verdienen.
UnitedHealth zeigt das Ausmaß vertikaler Integration
UnitedHealth ist bereits Gegenstand unseres investigativen Artikels zu Medicare Advantage und Risk Adjustment. OptumRx erweitert dieses Bild.
Der Konzern verbindet Versicherung, Ärzte, Datenanalyse, Finanzdienstleistungen und Pharmacy Care. Dadurch entstehen enorme Skaleneffekte – und ebenso enorme Anforderungen an interne Governance.
Je mehr Stufen derselben Versorgungskette ein Konzern kontrolliert, desto wichtiger wird für Anleger die Frage, ob interne Preise tatsächlich marktüblich sind und ob regulatorische Änderungen eine Stufe stärker treffen als eine andere.
Auch Pharma-Investoren müssen PBMs verstehen
Für Hersteller wie Eli Lilly oder Novo Nordisk entscheidet nicht nur klinische Nachfrage über Umsatz. Formulary-Zugang und Nettopreis sind genauso wichtig.
Unsere Eli-Lilly-Analyse zeigt, wie stark Volumen und realisierter Preis auseinanderlaufen können. Genau dort sitzen PBMs in der Mitte.
Ein Medikament kann prescriptions gewinnen und trotzdem einen niedrigeren Net Price erzielen, wenn der Hersteller für Zugang höhere Rebates geben muss.
Was passiert, wenn Rebates verschwinden?
Dann verschwindet die Verhandlungsmacht des PBM nicht automatisch. Sie kann in andere Gebührenformen wandern.
Statt Rebate-Retention könnten Administration Fees, feste Per-Member-Gebühren, Performance Fees oder Serviceumsätze wichtiger werden.
Das ist der Grund, warum regulatorische Reform nicht automatisch gleichbedeutend mit Margenzerstörung ist. Geschäftsmodelle passen sich an.
Die eigentliche Disruption könnte Transparenzsoftware sein
Neue PBM-Modelle werben mit Pass-through Pricing, klaren Verwaltungsgebühren und Echtzeit-Transparenz für Arbeitgeber.
Wenn große Plan-Sponsoren bessere Daten erhalten, kann der Wettbewerb sich von „Wer garantiert den niedrigsten Gesamtpreis?“ zu „Wer zeigt mir exakt, wo jeder Dollar hingeht?“ verschieben.
Das wäre strukturell gefährlicher für traditionelle PBM-Margen als einzelne politische Schlagzeilen.
Warum Patientenpreise trotzdem nicht sofort fallen
Selbst wenn PBM-Regeln geändert werden, bleiben Herstellerpreise, Versicherungsselbstbehalte, Krankenhausaufschläge, Spezialapothekenkosten und gesetzliche Vorgaben bestehen.
PBMs sind ein wichtiger Teil der Medikamentenpreisbildung, aber nicht der einzige.
Die Erwartung, dass ein einzelner Vergleich oder eine einzelne Reform Arzneimittelpreise sofort halbiert, ist daher unrealistisch.
Was Anleger bei CVS, Cigna und UnitedHealth beobachten sollten
- Operating Income der PBM-/Health-Services-Segmente,
- Entwicklung großer Kundenverträge,
- Anteil von Pass-through- gegenüber Spread-Modellen,
- Regulatorische Vorgaben zu Rebates und Point-of-Sale-Pricing,
- Specialty-Pharmacy-Wachstum,
- Generika- und Biosimilar-Adoption,
- GPO-Strukturen und Herstellergebühren,
- interne Transaktionen zwischen Versicherer, PBM und Apotheke.
Drei Szenarien für das PBM-Geschäft
1. Transparenter, aber weiterhin hochprofitabel
PBMs verschieben Vergütung zu offenen Fees und Serviceumsätzen. Große Skaleneffekte bleiben erhalten, Margen werden etwas niedriger, aber planbarer.
2. Regulatorische Margin Compression
Rebate- und Spread-Pricing-Margen schrumpfen schneller, als neue Gebührenmodelle kompensieren können. Große Gesundheitskonzerne müssen Gewinne stärker aus Specialty Pharmacy und klinischen Services holen.
3. Vertikale Integration wird zum Wettbewerbsvorteil
Konzerne, die Versicherung, PBM, Apotheken und Versorgung integrieren, können Gesamtkosten besser steuern. Unabhängige PBMs und Apotheken verlieren Marktanteile.
Fazit: Der Medikamentenpreis ist kein einzelner Preis
PBMs sind deshalb so schwer zu verstehen, weil sie in einer Welt mehrerer Preise arbeiten. Listenpreis, Nettopreis, Apothekenerstattung, Rebate und Patientenzuzahlung können alle gleichzeitig unterschiedlich sein.
Caremark, Express Scripts und OptumRx kontrollieren einen entscheidenden Teil dieser Infrastruktur. Sie können Kosten senken, Verhandlungsmacht bündeln und günstigere Alternativen fördern. Gleichzeitig haben genau diese Strukturen Anreize geschaffen, die Regulierer 2026 stärker begrenzen wollen.
Die entscheidende Frage für Anleger lautet deshalb nicht, ob PBMs verschwinden. Sie lautet: Wie viel ihrer heutigen Marge bleibt übrig, wenn die Wertschöpfung transparenter und die Vergütung stärker von Listenpreisen entkoppelt wird?
Hinweis: Dieser Artikel analysiert Geschäftsmodelle, Regulierung und öffentlich verfügbare Unternehmensdaten. Er stellt keine Anlageberatung dar.