Datenstand: 21. September 2026. Noch vor zwei Jahren wirkten Prediction Markets wie ein Nischenprodukt für Politik-Nerds und Krypto-Trader. 2026 sind sie zu einem ernsthaften Geschäftsfeld für große Broker geworden.
Robinhood meldete im zweiten Quartal 2026 13,6 Milliarden gehandelte Event Contracts. Der Umsatz mit Event Contracts lag bei 156 Millionen US-Dollar – mehr als die 129 Millionen Dollar aus dem Aktienhandel und deutlich mehr als die 100 Millionen Dollar aus Kryptowährungen. Im ersten Halbjahr kamen Event Contracts bereits auf 260 Millionen Dollar Umsatz.
Das ist bemerkenswert, weil Prediction Markets wirtschaftlich sehr simpel aussehen. Ein Vertrag zahlt bei Eintritt eines Ereignisses einen festen Betrag, sonst nichts. Der Preis liegt typischerweise zwischen null und einem Dollar und wird oft als implizite Wahrscheinlichkeit gelesen.
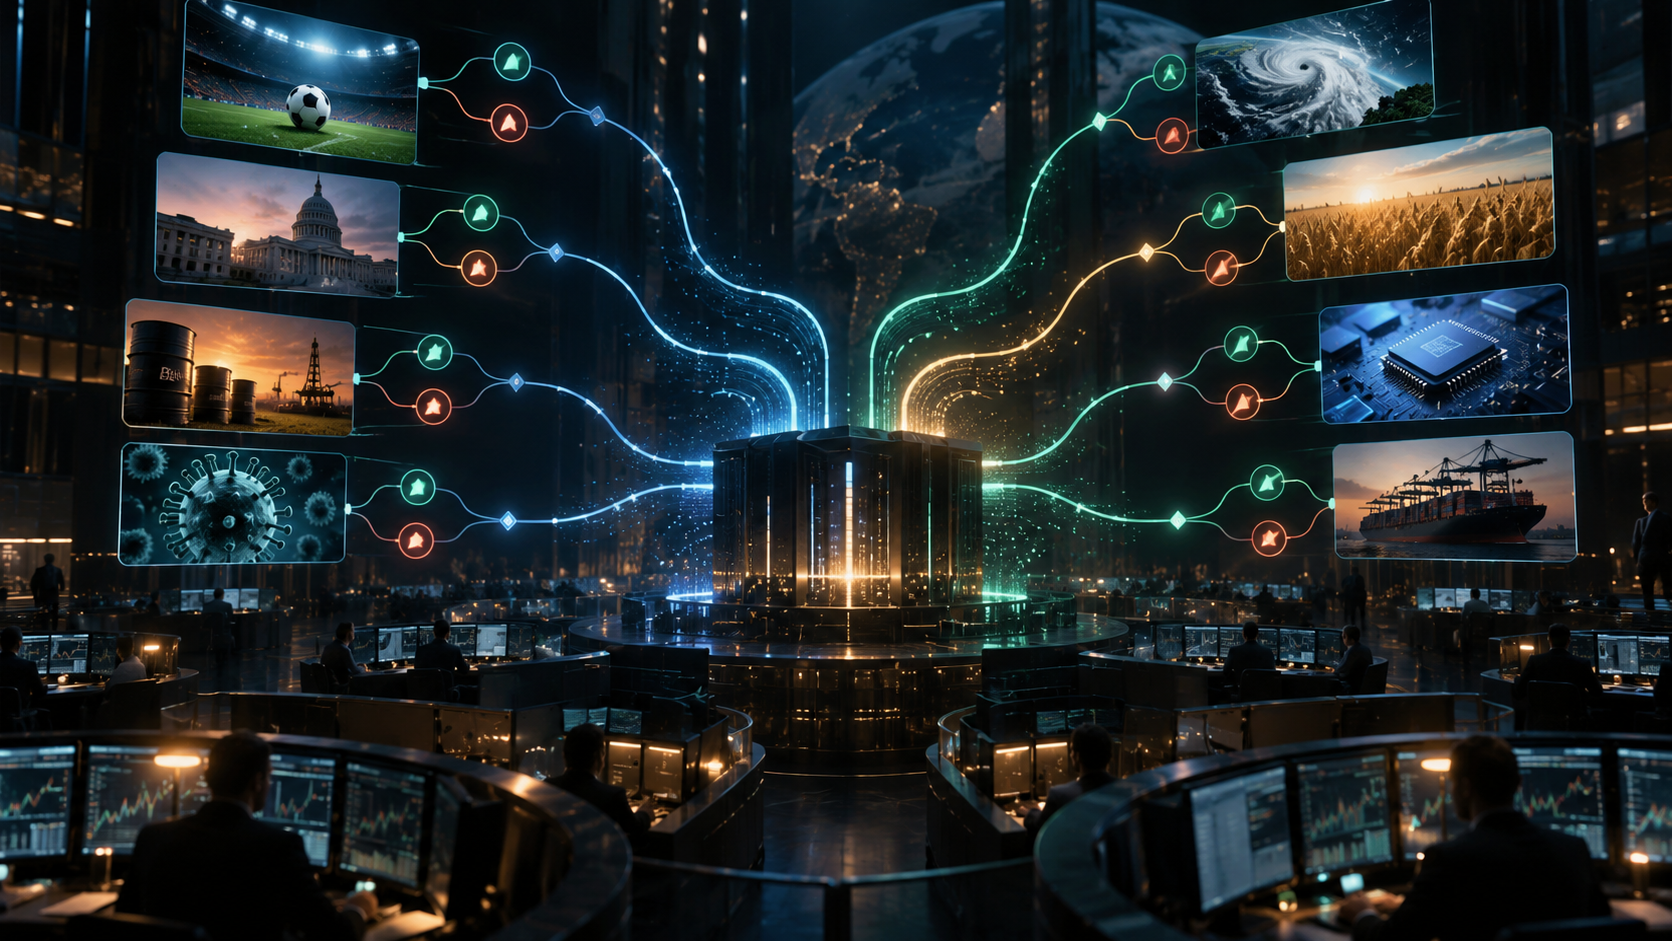
Doch genau diese Einfachheit verdeckt eine kompliziertere Marktstruktur. Hinter dem Produkt stehen Börsen, Clearing, Market Maker, regulatorische Definitionen, Gebührenmodelle und ein massiver Kampf um Orderflow. Prediction Markets sind deshalb weder bloß Wetten noch einfach nur Börsenprodukte. Sie sitzen dazwischen.
Robinhood Q2 2026: 13,6 Mrd. Event Contracts gehandelt
Event-Contract-Umsatz: 156 Mio. $ im Quartal
Anteil am Gesamtumsatz: rund 12 % der Robinhood-Nettoerlöse
Wachstum: Event Contracts mehr als verzehnfacht gegenüber Q2 2025
Treiber: Sport, Krypto, Wetter, Makro- und andere Ereignismärkte
Was ein Prediction Market tatsächlich handelt
Ein Event Contract ist ökonomisch eine binäre Forderung. Das Ereignis tritt ein oder nicht. Der Vertrag zahlt im Erfolgsfall einen festen Wert und im anderen Fall null.
Wenn ein Kontrakt zu 0,63 Dollar gehandelt wird, interpretieren viele Marktteilnehmer das als 63-prozentige Wahrscheinlichkeit. Diese Lesart ist nützlich, aber nicht mathematisch perfekt. Gebühren, Liquiditätsprämien, Risikopräferenzen und begrenzte Kapitalverfügbarkeit können den Preis von einer „reinen“ Wahrscheinlichkeit wegdrücken.
Prediction Markets sind deshalb besser als Marktpreis für kollektive Erwartungen zu verstehen – nicht als objektive Vorhersagemaschine.
Warum Robinhood daraus so schnell ein großes Geschäft gemacht hat
Robinhood besitzt bereits Millionen finanzmarktaffine Nutzer, eine Handelsoberfläche und eine Infrastruktur für Transaktionen. Ein Event Contract lässt sich deshalb fast wie eine Aktie oder Option in die bestehende App integrieren.
Für den Nutzer ist die Schwelle niedrig. Statt eine Sportwetten-App, Krypto-Börse und Broker-App separat zu verwenden, kann derselbe Account Aktien, Optionen, Krypto und Event Contracts handeln.
Für Robinhood ist das attraktiv, weil jede neue Produktkategorie zusätzliche Aktivität auf derselben Kundenbasis erzeugt. Genau das zeigt sich in den Zahlen: Im zweiten Quartal 2026 waren Event Contracts mit 156 Millionen Dollar bereits größer als der Krypto-Umsatz des Brokers.
Damit verändert sich Robinhood selbst. Das Unternehmen ist nicht mehr nur ein Discount-Broker. Es wird zunehmend zu einer Everything Exchange, in der verschiedene Formen von Risiko auf derselben Oberfläche handelbar werden.
Sport ist der entscheidende Wachstumsmotor
Robinhood sagt selbst, dass Sportmärkte 2026 die größte Prediction-Market-Kategorie darstellen, gefolgt von Krypto. Während der Fußball-Weltmeisterschaft wurden laut Unternehmen mehr als fünf Milliarden Event Contracts gehandelt.
Das ist strategisch entscheidend. Politische oder makroökonomische Ereignisse sind interessant, aber unregelmäßig. Sport bietet jeden Tag neue Ereignisse, schnelle Abrechnung und wiederkehrende Nutzeraktivität.
Genau deshalb ähneln Prediction Markets wirtschaftlich zunehmend dem Sportwettenmarkt – selbst wenn die regulatorische Struktur eine andere ist.
Die Grenze zwischen Börse und Wettbüro wird unscharf
Ein klassisches Wettbüro stellt Quoten und trägt zumindest zeitweise Gegenparteirisiko. Eine Börse bringt Käufer und Verkäufer zusammen und verdient an Transaktionen.
Prediction-Market-Plattformen argumentieren, dass sie näher an Börsen liegen: Ein Händler kauft den „Ja“-Kontrakt, ein anderer übernimmt die Gegenseite. Der Marktpreis entsteht aus Angebot und Nachfrage.
In der Praxis ist die Trennung weniger sauber. Market Maker stellen Liquidität, Plattformen können Incentives zahlen, und manche Produkte sehen für den Endkunden fast identisch aus wie klassische Wetten.
Die entscheidende ökonomische Frage lautet daher nicht, wie das Produkt im Marketing genannt wird, sondern wer Risiko hält, wie Preise entstehen und wie Gebühren verdient werden.
Gebühren wirken klein – bei Milliarden Kontrakten werden sie riesig
Kalshis Gebührenmodell zeigt, wie lukrativ Mikrogebühren sein können. Die allgemeine Fee Schedule verwendet eine preisabhängige Formel, bei der Gebühren rund um mittlere Wahrscheinlichkeiten höher ausfallen als bei extrem niedrigen oder hohen Preisen.
Bei einem einzelnen Kontrakt wirken Cent-Beträge irrelevant. Bei Milliarden gehandelten Kontrakten entsteht daraus jedoch ein sehr großes Umsatzpotenzial.
Robinhood meldete im zweiten Quartal 2026 156 Millionen Dollar Event-Contract-Umsatz. Das verdeutlicht, dass Prediction Markets nicht nur Engagement-Produkte sind, sondern bereits ein materieller Ergebnistreiber.
Warum hohe Volumenzahlen leicht missverstanden werden
13,6 Milliarden Contracts klingen wie 13,6 Milliarden große Wetten. Das ist falsch.
Ein Contract kann sehr klein sein. Ein Nutzer kann viele Kontrakte derselben Marktfrage handeln. Market Maker können dieselben Positionen mehrfach drehen. Hohe Contract-Zahlen messen Aktivität, nicht automatisch eingesetztes Nettovermögen.
Das ist ähnlich wie bei Optionen: Eine große Zahl gehandelter Kontrakte sagt wenig über die Richtung oder das endgültige Exposure aus. Genau deshalb ist die Mechanik aus unserem Artikel zu Open Interest und Optionsvolumen auch hier relevant: Umsatz, Bestand und Richtung sind drei verschiedene Dinge.
Prediction Markets sind Informationsmärkte – aber nur unter Bedingungen
Die populäre These lautet, dass Märkte bessere Prognosen liefern als Experten, weil sie Informationen aus vielen Teilnehmern aggregieren. Das kann funktionieren.
Ein Händler mit besserer Information hat einen finanziellen Anreiz, gegen einen falschen Preis zu handeln. Sein Trade bewegt den Markt in Richtung seiner Einschätzung. Viele unabhängige Informationsvorteile können dadurch in einem einzigen Preis zusammenlaufen.
Aber das funktioniert nur, wenn ausreichend Liquidität vorhanden ist, niemand den Markt leicht dominieren kann und Teilnehmer tatsächlich unterschiedliche Informationen einbringen.
Ein dünner Markt mit wenigen Tausend Dollar Liquidität kann wesentlich leichter verzerrt werden als ein hochliquider Aktienindex.
Liquidität ist wichtiger als die angezeigte Wahrscheinlichkeit
Ein Marktpreis von 70 Cent wirkt präzise. Doch ohne Blick auf Bid, Ask und Orderbuchtiefe ist diese Präzision oft illusionär.
Ein dünner Markt kann einen großen Spread besitzen. Ein einzelner aggressiver Käufer kann den letzten Preis stark verschieben. Wer nur die angezeigte „70 % Wahrscheinlichkeit“ sieht, übersieht möglicherweise, dass der nächste handelbare Preis deutlich höher oder tiefer liegt.
Das gleiche Prinzip gilt im klassischen Trading. Unser Guide zum Orderbuch, Bid, Ask und Market Makern erklärt, warum ein letzter Preis allein noch keinen liquiden Markt beschreibt.
Market Maker werden zum unsichtbaren Rückgrat
Ein Prediction Market braucht Gegenseiten. Wenn natürliche Käufer und Verkäufer nicht gleichzeitig auftreten, schließen Market Maker diese Lücke.
Sie quotieren beide Seiten, verdienen am Spread und versuchen, ihr Risiko über viele Märkte hinweg zu steuern. Je größer der Markt wird, desto wichtiger werden professionelle Liquiditätsanbieter.
Das verändert wiederum den Informationsgehalt. Ein Marktpreis entsteht nicht nur aus Endkundenmeinungen, sondern auch aus den Risikomodellen professioneller Händler.
Robinhood baut sich mehrere Ausführungswege gleichzeitig
2026 hat Robinhood seine Prediction-Market-Infrastruktur deutlich verbreitert. Im Juni startete Rothera, eine CFTC-lizenzierte Börse und Clearingstelle aus dem Joint Venture mit Susquehanna International Group. Im September begann Robinhood zusätzlich, ausgewählte Football-Contracts über Crypto.com zu routen.
Das ist strategisch interessant. Robinhood will offenbar nicht vollständig von einem einzigen Marktplatz abhängig sein. Mehrere Venue-Partner können Produktvielfalt, Redundanz und eventuell bessere Ausführung schaffen.
Für Anleger ist das ein wichtiger Punkt: Robinhood positioniert sich weniger als einzelne Börse und mehr als Distributionsebene für Ereignisrisiko.
Prediction Markets verwandeln Aufmerksamkeit direkt in Handelsvolumen
Aktien benötigen Unternehmen. Optionen benötigen Basiswerte. Futures benötigen standardisierte Underlyings. Prediction Markets können praktisch jedes klar definierte, verifizierbare Ereignis zum Handelsobjekt machen.
Das schafft eine außergewöhnlich große Produktfläche: Sport, Wetter, Inflationsdaten, Zinsentscheidungen, Krypto-Preise, Unterhaltung und vieles mehr.
Ökonomisch wird Aufmerksamkeit selbst handelbar. Je stärker Menschen über ein Ereignis sprechen, desto größer kann der Markt dafür werden.
Das erklärt den enormen Produktnachschub
Die CFTC-Datenbank zeigt 2026 eine rapide wachsende Zahl zertifizierter Event Contracts. Darunter finden sich Sportresultate, Wetterindizes, Rohstoffprognosen und andere binäre Ereignisse.
Die Plattformlogik ähnelt damit einem App Store: Nicht jeder Markt muss groß werden. Entscheidend ist, dass ständig neue Märkte verfügbar sind und einige davon enorme Aktivität erzeugen.
Der wichtigste Unterschied zu Aktien: Es gibt keinen inneren Wert
Eine Aktie ist ein Anspruch auf zukünftige Cashflows eines Unternehmens. Ein Event Contract hat keinen solchen langfristigen Wert. Er endet in einem festen Auszahlungsergebnis.
Das bedeutet, dass klassische Bewertungsmodelle wie DCF oder Multiples hier nicht funktionieren. Der gesamte Wert hängt von der Wahrscheinlichkeit des Ereignisses und der Auszahlung ab.
Prediction Markets sind daher näher an Derivaten als an Aktien.
Und doch funktionieren sie psychologisch anders als Optionen
Optionen verlangen Verständnis für Strike, Laufzeit, Volatilität und Greeks. Prediction Markets reduzieren das Interface auf eine Frage.
„Passiert X – ja oder nein?“
Diese Einfachheit senkt die Lernkurve massiv. Sie kann aber auch dazu führen, dass Nutzer Risiko unterschätzen.
Ein 60-Cent-Kontrakt wirkt intuitiver als ein Optionsschein mit komplexer Preisstruktur. Das Risiko bleibt trotzdem real: Wenn das Ereignis nicht eintritt, kann der gesamte Einsatz verloren gehen.
Warum die Plattformen „Trading“ statt „Betting“ betonen
Die Sprache ist Teil des Geschäftsmodells. „Trading“ verbindet das Produkt mit Finanzmärkten, Informationsaggregation und Hedging. „Betting“ verbindet es mit Glücksspiel.
Die ökonomische Wahrheit liegt oft dazwischen.
Ein Landwirt, der auf Niederschlagsmengen handelt, kann ein reales Wetterrisiko absichern. Ein Sportfan, der auf den Ausgang eines Spiels setzt, nutzt denselben Markt eher spekulativ.
Das Produkt ist identisch. Die wirtschaftliche Funktion hängt vom Nutzer ab.
Der regulatorische Vorteil ist gleichzeitig das größte Risiko
Prediction-Market-Anbieter in den USA bewegen sich in einem komplexen regulatorischen Rahmen für Event Contracts und Derivatemärkte. Genau diese Struktur kann ihnen Zugang zu Märkten ermöglichen, die klassische Wettanbieter anders regulieren müssen.
Aber daraus entsteht auch Unsicherheit. Wenn Aufsichtsbehörden, Gerichte oder Bundesstaaten einzelne Produktkategorien anders einordnen, können große Teile des Angebots betroffen sein.
Für Robinhood ist das ein echtes Geschäftsrisiko, weil Event Contracts inzwischen materiell zum Umsatz beitragen.
Die wichtigste Kennzahl für Anleger ist nicht nur Volumen
Contract-Volumen ist spektakulär, aber Umsatz pro Contract und nachhaltige Kundenbindung sind wichtiger.
Im zweiten Quartal 2026 erwirtschaftete Robinhood 156 Millionen Dollar Event-Contract-Umsatz bei 13,6 Milliarden gehandelten Kontrakten. Das entspricht im Durchschnitt nur einem sehr kleinen Umsatzbetrag je Contract – was bei dieser Produktstruktur logisch ist.
Entscheidend ist deshalb Skalierung: enorme Stückzahlen, niedrige Kosten pro Trade und hohe Wiederholungsfrequenz.
Was passiert, wenn Sportwetten und Brokerage verschmelzen?
Das ist die strategisch spannendste Frage.
Robinhood besitzt Nutzer, die bereits Geld auf dem Konto haben. Prediction Markets erhöhen die Zahl der handelbaren Anlässe – auch außerhalb klassischer Börsenzeiten und unabhängig von Quartalsberichten.
Wenn Sportevent-Contracts dauerhaft hohe Aktivität erzeugen, kann ein Broker deutlich häufiger genutzt werden als nur zum Aktienkauf.
Aus einem Investment-Account wird eine permanente Risiko-App.
Warum das für traditionelle Broker gefährlich sein kann
Ein Broker, der nur Aktien und ETFs anbietet, konkurriert dann nicht mehr nur bei Provisionen oder Sparplänen. Er konkurriert um die Zeit des Nutzers.
Prediction Markets, Krypto, Optionen und Kreditkarten erzeugen tägliche Interaktion. Passive ETF-Sparpläne erzeugen sie nicht.
Für Plattformunternehmen kann Engagement wirtschaftlich wertvoll sein, solange es nicht mit übermäßigem Risiko, regulatorischen Problemen oder Kundenschäden erkauft wird.
Die Marktstruktur wird wichtiger, je größer das Produkt wird
Bei Milliarden Contracts entstehen dieselben Fragen wie an klassischen Börsen: Wer stellt Liquidität? Wie transparent ist die Ausführung? Wie groß sind Spreads? Gibt es Informationsasymmetrien? Wie werden Konflikte zwischen Broker, Börse und Market Maker kontrolliert?
Unsere Analysen zu Dark Pools und Off-Exchange Trading und Auction-Market-Logik zeigen denselben Grundsatz: Ein Markt ist nicht nur ein Preis. Er ist eine Infrastruktur.
Prediction Markets können gut prognostizieren – und trotzdem schlechte Investments sein
Das ist ein wichtiger Unterschied. Ein Markt kann kollektiv sehr genaue Wahrscheinlichkeiten produzieren, während ein einzelner Trader trotzdem Geld verliert.
Wenn alle öffentlich verfügbaren Informationen bereits im Preis stecken, bleibt nach Gebühren kein offensichtlicher Vorteil.
Der Nutzen eines Prediction Markets als Informationsquelle ist deshalb nicht identisch mit seiner Attraktivität als persönlicher Trade.
Drei Szenarien für den Markt
1. Prediction Markets werden eine normale Broker-Kategorie
Event Contracts sitzen neben Aktien, Optionen und Krypto. Sport bleibt der größte Volumentreiber, Wetter und Makro dienen als Nischenprodukte.
2. Regulierung trennt Finanz- und Wettmärkte stärker
Bestimmte Kategorien werden eingeschränkt oder anders reguliert. Plattformen konzentrieren sich stärker auf ökonomische, Wetter- und andere Finanzrisiken.
3. Prediction Markets werden zur universellen Ereignisbörse
Broker und Market Maker bauen tiefe Liquidität über Tausende Märkte auf. Unternehmen und Investoren nutzen Event Contracts zunehmend auch als Hedging-Instrument.
Was Anleger bei Robinhood beobachten sollten
- Event-Contract-Umsatz pro Quartal,
- Contracts pro aktiven Nutzer,
- Anteil Sport gegenüber anderen Kategorien,
- neue Börsen- und Routingpartner,
- regulatorische Entscheidungen,
- Market-Maker-Konzentration,
- Customer Acquisition und Retention,
- Umsatz pro Contract.
Fazit: Prediction Markets sind kein Gimmick mehr
Mit 156 Millionen Dollar Quartalsumsatz bei Robinhood haben Event Contracts 2026 eine Schwelle überschritten. Sie sind kein experimentelles Nebenprodukt mehr, sondern ein eigenständiger Umsatzbereich.
Das eigentlich Interessante ist nicht die Frage, ob Prediction Markets „Wetten“ oder „Trading“ sind. Das ist zu einfach.
Ökonomisch entsteht eine neue Marktform, in der Ereignisse selbst zu handelbaren Underlyings werden. Broker monetarisieren Aufmerksamkeit, Börsen stellen Infrastruktur, Market Maker liefern Liquidität und Nutzer kaufen oder verkaufen Wahrscheinlichkeiten.
Die entscheidende Frage für Anleger lautet deshalb: Wird diese Kategorie dauerhaft Teil des Finanzmarktes – oder ist ein großer Teil des Wachstums nur Sportwetten in neuem regulatorischem Gewand?
Hinweis: Dieser Artikel analysiert Marktstruktur und Geschäftsmodelle. Er ist keine Aufforderung zum Handel mit Event Contracts und keine Anlage- oder Wettberatung.