Die Volatility Risk Premium – kurz VRP – ist einer der wichtigsten Gründe, warum Optionsverkäufer langfristig überhaupt eine Prämie erwarten können. Sie beschreibt vereinfacht die Differenz zwischen der Volatilität, die im Optionspreis eingepreist wird, und der Volatilität, die der Basiswert später tatsächlich realisiert.
Historisch lag die aus Indexoptionen abgeleitete implizite Volatilität häufig über der später realisierten Volatilität. Cboe beschreibt genau diese Differenz als eine Risikoprämie: Käufer von Schutz zahlen nicht nur für die wahrscheinlichste zukünftige Schwankung, sondern auch für Versicherung gegen seltene, besonders schmerzhafte Bewegungen.
Das klingt zunächst wie ein einfacher Edge: Optionen verkaufen, Prämie kassieren, fertig. Genau hier beginnt der Denkfehler. Die Volatility Risk Premium ist keine kostenlose Rendite. Sie ist die Bezahlung dafür, dass jemand Risiken übernimmt, die in ruhigen Marktphasen klein aussehen und in Stressphasen plötzlich dominieren.
Dieser Artikel zeigt, wie VRP gemessen wird, warum sie existiert, warum VIX nicht dasselbe ist wie erwartete Realized Volatility und weshalb eine Strategie mit vielen kleinen Gewinnen trotzdem ein schlechtes Risikoprofil haben kann.
Was ist die Volatility Risk Premium?
Die einfachste Darstellung lautet:
VRP ≈ implizite Volatilität − später realisierte Volatilität.
Beispiel: Eine einmonatige Option impliziert annualisiert 24 % Volatilität. In den folgenden 30 Tagen realisiert der Basiswert nur 18 %. Die vereinfachte Differenz beträgt sechs Volatilitätspunkte.
Diese sechs Punkte sind nicht direkt gleichbedeutend mit sechs Prozent Rendite. Optionspreise reagieren nicht linear auf Volatilität, und ein professioneller Vergleich erfolgt häufig über Varianz statt über Volatilität. Für die Intuition reicht die Differenz aber aus: Der Markt hat ex ante mehr Schwankung bezahlt, als ex post tatsächlich eingetreten ist.
Implied Volatility ist ein Preis, keine Prognose
Ein häufiger Fehler ist die Aussage: „Der Markt erwartet 24 % Volatilität.“ Präziser wäre: Die aktuellen Optionspreise lassen sich mit einem Modell durch ungefähr 24 % implizite Volatilität ausdrücken.
Diese Zahl enthält nicht nur eine Prognose. Sie enthält auch Angebot und Nachfrage, Hedgingbedarf, Crash-Versicherung, Bilanzkosten von Market Makern und Risikoaversion.
Genau deshalb sollte man implizite Volatilität nicht wie eine Wettervorhersage lesen. Sie ist ein Marktpreis für Optionalität.
Unser Artikel über Volatility Skew zeigt denselben Mechanismus über verschiedene Strikes: Schutz kann teurer sein, obwohl daraus keine direkte Crash-Wahrscheinlichkeit abgelesen werden kann.
Realized Volatility: was tatsächlich passiert ist
Realisierte Volatilität wird aus den tatsächlich beobachteten Renditen des Basiswerts berechnet. Häufig werden tägliche logarithmische Renditen über ein Zeitfenster verwendet und auf Jahresbasis hochgerechnet.
Vereinfacht:
Realized Volatility = Standardabweichung der Renditen × √Handelstage pro Jahr.
Wichtig ist der Zeithorizont. Eine 30-Tage-IV sollte mit der späteren realisierten Volatilität eines passenden 30-Tage-Fensters verglichen werden. Wer unterschiedliche Horizonte mischt, erzeugt künstliche Signale.
Warum existiert die Volatility Risk Premium?
Der wichtigste Grund ist Versicherung. Große institutionelle Anleger halten umfangreiche Aktienportfolios und möchten Drawdowns begrenzen. Sie kaufen Puts, Put-Spreads oder andere Convexity-Strukturen.
Wer diese Versicherung verkauft, übernimmt Risiken, die besonders dann teuer werden, wenn Liquidität verschwindet, Korrelationen steigen und Volatilität explodiert.
Die Situation ähnelt einer Versicherungsgesellschaft: Die Prämie ist nicht deshalb positiv, weil Schäden unmöglich sind. Sie ist positiv, weil jemand bereit sein muss, seltene, große Schäden zu tragen.
Warum Indexoptionen besonders viel VRP zeigen können
Bei breiten Aktienindizes kommt ein struktureller Hedgingbedarf hinzu. Institutionelle Portfolios werden häufig über Indexputs abgesichert. Gleichzeitig steigt in Stressphasen die Korrelation vieler Einzelaktien.
Das macht Indexschutz besonders wertvoll. Käufer sind bereit, eine Prämie zu bezahlen, weil der Hedge genau in der Situation funktionieren soll, in der das restliche Portfolio fällt.
Dadurch kann Index-IV im Durchschnitt über späterer Realized Volatility liegen, ohne dass der Markt „falsch“ bewertet.
Volatilität versus Varianz: warum Profis anders rechnen
Volatilität ist die Quadratwurzel der Varianz. Viele wissenschaftliche und institutionelle Analysen definieren die Volatility Risk Premium deshalb als Differenz zwischen impliziter und realisierter Varianz.
Warum? Optionspreise sind in ihrer Volatilitätssensitivität nicht linear. Ein Sprung von 10 % auf 20 % ist ökonomisch nicht identisch mit einem Sprung von 30 % auf 40 %.
Für Trader ist die praktische Konsequenz: Eine einfache IV-minus-RV-Zahl ist ein guter Startpunkt, aber kein vollständiges P&L-Modell.
VIX ist nicht die zukünftige Realized Volatility
Der VIX basiert auf S&P-500-Optionen und reflektiert eine modellfreie, marktbasierte Erwartung der 30-Tage-Varianz unter risikoneutraler Bewertung. Er ist kein direkter Forecast dessen, was in den nächsten 30 Tagen tatsächlich passieren muss.
Cboe weist darauf hin, dass der VIX beziehungsweise die in SPX-Optionen enthaltene Volatilität historisch häufig über der später realisierten Volatilität lag.
Wer VIX direkt mit späterer Realized Volatility vergleicht, sieht deshalb einen Teil der Risikoprämie.
Unser neuer Leitfaden zur VIX-Terminstruktur erklärt zusätzlich, warum Spot-VIX, VIX-Futures und handelbare Volatilitätsprodukte nicht dasselbe sind.
Ein einfaches VRP-Beispiel
Angenommen, ein Index notiert bei 5.000 Punkten. Einmonatige At-the-Money-Optionen implizieren 22 % Volatilität. In den folgenden 30 Tagen schwankt der Index deutlich weniger; die annualisierte Realized Volatility beträgt 15 %.
Vereinfachter VRP-Spread:
22 % − 15 % = 7 Volatilitätspunkte.
Ein Short-Volatility-Portfolio hätte theoretisch von dieser Überbewertung profitieren können. Aber das Ergebnis hängt davon ab, welche Strikes verkauft wurden, wie gehedgt wurde, wie stark der Index intraday sprang und welche Transaktionskosten entstanden.
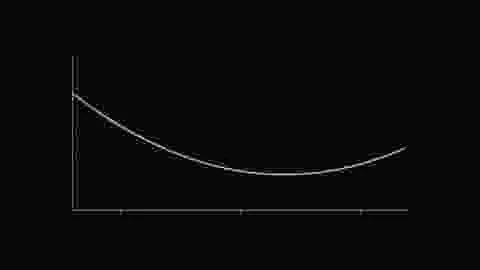
Illustrativ: Implizite und später realisierte Volatilität
Die Tail-Risk-Falle
Eine Strategie kann in 80 von 100 Monaten eine positive Differenz zwischen impliziter und realisierter Volatilität verdienen und trotzdem ein problematisches Risikoprofil besitzen.
Warum? Weil Verluste nicht symmetrisch verteilt sind. Ein Short-Volatility-Portfolio verdient oft kleine bis mittlere Prämien und verliert selten sehr viel.
Das erzeugt negative Schiefe: viele ruhige Gewinne, wenige extreme Verlustperioden.
Genau deshalb ist die Aussage „IV war historisch meistens höher als RV“ kein vollständiger Backtest.
Warum Short Volatility wie Versicherung aussieht
Wer Optionen verkauft, verkauft Convexity. Solange der Markt innerhalb einer relativ ruhigen Bandbreite bleibt, arbeitet der Zeitwert häufig zugunsten des Verkäufers.
Wenn der Markt aber springt, muss der Verkäufer dynamisch hedgen. Delta verändert sich, Gamma wird relevant und Volatilität kann gleichzeitig steigen.
Unser Artikel zu Gamma Exposure erklärt, warum diese Hedge-Flows selbst Teil der Marktbewegung werden können.
Warum VRP nicht gleich Theta ist
Theta misst die modellbasierte Veränderung des Optionspreises durch den Zeitablauf, wenn andere Inputs konstant bleiben. VRP beschreibt dagegen die Differenz zwischen eingepreister und später realisierter Unsicherheit.
Ein Optionsverkäufer kann positives Theta haben und trotzdem verlieren, wenn der Basiswert stark genug bewegt oder IV steigt.
Gerade bei 0DTE-Optionen können Theta und Gamma gleichzeitig extrem sein. Der Zeitwert zerfällt schnell, aber kleine Spotbewegungen verändern Delta ebenfalls sehr schnell.
VRP rund um Earnings
Bei Einzelaktien wird die Volatility Risk Premium durch diskrete Ereignisse komplizierter. Vor Earnings enthält die Option nicht nur normale tägliche Volatilität, sondern eine Event-Komponente.
Nach der Veröffentlichung verschwindet diese Unsicherheit schlagartig. Das ist der Mechanismus hinter dem IV Crush.
Ein Vergleich von IV und Realized Volatility muss deshalb Ereignisse berücksichtigen. Eine hohe IV kann angemessen sein, wenn ein binäres Ereignis bevorsteht.
VRP und Volatility Skew
Es gibt nicht nur eine Volatility Risk Premium. Verschiedene Strikes können unterschiedliche Prämien tragen.
Downside-Puts können besonders teuer sein, weil Crash-Versicherung strukturell nachgefragt wird. Wer nur At-the-Money-IV betrachtet, übersieht diese zusätzliche Skew-Prämie.
Ein Short-Put-Portfolio verdient daher möglicherweise sowohl allgemeine VRP als auch Downside-Skew-Prämie – übernimmt aber im Gegenzug genau das Risiko, das Investoren am stärksten loswerden wollen.
Wie man VRP praktisch misst
Ein sauberer Workflow besteht aus mehreren Schritten:
- Definiere einen festen Horizont, zum Beispiel 30 Kalendertage.
- Erfasse die passende implizite Volatilität zum Startzeitpunkt.
- Warte das gleiche Zeitfenster ab.
- Berechne die tatsächlich realisierte Volatilität.
- Vergleiche IV und RV oder – professioneller – implied und realized variance.
- Wiederhole das über viele Marktregime.
- Trenne normale Perioden von Crash-, Earnings- und Makroereignissen.
Ein einzelner Monat sagt wenig. Entscheidend ist die Verteilung über viele Beobachtungen.
Warum Backtests leicht zu schön aussehen
Short-Volatility-Strategien gehören zu den Strategien, bei denen Backtests besonders leicht geschönt werden.
Typische Fehler:
- Bid-Ask-Spreads ignorieren;
- nur Schlusskurse statt intraday Hedge-Kosten verwenden;
- Margin-Anforderungen konstant annehmen;
- extreme Krisenperioden auslassen;
- illiquide Optionen zum Mid-Price handeln;
- Survivorship Bias bei Einzeltiteln;
- keine Slippage bei Gap-Moves berücksichtigen.
Eine Strategie, die im Backtest wie eine stetige Prämienmaschine aussieht, kann real durch Finanzierung und Liquidität zerstört werden.
Long Volatility: warum die negative Carry trotzdem sinnvoll sein kann
Wenn VRP im Durchschnitt positiv ist, bedeutet das spiegelbildlich: Wer permanent Long Volatility ist, zahlt häufig Carry.
Trotzdem kann Long Volatility sinnvoll sein, wenn sie ein Portfolio gegen genau die Zustände schützt, in denen andere Assets gleichzeitig verlieren.
Die richtige Frage lautet daher nicht: „Welche Seite verdient im Durchschnitt mehr?“ Sondern: „Welche Funktion erfüllt die Position im Gesamtportfolio?“
Wann VRP besonders hoch sein kann
Die Prämie kann steigen, wenn Anleger stark nach Schutz suchen, Market Maker Bilanzrisiko reduzieren oder die Nachfrage nach Puts zunimmt.
Das passiert häufig nach einem Volatilitätsschock – paradoxerweise genau dann, wenn das tatsächliche Risiko ebenfalls hoch ist.
Eine hohe VRP ist deshalb nicht automatisch ein Verkaufssignal. Sie kann Entschädigung für ein sehr reales Risiko sein.
Volatility Risk Premium und Position Sizing
Bei negativ geschiefen Strategien ist Positionsgröße wichtiger als die durchschnittliche Trefferquote.
Wer so groß handelt, dass eine einzelne Stressperiode zur Liquidation führt, kann eine langfristig positive Prämie nie einsammeln.
Das gilt unabhängig davon, ob die Strategie Puts verkauft, Iron Condors nutzt oder Volatilitätsfutures shortet.
Fünf typische Fehlinterpretationen
1. „IV über RV bedeutet sichere Arbitrage“
Nein. Die Differenz ist eine Risikoprämie, keine risikolose Fehlbewertung.
2. „VIX ist die erwartete zukünftige Volatilität“
Zu simpel. VIX ist ein aus Optionspreisen abgeleitetes Maß und enthält Risikoprämien.
3. „Short Vol gewinnt, weil Theta positiv ist“
Gamma, Vega, Sprungrisiko und Hedge-Kosten können Theta überkompensieren.
4. „Eine hohe Trefferquote bedeutet gutes Risiko“
Negative Schiefe kann wenige sehr große Verluste produzieren.
5. „VRP ist in jeder Aktie gleich“
Nein. Indexe, Einzelaktien, Earnings-Perioden und unterschiedliche Strikes besitzen unterschiedliche Prämienstrukturen.
Ein praktischer Analyse-Workflow
- Prüfe IV-Perzentil und absolute IV.
- Vergleiche IV mit historischer und jüngster Realized Volatility.
- Kontrolliere Skew und Laufzeitenstruktur.
- Suche nach Events innerhalb der Laufzeit.
- Definiere das maximale Verlustszenario, nicht nur die erwartete Prämie.
- Berechne Margin- und Liquiditätsreserve.
- Bewerte die Position als Bestandteil des Gesamtportfolios.
FAQ
Was ist die Volatility Risk Premium?
Die Prämie zwischen eingepreister Optionsvolatilität und später tatsächlich realisierter Volatilität beziehungsweise Varianz.
Warum ist implizite Volatilität oft höher?
Weil Anleger für Versicherung und Convexity bezahlen und Verkäufer für Tail-Risk kompensiert werden müssen.
Ist VRP immer positiv?
Nein. In Stressperioden kann realisierte Volatilität die vorher implizierte Volatilität massiv übersteigen.
Kann man VRP mit dem VIX messen?
VIX im Vergleich zur später realisierten S&P-500-Volatilität ist eine verbreitete Approximation. Für präzisere Analysen wird häufig Varianz verwendet.
Ist Optionsverkauf wegen VRP automatisch profitabel?
Nein. Ausführung, Tail-Risk, Margin, Hedging und Positionsgröße entscheiden über das reale Ergebnis.
Fazit
Die Volatility Risk Premium ist keine Anomalie, die der Markt vergessen hat zu schließen. Sie ist der Preis dafür, dass jemand Unsicherheit und besonders unangenehme Tail-Risiken übernimmt.
Das erklärt, warum Short-Volatility-Strategien über lange Phasen attraktiv aussehen können und gleichzeitig in wenigen Tagen enorme Verluste erleiden können.
Der wichtigste Satz lautet deshalb: Eine positive durchschnittliche Risikoprämie ist kein Ersatz für Risikomanagement.
Quellen
- Cboe – VIX Volatility Products und Risk Premium Yield
- Cboe – Considerations in Volatility Trading
- Cboe – Risk Management Overlay Strategies
- Cboe – Volatility Risk Premium Research
Dieser Artikel dient ausschließlich der Information und Bildung und stellt keine Anlageberatung dar.
VRP ist nicht in jedem Markt gleich
Die Risikoprämie unterscheidet sich zwischen Indizes, Einzelaktien, Rohstoffen und verschiedenen Laufzeiten. Breite Aktienindizes besitzen häufig strukturellen Hedgingbedarf institutioneller Anleger. Einzelaktien können dagegen durch Earnings, Übernahmespekulation oder regulatorische Ereignisse dominiert werden. Auch innerhalb desselben Basiswerts kann die Prämie über die Laufzeiten stark schwanken.
Deshalb ist ein Cross-Section-Vergleich oft informativer als die Frage, ob IV absolut „hoch“ ist. Wenn ein Index bei 25 % IV handelt, vergleichbare Märkte aber bei 18 % liegen, kann das auf eine besondere Risikoprämie hinweisen. Umgekehrt kann 25 % IV niedrig sein, wenn ein binäres Ereignis bevorsteht.
Wann eine hohe VRP nur scheinbar attraktiv ist
Vor großen Ereignissen kann die Differenz zwischen aktueller IV und jüngster Realized Volatility extrem groß wirken. Das ist jedoch häufig genau die falsche Vergleichsbasis. Die vergangene Realized Volatility kennt das bevorstehende Ereignis noch nicht, während die Option dessen Risiko bereits einpreist.
Ein Pharmawert kann vor einem FDA-Termin 80 % IV handeln, obwohl die vergangenen 30 Tage nur 25 % realisierte Volatilität gezeigt haben. Daraus folgt nicht automatisch eine riesige Fehlbewertung. Die Option schützt gegen einen Sprung, der noch gar nicht stattgefunden hat.
Für Event-Trades sollte deshalb zusätzlich die erwartete absolute Bewegung, die historische Verteilung ähnlicher Ereignisse und die implizite Event-Varianz betrachtet werden. Erst danach lässt sich beurteilen, ob die Prämie tatsächlich außergewöhnlich ist oder schlicht ein außergewöhnliches Risiko bezahlt.